Dal campo
Kiwi, meno frammentazione a scaffale: cresce il peso dei marchi
Giovedì 29 ottobre la Diretta IFN metterà a confronto produzione e retail su assortimenti, consumi e valorizzazione
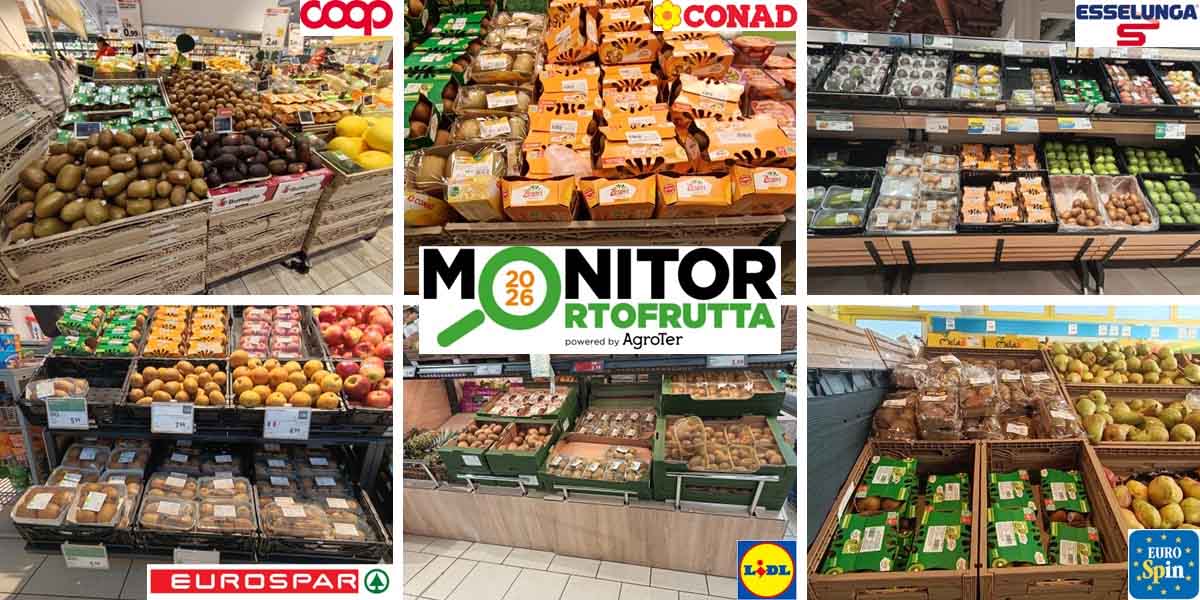
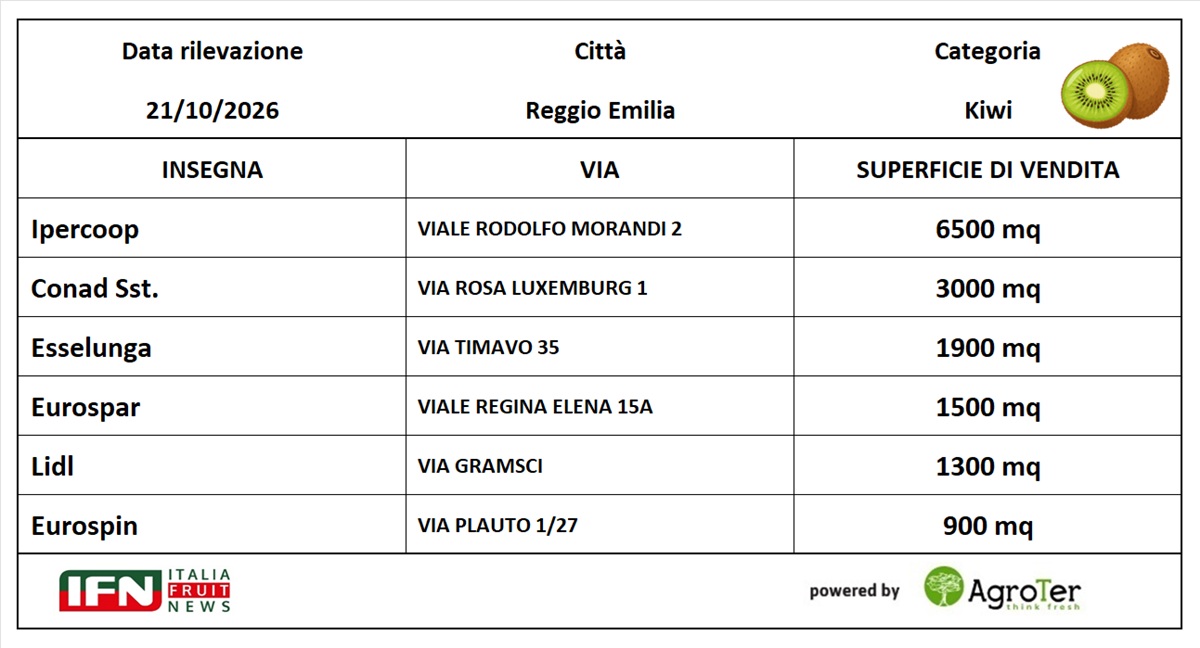
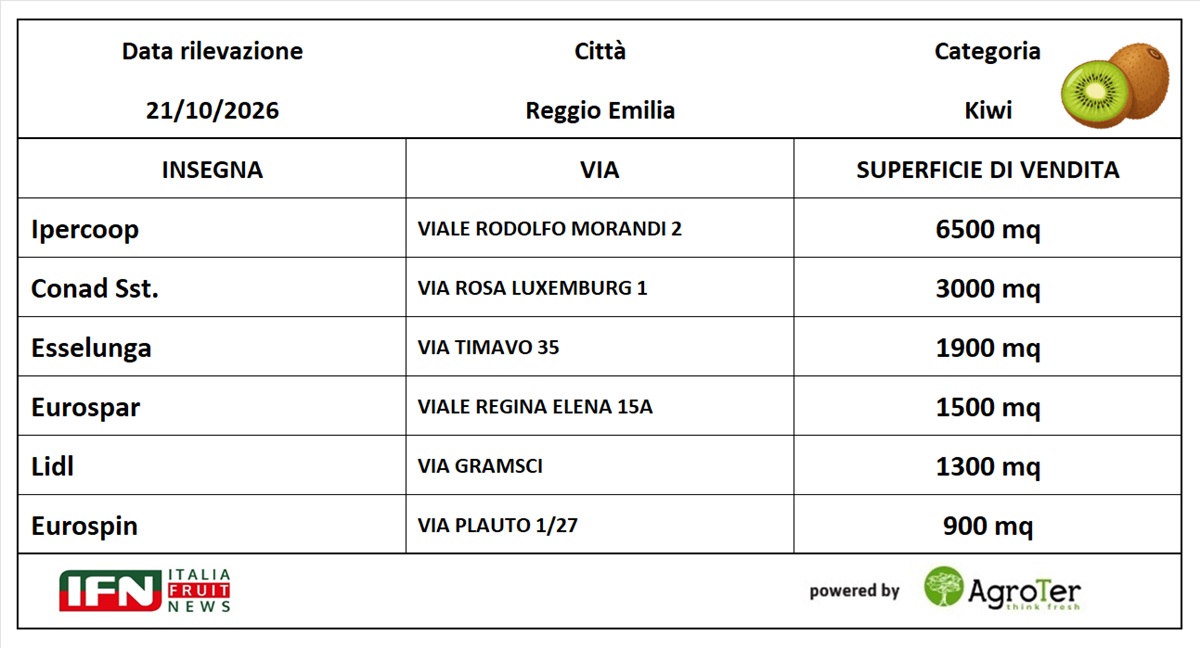
Meno referenze, ma più spazio per ciascun prodotto e una presenza dei brand sempre più marcata. Il kiwi nella Gdo sembra andare verso una maggiore concentrazione dell'assortimento, con differenze importanti tra insegne e un cambiamento evidente anche nella provenienza del prodotto presente a scaffale. È quanto emerge dalla nuova rilevazione realizzata da Italiafruit News il 21 ottobre 2026, analizzando la categoria kiwi in sei punti vendita di Reggio Emilia appartenenti a Coop, Conad, Esselunga, Eurospar, Lidl ed Eurospin, con superfici comprese tra 900 e 6.500 metri quadrati. Rispetto alla rilevazione 2025, il numero medio di referenze passa da 6 a circa 5,7 per punto vendita, mentre lo spazio complessivamente dedicato alla categoria cresce di circa l'8%. Di conseguenza aumenta soprattutto la visibilità concessa a ogni singola proposta: lo spazio medio per referenza sale da circa 0,27 a 0,31 metri quadrati, quasi il 15% in più.
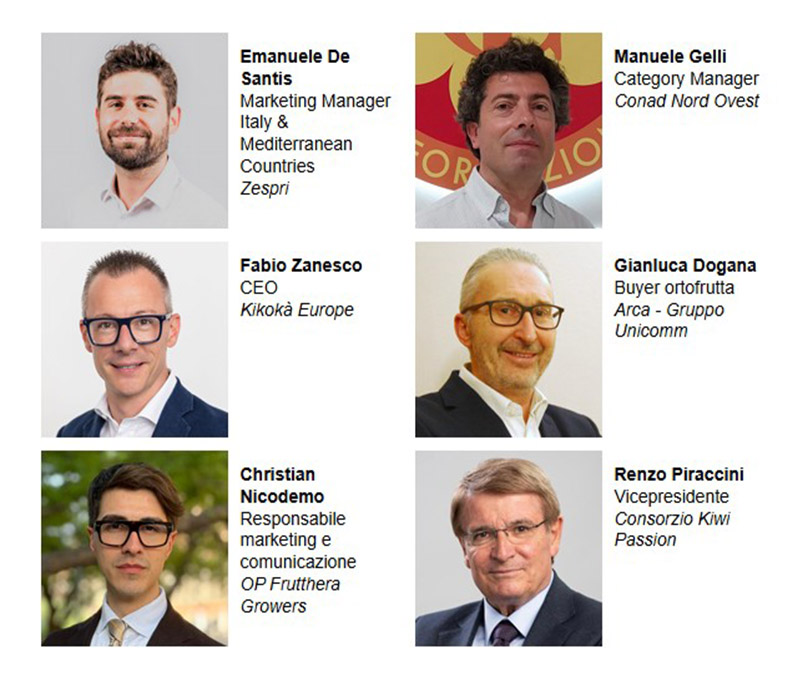
Da qui partirà la Diretta IFN di ottobre, dedicata, per l’appunto al kiwi, in programma giovedì 29 ottobre 2026 alle ore 11 sui canali Facebook, LinkedIn e YouTube di Italiafruit News, con un confronto tra produzione e distribuzione sulla nuova campagna e sulle opportunità di crescita della categoria. A moderare il confronto sarà, come di consueto, il direttore di IFN Roberto Della Casa. Sul fronte produttivo interverranno Emanuele De Santis, Marketing Manager Italy & Mediterranean Countries di Zespri; Fabio Zanesco, CEO di Kikokà Europe; Christian Nicodemo, responsabile marketing e comunicazione di OP Frutthera Growers, e Renzo Piraccini, vicepresidente del Consorzio Kiwi Passion. Per il retail saranno presenti Manuele Gelli, Category Manager di Conad Nord Ovest, e Gianluca Dogana, buyer ortofrutta di Arca - Gruppo Unicomm.
Per seguire la diretta Facebook, clicca qui
Assortimenti più concentrati, il rosso perde spazio
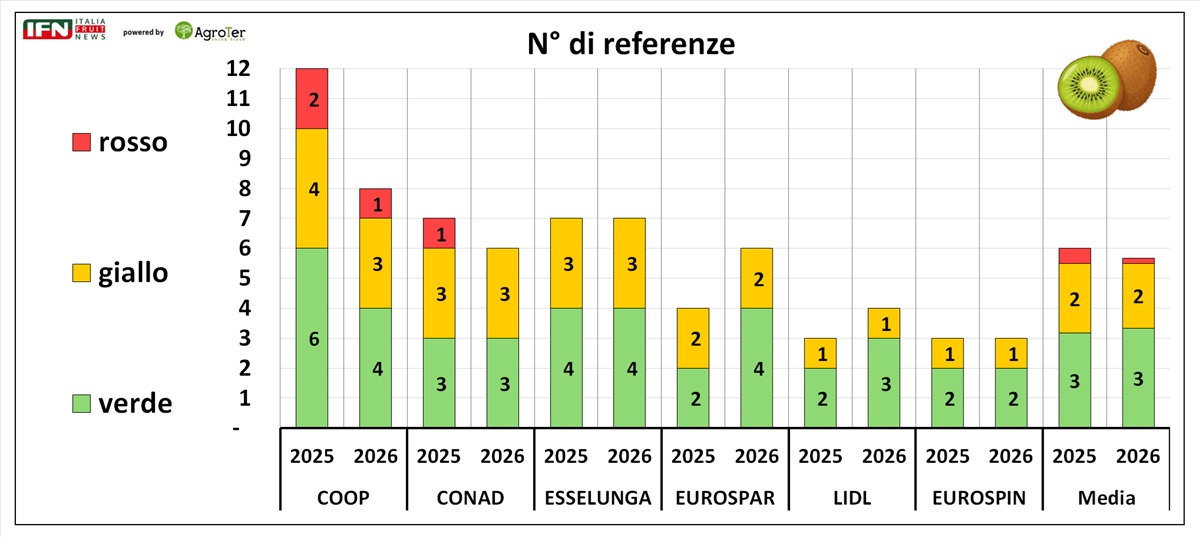
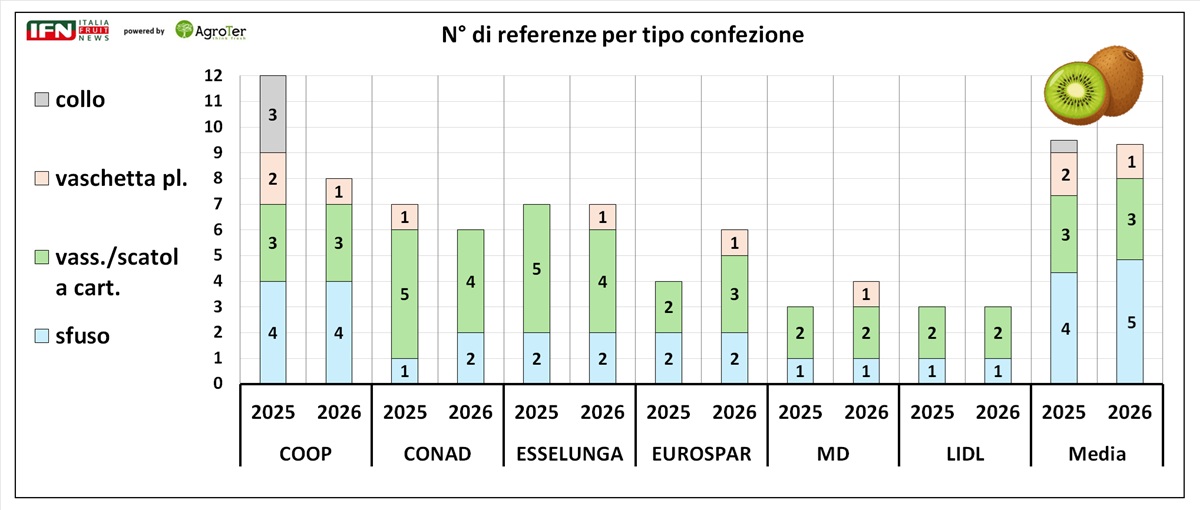
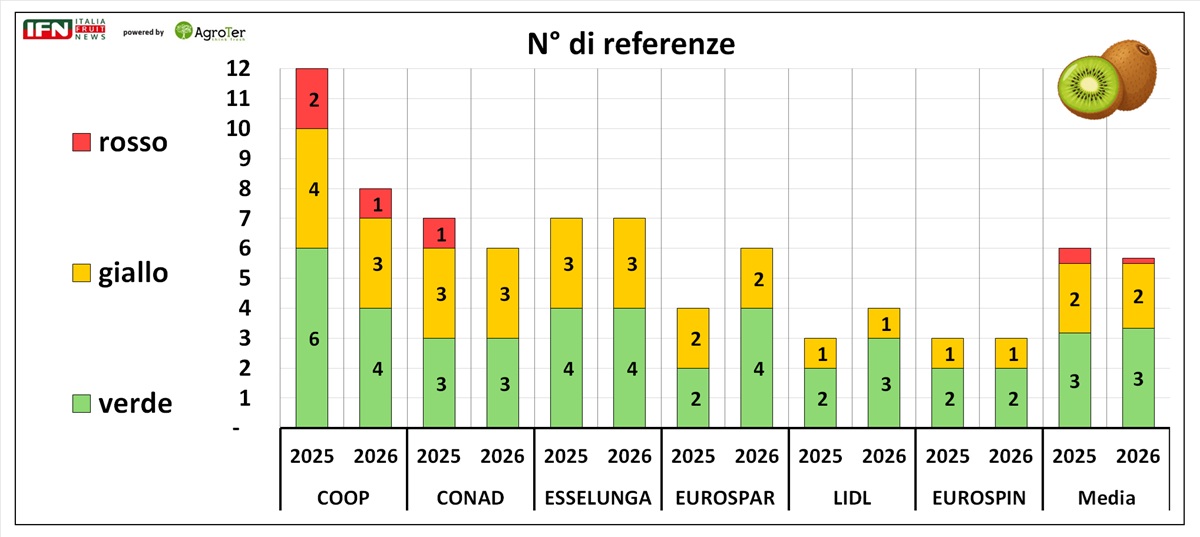
La prima evidenza riguarda il numero di referenze. La media scende leggermente, da 6 nel 2025 a 5,7 nel 2026, ma dietro il dato complessivo si muovono strategie molto differenti. Coop riduce l'assortimento da 12 a 8 referenze, pur rimanendo l'insegna con l'offerta più ampia. Conad passa da 7 a 6, Esselunga rimane stabile a 7. In direzione opposta si muovono Eurospar, da 4 a 6, e Lidl, da 3 a 4, mentre Eurospin resta fermo a 3.
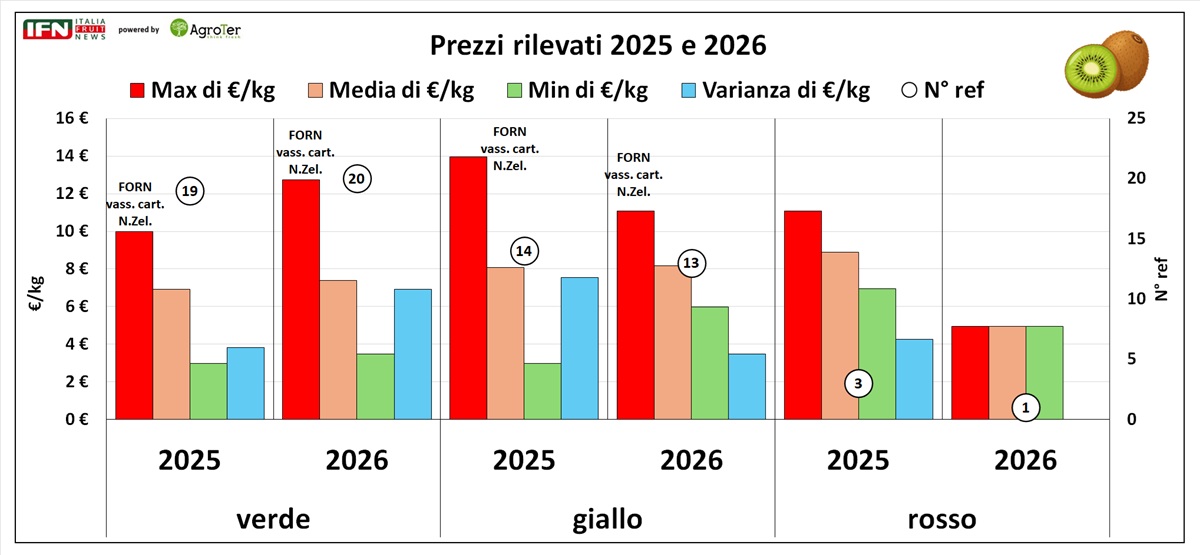
Cambia anche il mix per colore. Il verde rimane la componente principale e nel complesso tiene, passando da 19 a 20 referenze totali nel campione. Il giallo mostra una sostanziale stabilità, da 14 a 13, mentre il rosso si ridimensiona nettamente, passando da tre referenze complessive a una sola, fermo restando che siamo in una fase della stagione dove il prodotto deve essere ancora referenziato. La fotografia è quindi quella di una categoria che non allarga ulteriormente il numero di proposte, ma sembra selezionarle maggiormente.
Più spazio per ogni kiwi
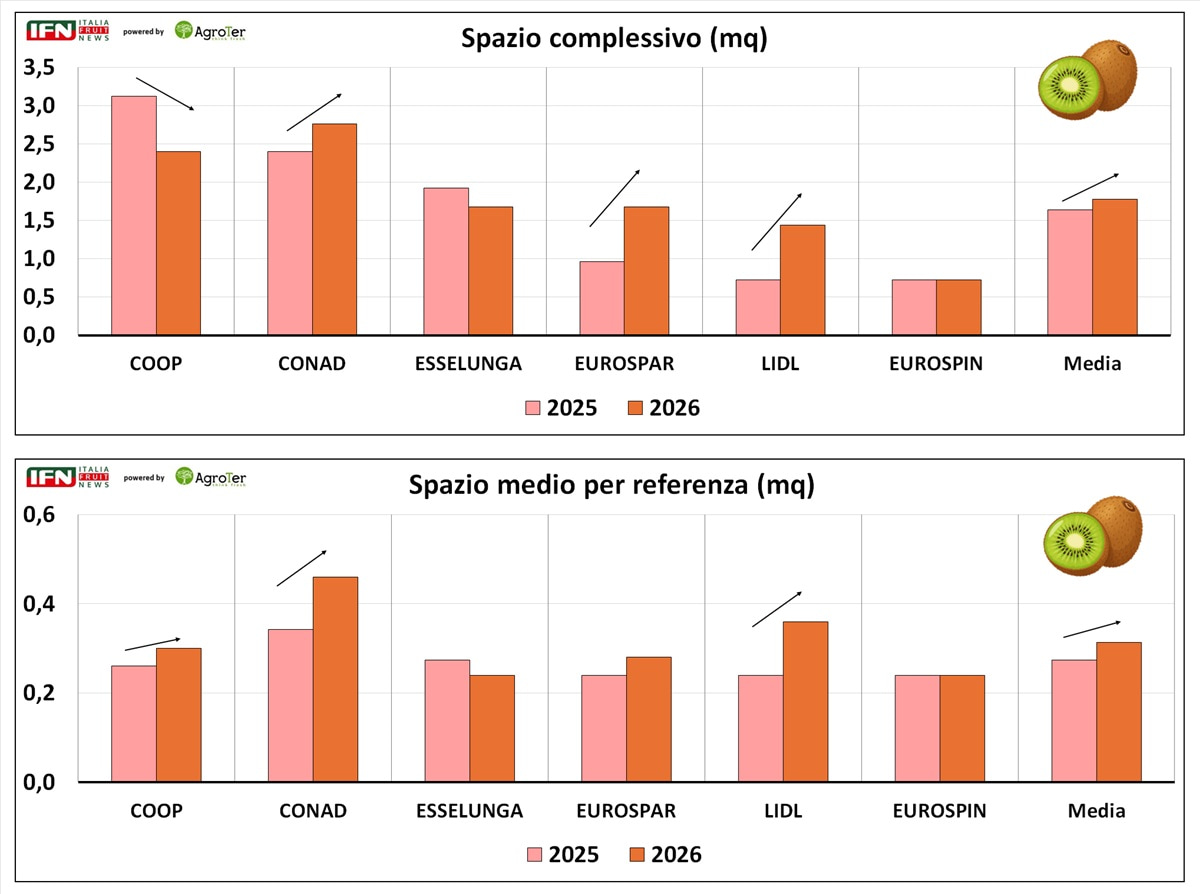
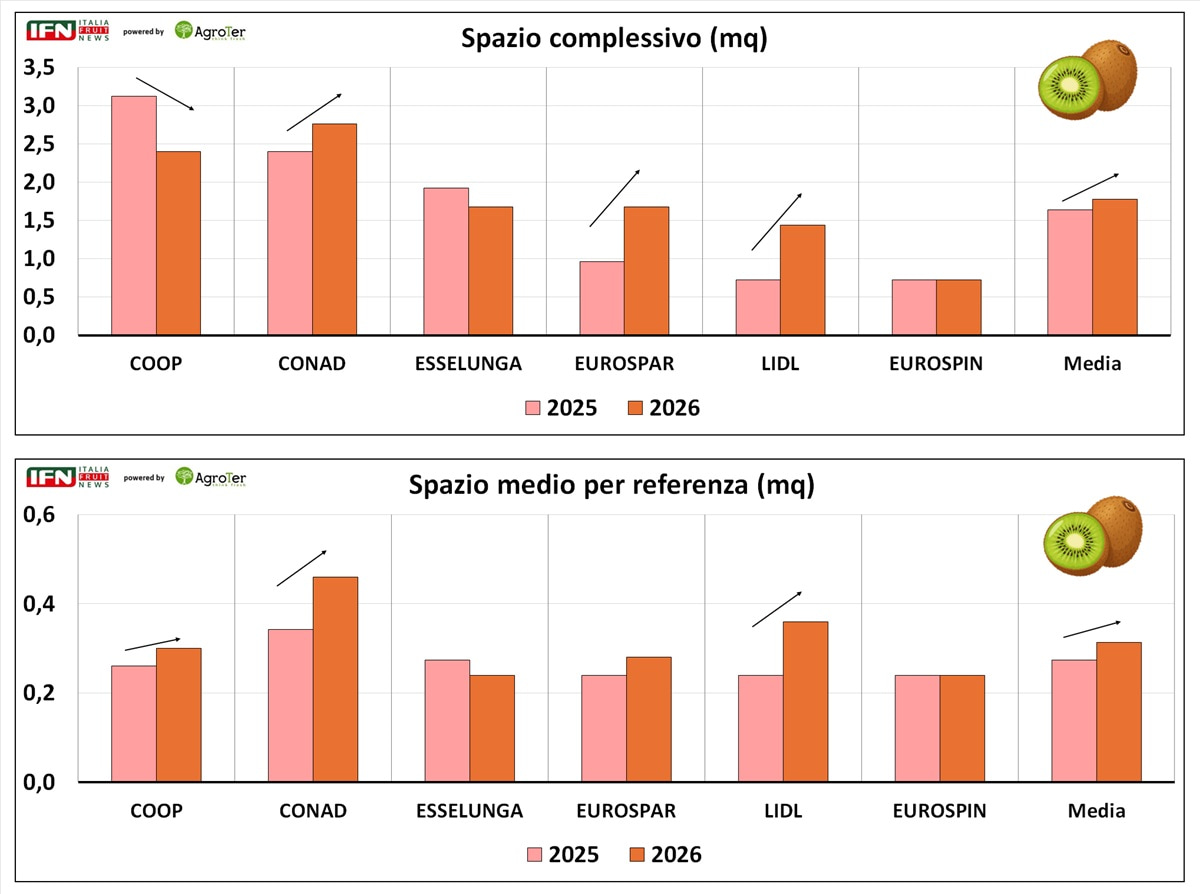
Se le referenze diminuiscono leggermente, non altrettanto avviene per lo spazio. La superficie media dedicata al kiwi passa da circa 1,6 a quasi 1,8 metri quadrati per punto vendita, con un incremento nell'ordine dell'8%. Ancora più significativa è la crescita dello spazio medio destinato alla singola referenza, che sale da circa 0,27 a 0,31 metri quadrati. Anche qui le strategie divergono. Conad aumenta sia lo spazio complessivo sia quello medio per prodotto, arrivando a circa 0,46 metri quadrati per referenza. Crescite molto evidenti anche per Eurospar e Lidl, che ampliano contemporaneamente assortimento e superficie. Coop riduce invece lo spazio totale insieme al numero di referenze, pur aumentando leggermente quello concesso a ciascuna. Esselunga registra una lieve contrazione su entrambi gli indicatori, mentre Eurospin rimane sostanzialmente stabile. Il segnale complessivo è comunque interessante: meno frammentazione e maggiore visibilità per ciò che resta a scaffale.
Nuova Zelanda più presente, Italia in calo
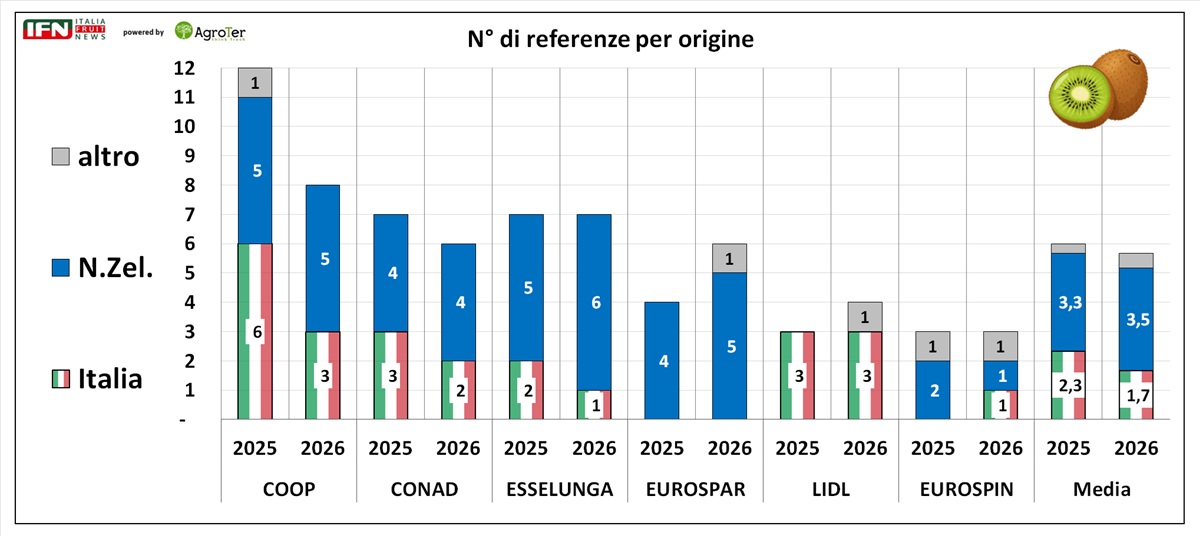
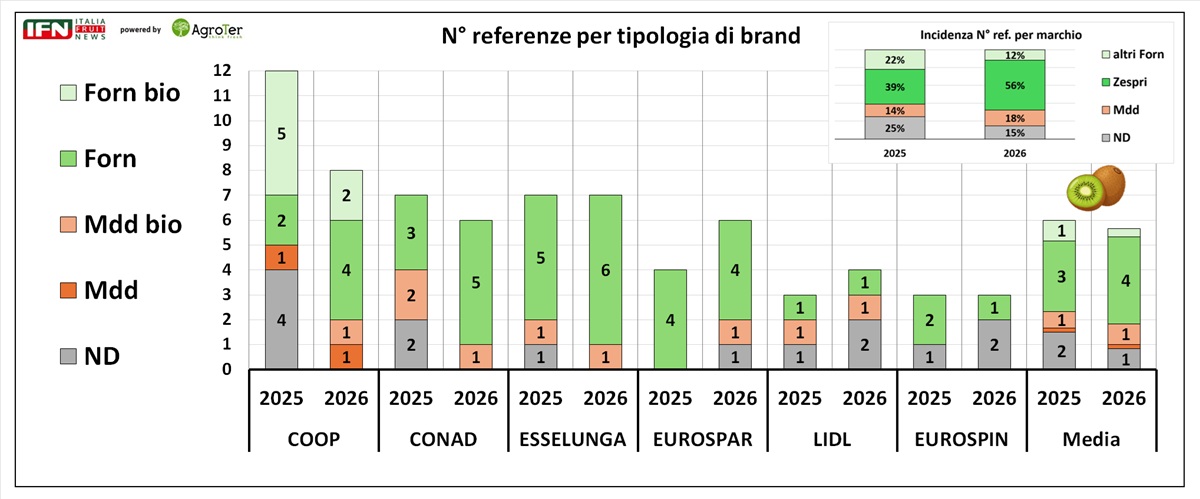
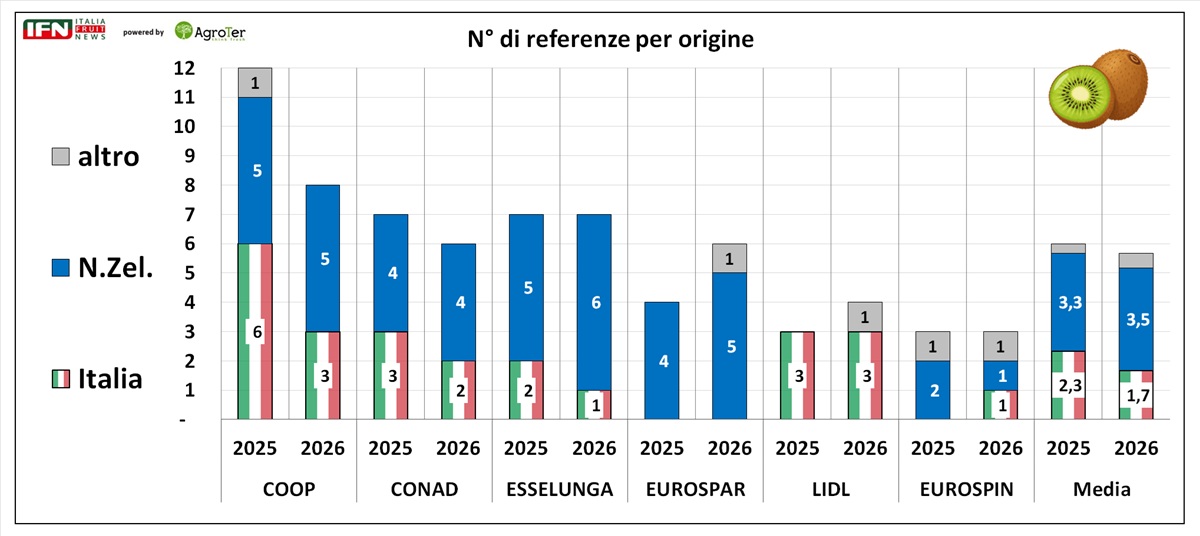
Il confronto sull'origine fotografa un altro cambiamento significativo. Nella rilevazione di ottobre la presenza media delle referenze italiane passa da 2,3 a 1,7 per punto vendita, mentre quelle neozelandesi salgono da 3,3 a 3,5. La Nuova Zelanda risulta particolarmente presente in Esselunga, con 6 referenze, e in Coop ed Eurospar, entrambe con 5. L'Italia mantiene invece maggiore peso in Coop e Lidl, con 3 proposte ciascuna. Il dato va naturalmente letto considerando il momento della rilevazione, 21 ottobre, quindi nel pieno della fase di passaggio tra prodotto dell'Emisfero Sud e avvio della nuova campagna italiana. Resta però evidente come, rispetto alla fotografia realizzata nello stesso periodo dell'anno precedente, lo scaffale 2026 presenti meno referenze nazionali e una presenza neozelandese ancora molto forte.
Sfuso in tenuta, il cartone resta centrale
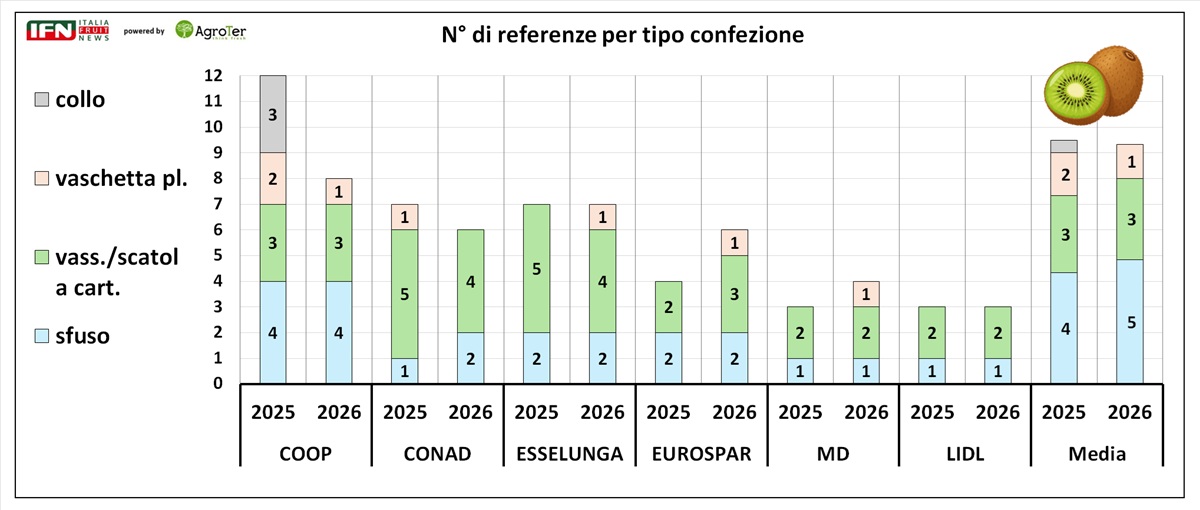
Anche sul fronte del packaging non emerge una rivoluzione, ma alcuni movimenti sono interessanti. Lo sfuso mantiene un ruolo importante e in alcune insegne guadagna spazio, mentre vaschette e vassoi in cartone continuano a rappresentare la principale soluzione confezionata. Conad, ad esempio, passa da una a due referenze sfuse; Coop ne mantiene quattro. In Esselunga ed Eurospar lo sfuso rimane stabile a due referenze. Le soluzioni in vaschetta di cartone continuano a essere molto diffuse, soprattutto in Conad ed Esselunga. Le vaschette in plastica restano invece minoritarie e presenti in maniera più selettiva. Il quadro mostra quindi una convivenza piuttosto equilibrata tra prodotto sfuso e confezionato, senza una netta prevalenza di un'unica modalità espositiva.
Zespri sale dal 39 al 56% delle referenze
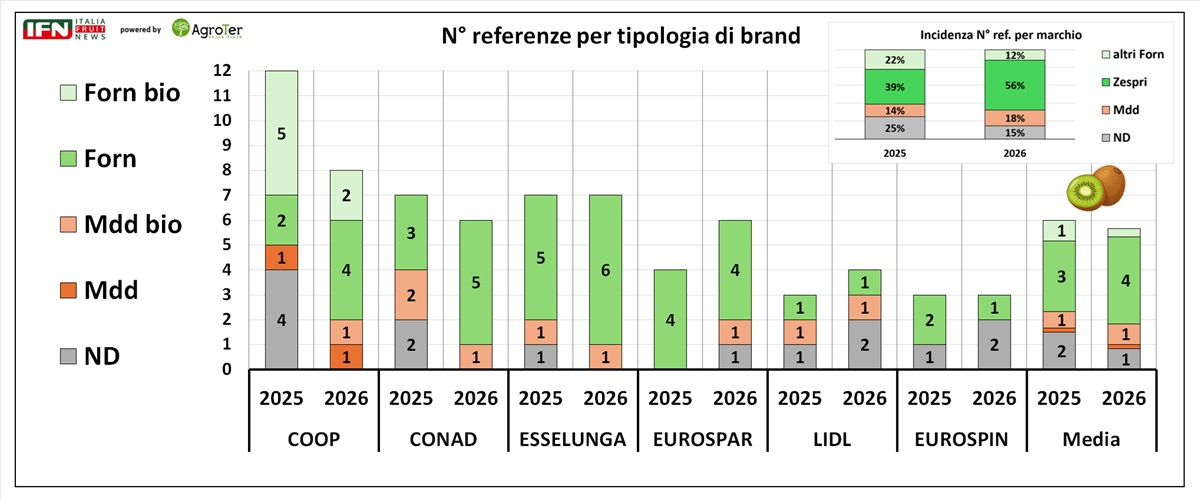
È sul fronte dei marchi che si registra probabilmente il cambiamento più evidente. Nel 2025 Zespri rappresentava il 39% delle referenze rilevate. Un anno dopo la quota sale al 56%, quindi oltre una proposta su due presente nel campione porta il marchio neozelandese. Parallelamente cresce anche la MDD, dal 14 al 18%, mentre arretrano sia le referenze senza una marca identificata, dal 25 al 15%, sia gli altri marchi dei fornitori, dal 22 al 12%. Non si tratta quindi semplicemente di una crescita del brand rispetto al prodotto anonimo, ma di una forte concentrazione attorno a Zespri, che aumenta sensibilmente la propria presenza numerica all'interno degli assortimenti osservati. La categoria appare così sempre meno indistinta: origine, colore e soprattutto marca stanno assumendo un peso crescente nel modo in cui il kiwi viene costruito e presentato a scaffale.
Verde più caro e prezzi molto più polarizzati
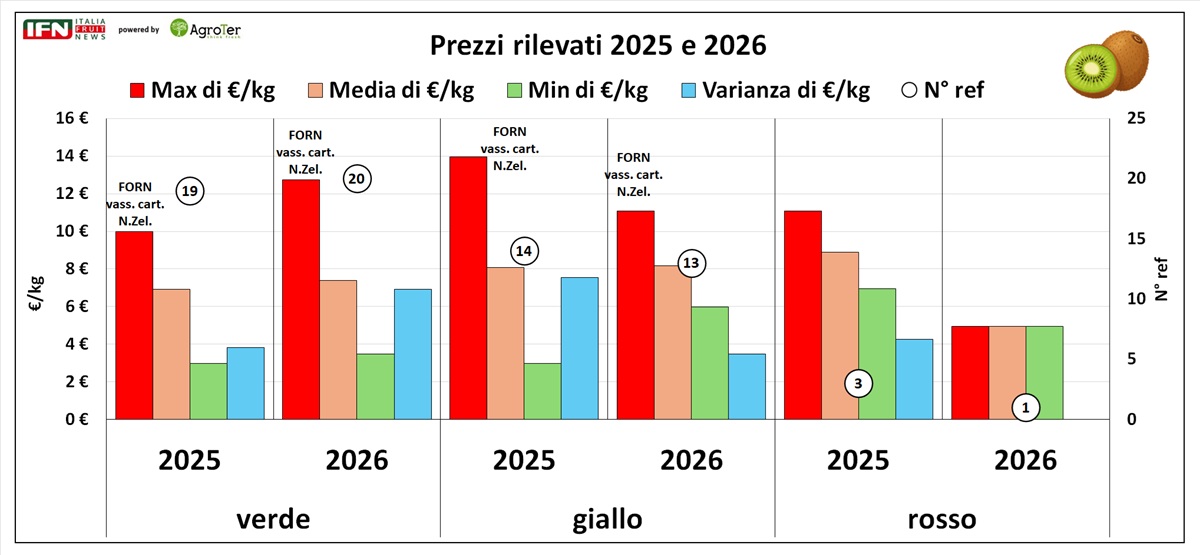
Infine i prezzi. Sul kiwi verde la media rilevata passa da circa 6,9 a 7,4 euro/kg, quindi con un incremento nell'ordine del 7%. Ma è soprattutto l'ampliamento della forbice a colpire: nel 2025 il prezzo oscillava tra circa 2,9 e 9,9 euro/kg, mentre nel 2026 si va da 3,4 fino a 12,8 euro/kg. La categoria verde, quindi, presenta oggi livelli di valorizzazione molto più distanti tra loro, segnale della convivenza tra prodotto base e proposte premium. Situazione differente per il giallo, dove il prezzo medio rimane sostanzialmente stabile intorno agli 8 euro/kg, ma si restringe fortemente la dispersione. Il minimo è pari a 6 euro/kg, mentre il massimo scende da quasi 14 a circa 11 euro/kg. In altre parole, il giallo si concentra molto più nettamente in una fascia di prezzo medio-alta. Sul rosso il confronto è invece poco significativo: nel 2026 è stata rilevata una sola referenza, contro tre l'anno precedente, e il dato non consente quindi una lettura omogenea dell'evoluzione dei prezzi.
Nel complesso, la fotografia dello scaffale restituisce un kiwi che non cresce attraverso l'accumulo di referenze, ma attraverso maggiore spazio, segmentazione e valorizzazione. Il verde continua a rappresentare la base della categoria, il giallo consolida il proprio posizionamento premium e il marchio diventa sempre più determinante. (im)