Dal campo
Patate, l’Europa perde il 25% del raccolto: è allarme offerta
Caldo e siccità colpiscono i quattro big del Nord-Ovest: - 7 milioni in volume rispetto al 2025
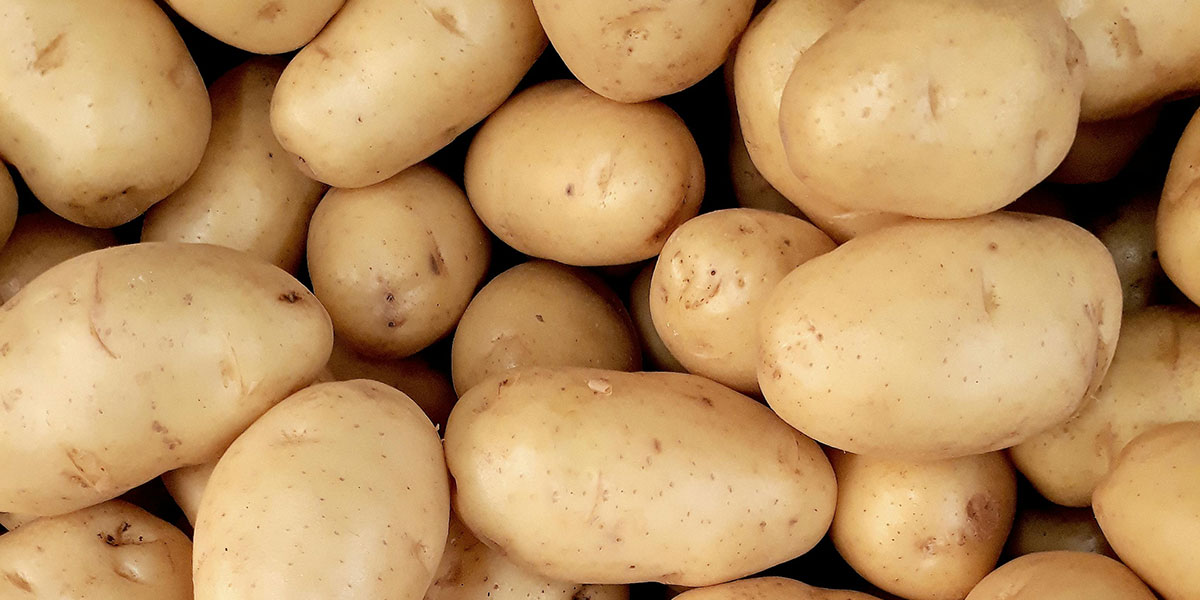
Il mercato europeo della patata cambia rapidamente direzione. Dopo il raccolto record del 2025, che aveva generato un eccesso di offerta e spinto le quotazioni verso il basso, il 2026 si presenta con uno scenario completamente diverso: meno superfici coltivate, rese inferiori e un prodotto che in diverse aree presenta problemi di pezzatura. A complicare il quadro sono state le temperature eccezionalmente elevate e la siccità che hanno caratterizzato gran parte della stagione estiva. Come riporta il Financial Times, le ondate di calore hanno provocato perdite stimate in circa 3,1 milioni di tonnellate nei quattro principali Paesi produttori dell'Europa continentale – Germania, Francia, Belgio e Paesi Bassi – per un valore compreso tra circa 405 e 622 milioni di euro. La stima, elaborata dall'Energy and Climate Intelligence Unit, fotografa l'impatto che il clima sta avendo su una coltura particolarmente sensibile allo stress idrico e termico.
Il paradosso è che la contrazione dell'offerta arriva dopo una stagione di produzione eccezionalmente abbondante. Nel 2025 i quattro Paesi dell'area NEPG (North-Western European Potato Growers) avevano raccolto circa 27,3 milioni di tonnellate di patate da consumo, un volume che aveva contribuito a creare una situazione di forte pressione sui prezzi. La risposta dei produttori è stata una riduzione significativa delle superfici.
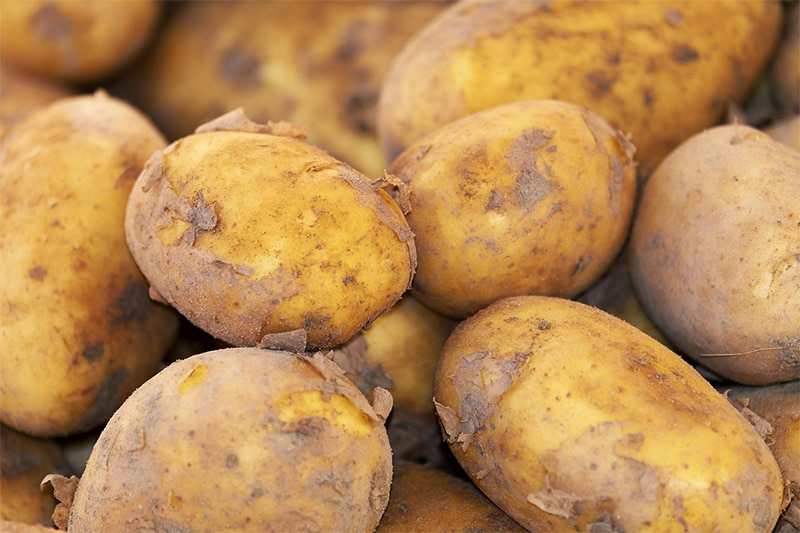
Secondo le prime stime della NEPG, nel 2026 gli ettari destinati alle patate da consumo in Belgio, Germania, Francia e Paesi Bassi sono scesi a circa 521.500 ettari, il 13,7% in meno rispetto ai circa 604mila ettari dell'anno precedente. Ma alla riduzione delle superfici si è aggiunto il fattore climatico, con una produzione complessiva stimata in circa 20,7 milioni di tonnellate, in calo del 25,4% rispetto al 2025. La contrazione riguarda tutti i principali produttori dell'area: la produzione viene stimata in circa 7,55 milioni di tonnellate in Germania, 6,49 milioni in Francia, 3,43 milioni in Belgio e 3,23 milioni nei Paesi Bassi. Numeri che devono ancora essere considerati come previsioni, visto che al momento della stima una parte del raccolto doveva ancora essere completata.
Non è però soltanto una questione di quantità. Il caldo ha avuto effetti anche sulla qualità commerciale delle patate. In diverse zone i tuberi hanno raggiunto dimensioni inferiori agli standard richiesti dall'industria, un problema particolarmente rilevante per la trasformazione destinata alla produzione di patatine fritte, dove pezzatura e forma sono determinanti. Il risultato è un mercato che potrebbe passare rapidamente dall'eccesso di prodotto alla scarsità. Le scorte del raccolto 2025 possono ancora contribuire a mantenere l'equilibrio nella prima parte della stagione, ma la situazione potrebbe diventare più tesa con l'avanzare dell'annata commerciale. A confermare la pressione sulla produzione è anche la situazione spagnola. Secondo FEPEX, l'associazione ASONAL stima per il 2026 una produzione nazionale di circa 1,8 milioni di tonnellate, contro 1,95 milioni nel 2025, con una riduzione dell'8-10% attribuita principalmente alla siccità. Il calo è stato particolarmente marcato nelle aree di produzione precoce del sud, mentre nelle principali regioni produttrici settentrionali la contrazione è risultata più contenuta.

Il quadro europeo evidenzia quindi una crescente volatilità della filiera. Il mercato del 2026 è il risultato di due fenomeni che si sono susseguiti in appena dodici mesi: prima l'eccesso di produzione, che ha depresso le quotazioni e spinto gli agricoltori a ridurre le superfici, poi una stagione climatica difficile che ha amplificato gli effetti di quella scelta. Per produttori, commercianti e industria il tema non è più soltanto quanto prodotto sarà disponibile, ma con quali caratteristiche e a quale costo. La patata europea si trova così al centro di una nuova equazione nella quale clima, superfici, rese, qualità e domanda sono sempre più strettamente collegati.
Il 2026 potrebbe quindi segnare un passaggio importante per il comparto: dalla gestione dell'abbondanza alla gestione della scarsità. E con una variabile destinata ad avere un peso crescente nelle decisioni della filiera: il clima, ormai capace di incidere direttamente non solo sui raccolti, ma anche sugli equilibri commerciali dell'intero mercato europeo. (ga)

Dal campo
Sicilia, il caro gasolio spinge agricoltori e trasportatori alla protesta
Agrisat pronta a bloccare lunedì la Palermo-Agrigento se dalla Regione non arriveranno risposte
Gli autotrasportatori minacciano lo stop nei piazzali: nel mirino i costi del carburante arrivati a 2,40 euro al litro
Dal campo
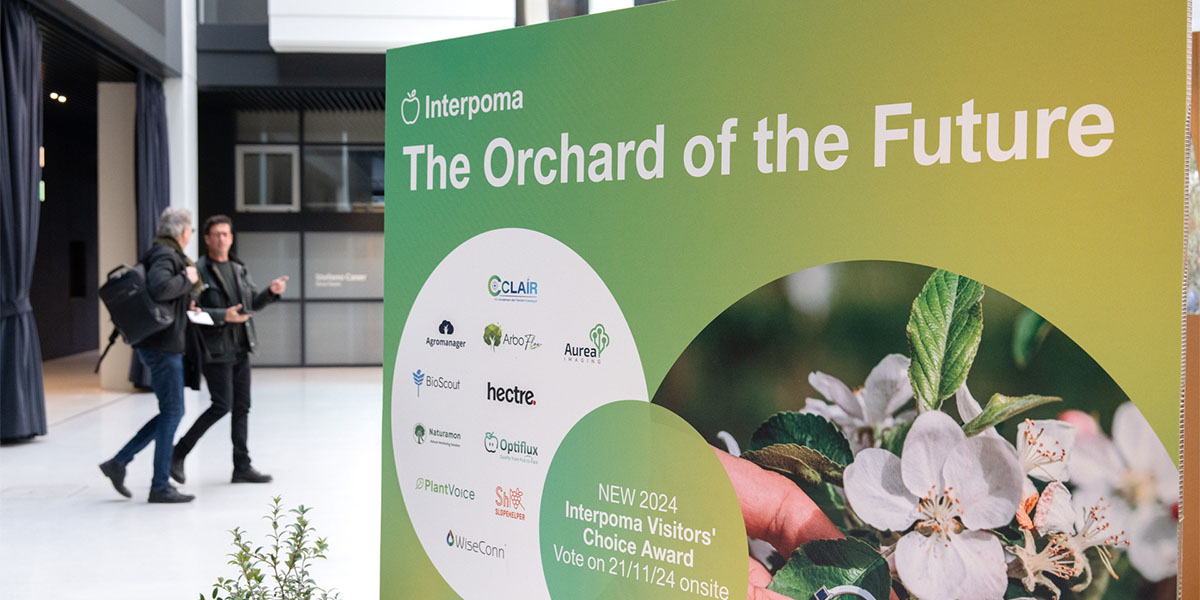
Interpoma 2026, così cambia il meleto del futuro
Droni, irrorazione di precisione, sensori e tecnologie a raggi UV-C al centro dell’area dedicata all’innovazione
Dal campo
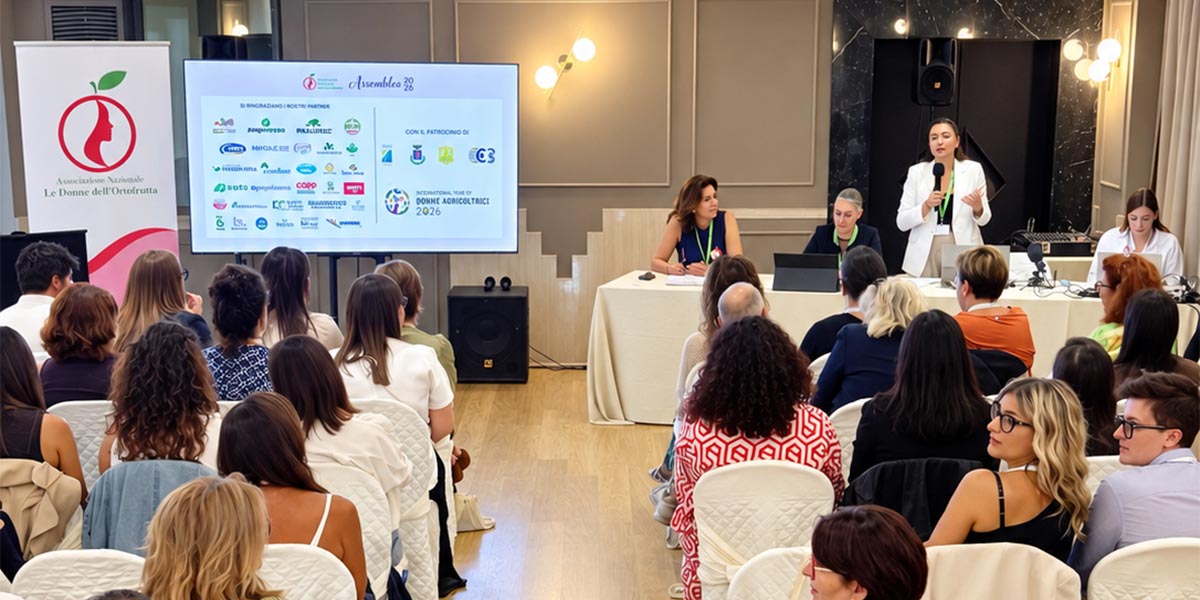
Le Donne dell’Ortofrutta rafforzano la rete internazionale
Dall’Assemblea nazionale in Abruzzo nuovi progetti e collaborazioni dall’Europa al Sudamerica
Dal campo
Nuova stretta di Mosca sulle aziende europee: nel mirino Nestlé, Auchan e Leroy Merlin
Il governo russo dispone il trasferimento temporaneo delle attività a una società a capitale russo
Dal campo
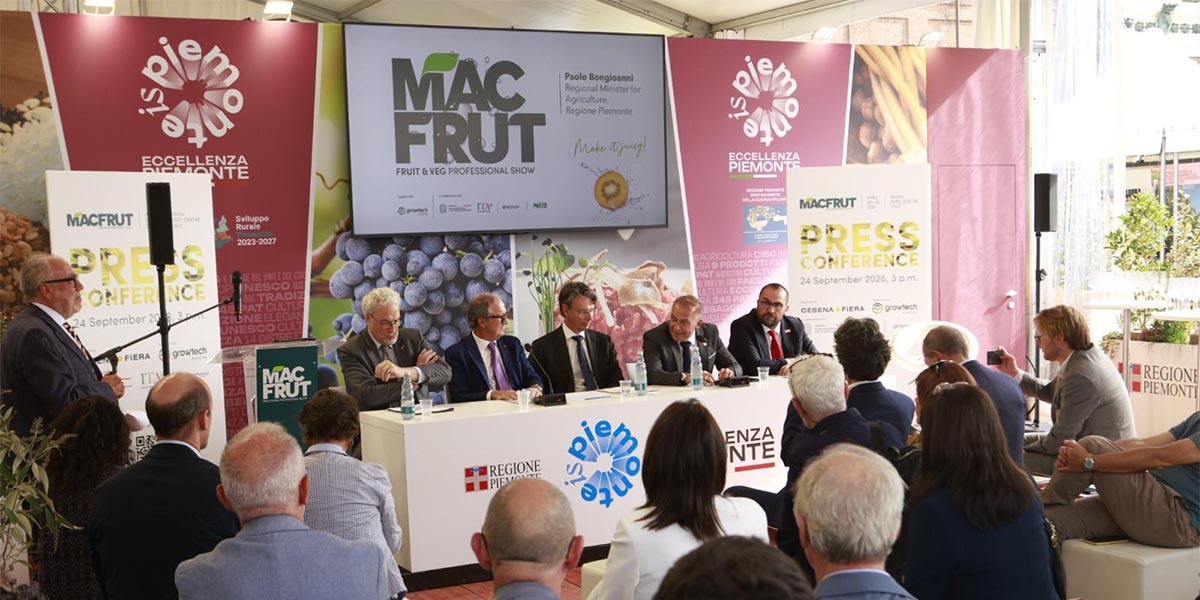
Macfrut 2027, la sfida è fare sistema per competere sui mercati
Alla presentazione di ieri, il Presidente Neri ha tracciato la linea per il 2027: più connessioni tra produzione, tecnologia, ricerca e mercati internazionali
Dal campo
Melinda, Invitalia accompagna una nuova fase di crescita
Automazione, logistica ed efficienza hanno caratterizzato i primi programmi; ora il Consorzio rafforza la capacità produttiva di Melinda Lab

Dal campo
Eurobarometro, per il 95% degli europei l’agricoltura è decisiva per il futuro dell’Ue
La sicurezza degli approvvigionamenti resta una priorità e quasi un cittadino su due vorrebbe aumentare il sostegno finanziario agli agricoltori nei prossimi dieci anni
Dal campo
VOG, al via la nuova stagione delle mele biologiche
Raccolto stabile e assortimento in evoluzione per accompagnare la crescita del segmento bio nei mercati europei
Dal campo
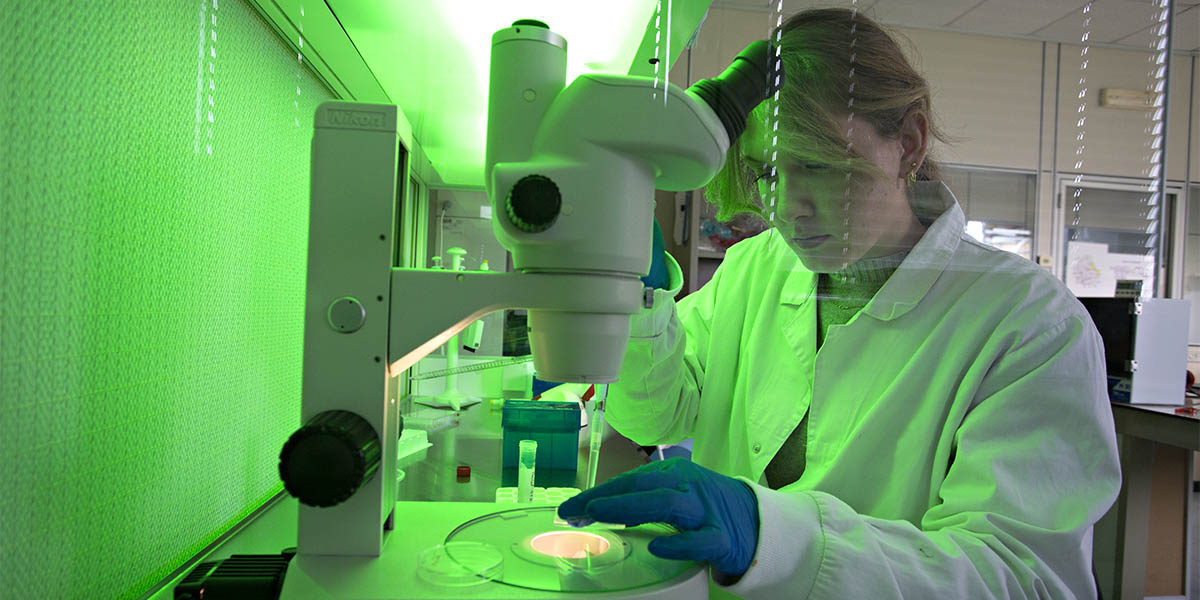
IV gamma, la bioattività diventa un nuovo indicatore della qualità nutrizionale
La ricerca Mioorto-Spallanzani mostra che il solo valore dell’attività antiossidante non basta a prevedere la risposta biologica: insalate con profili simili possono comportarsi diversamente a livello cellulare

Dal campo
Arriva il Marchio biologico italiano: più riconoscibilità per le produzioni nazionali
Il nuovo logo, con tre foglie nei colori della bandiera italiana, accompagnerà i prodotti bio ottenuti da materie prime italiane
Dal campo
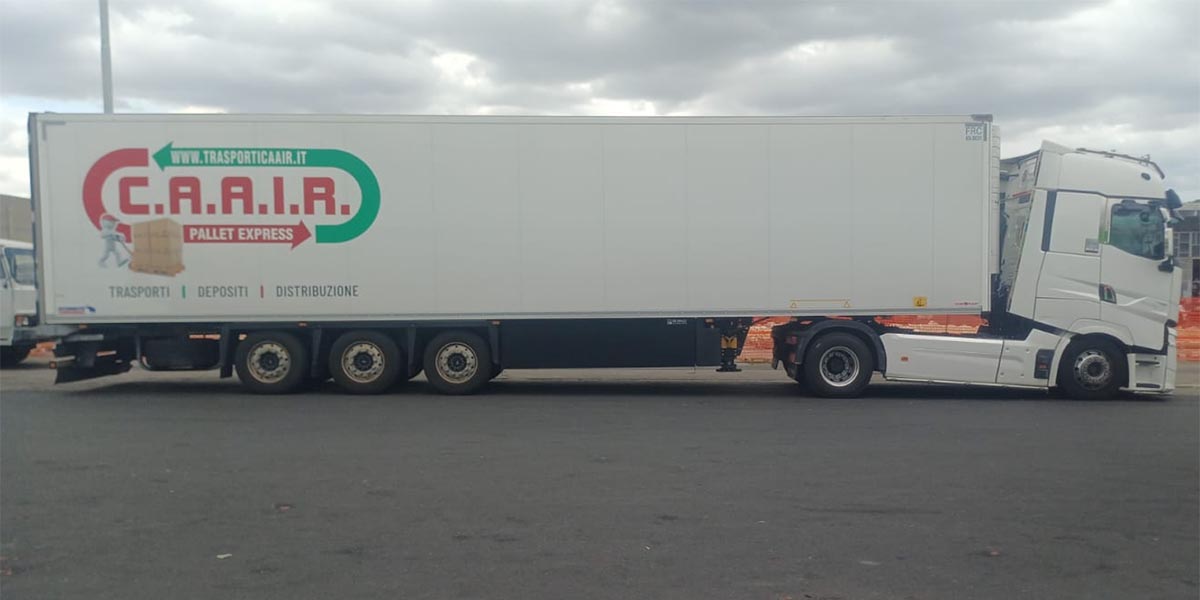
Trasporto ortofrutta, il conto è choc: 3.800 euro in più al mese per ogni camion
Biundo (Nuovo C.A.A.I.R.): «Così le piccole-medie imprese rischiano di chiudere»
Dal campo
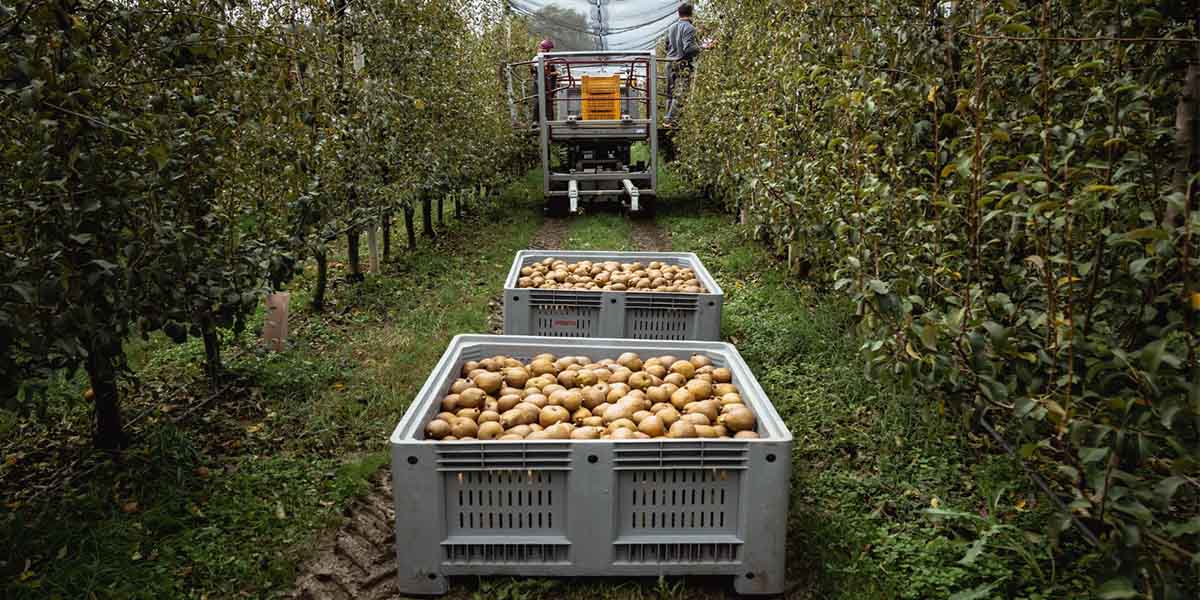
OP Kiwi Sole, la campagna delle pere supera le stime iniziali
Volumi in crescita e qualità della materia prima in ripresa, mentre entra nel vivo la raccolta della premium Angys®
Dal campo
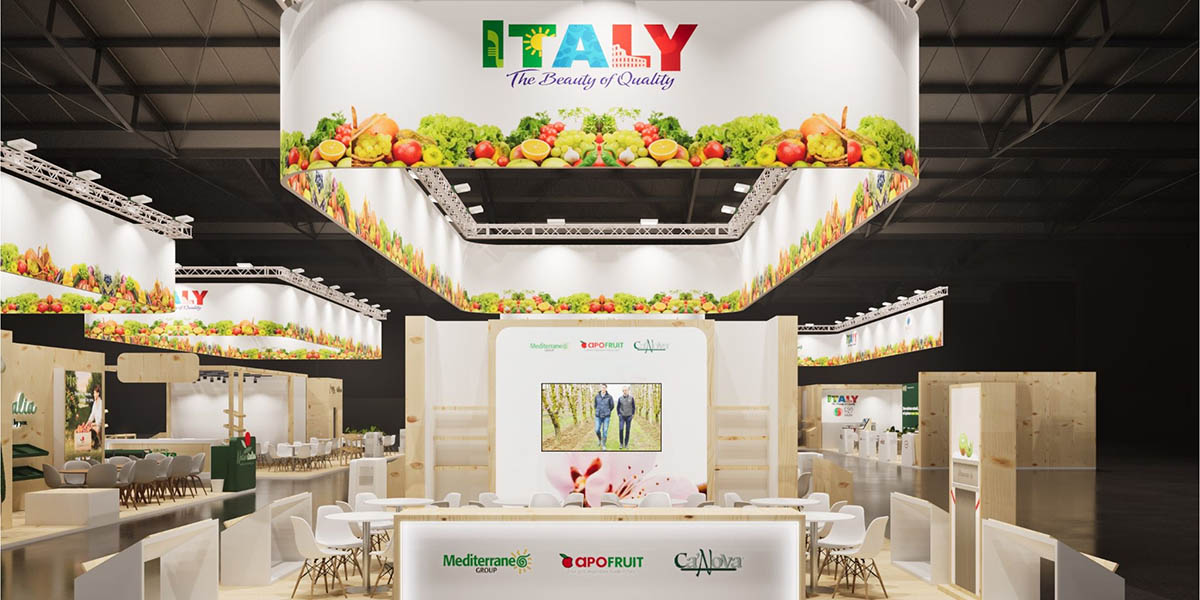
Apofruit torna a Madrid: internazionalizzazione e innovazione al centro
A Fruit Attraction il Gruppo presenta il nuovo spazio espositivo insieme a Canova e Mediterraneo Group
Dal campo
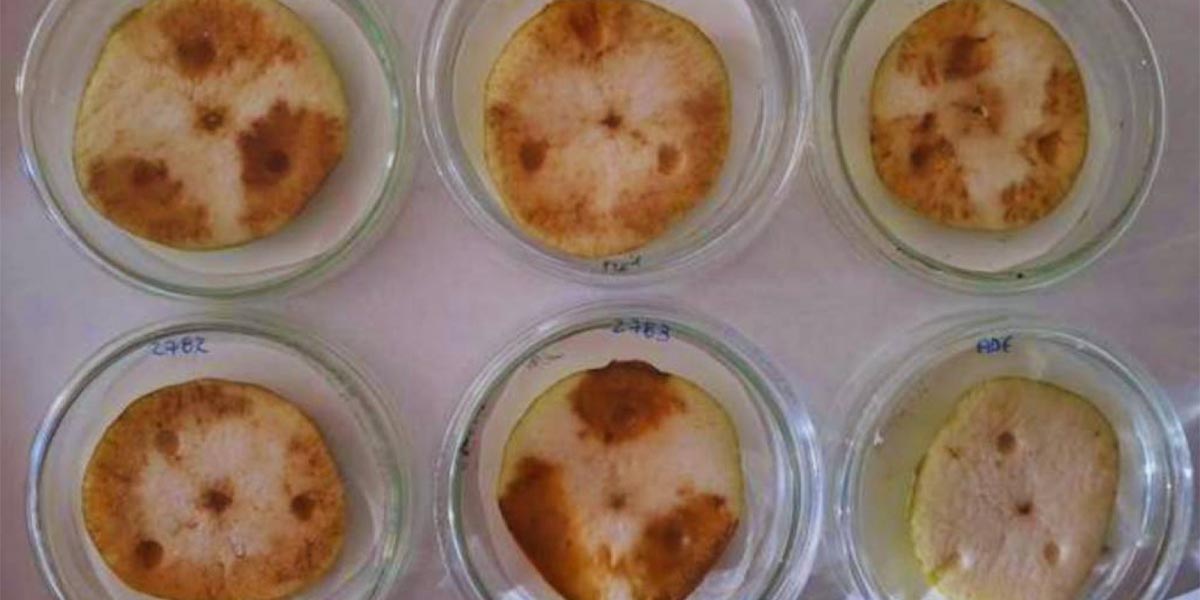
Nuova batteriosi delle pomacee, identificato il responsabile
In Argentina, Rahnella aceris è stato associato a marciumi comparsi dopo la conservazione frigorifera
Dal campo
Certificazione e filiere responsabili al centro delle Settimane Fairtrade 2026
L’iniziativa coinvolge Gdo, brand ed e-commerce con promozioni dedicate fino al 4 novembre