Monitor
Pere in Gdo, meno referenze ma più spazio per prodotto
L’assortimento medio scende da quasi 7 a 6 referenze. Williams protagonista, mentre aumentano lo spazio medio e il peso delle proposte brandizzate
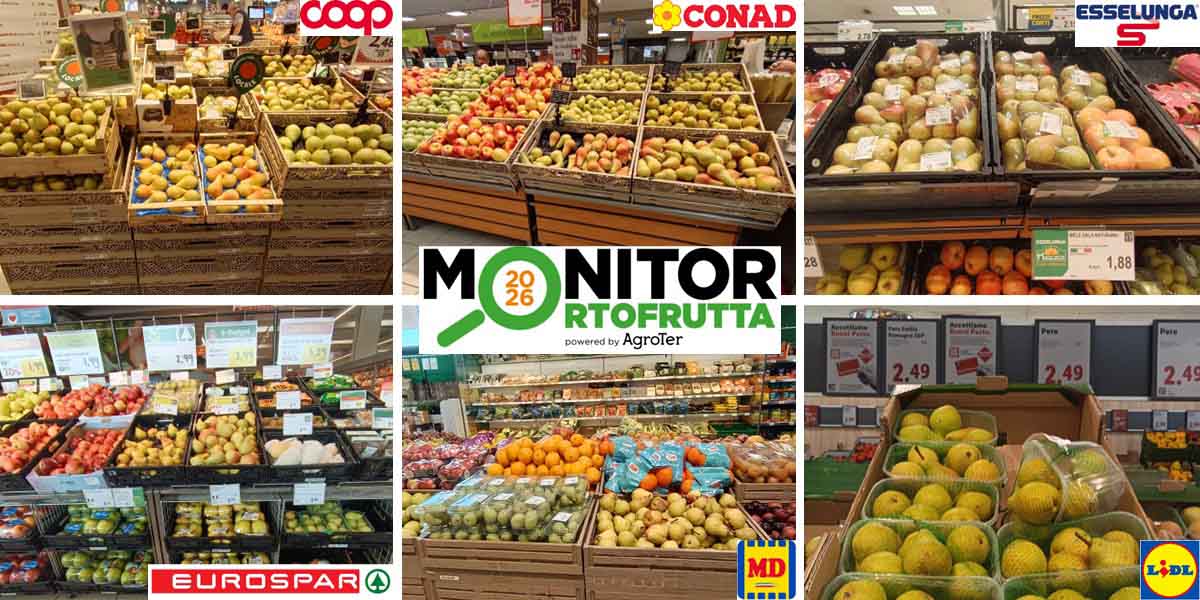
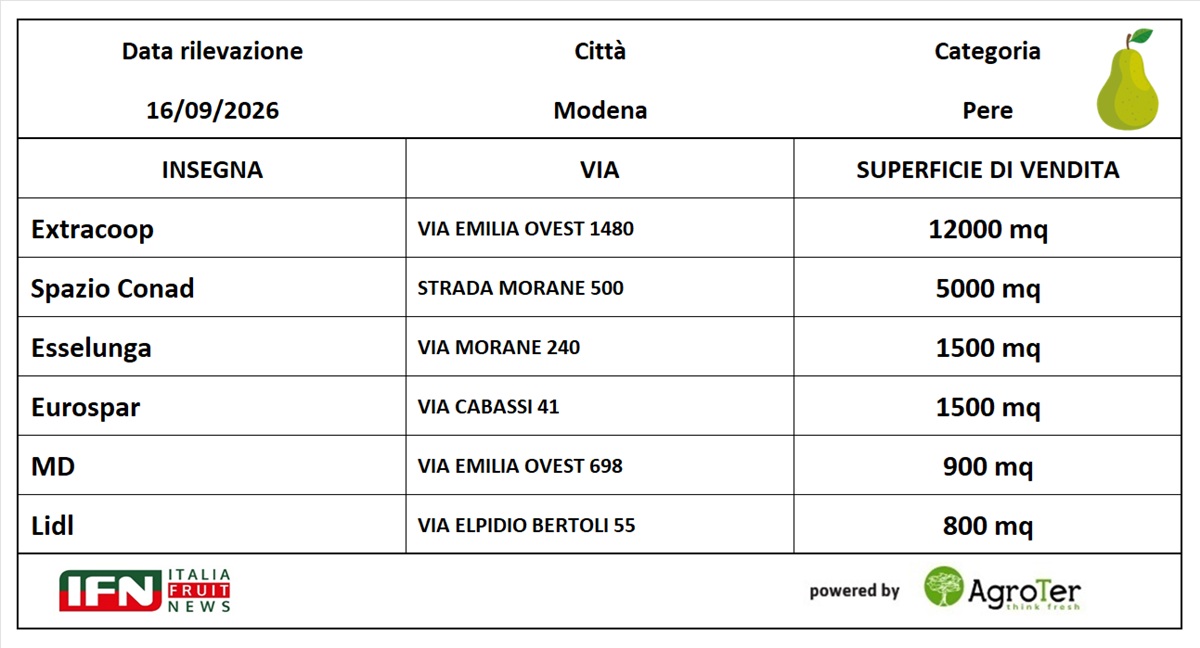
La stagione delle pere entra nel vivo, ma a metà settembre il banco della Gdo non sembra ancora avere raggiunto il suo assetto definitivo. La nuova rilevazione di Italiafruit News, realizzata il 16 settembre in sei punti vendita della piazza di Modena restituisce infatti un assortimento più asciutto rispetto allo stesso periodo del 2025, ma allo stesso tempo una maggiore valorizzazione delle singole referenze.
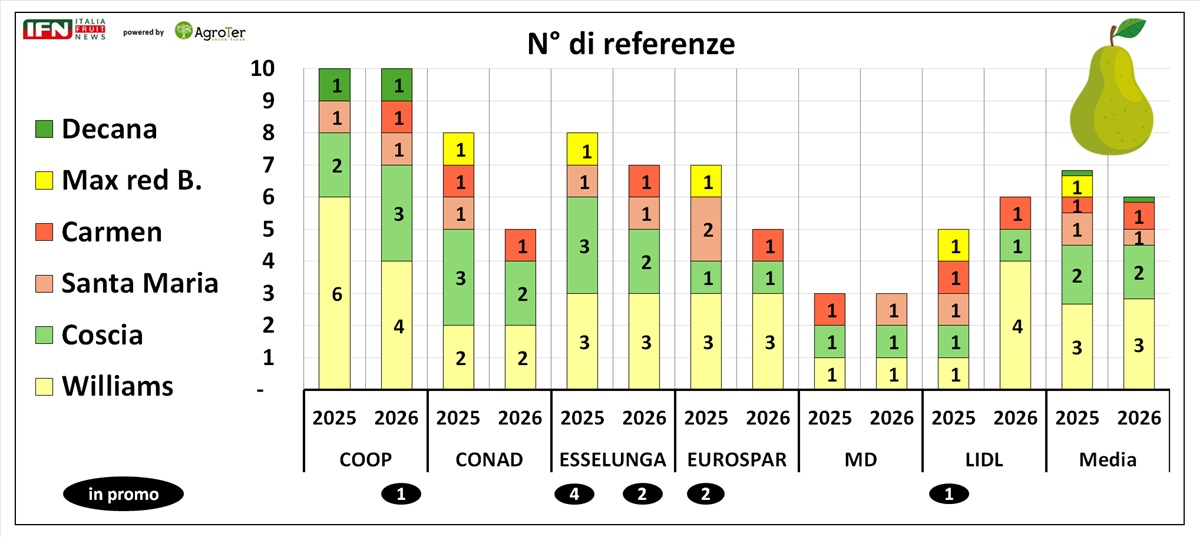
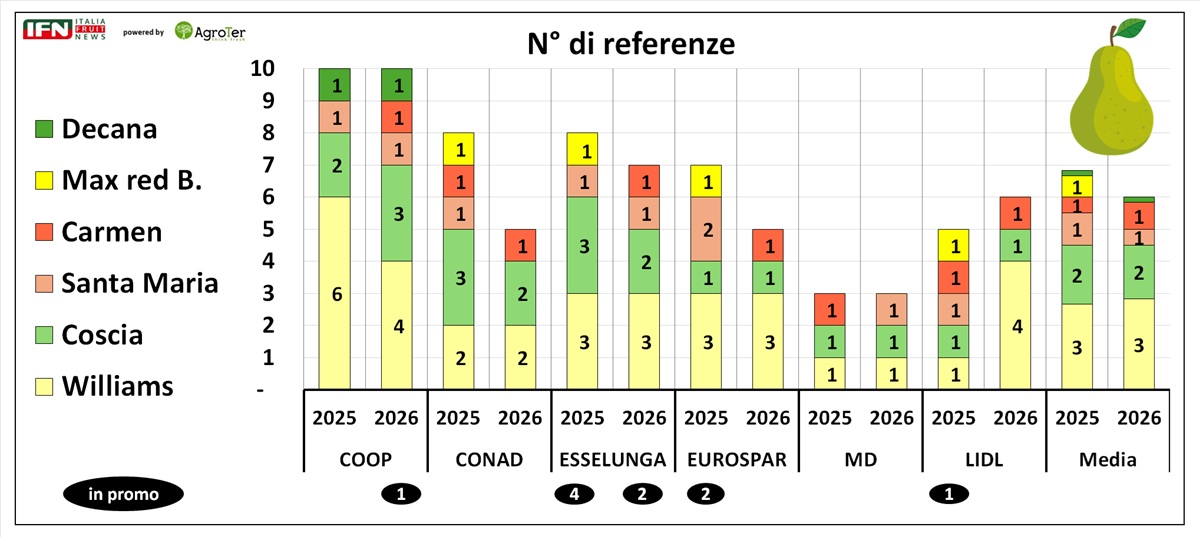
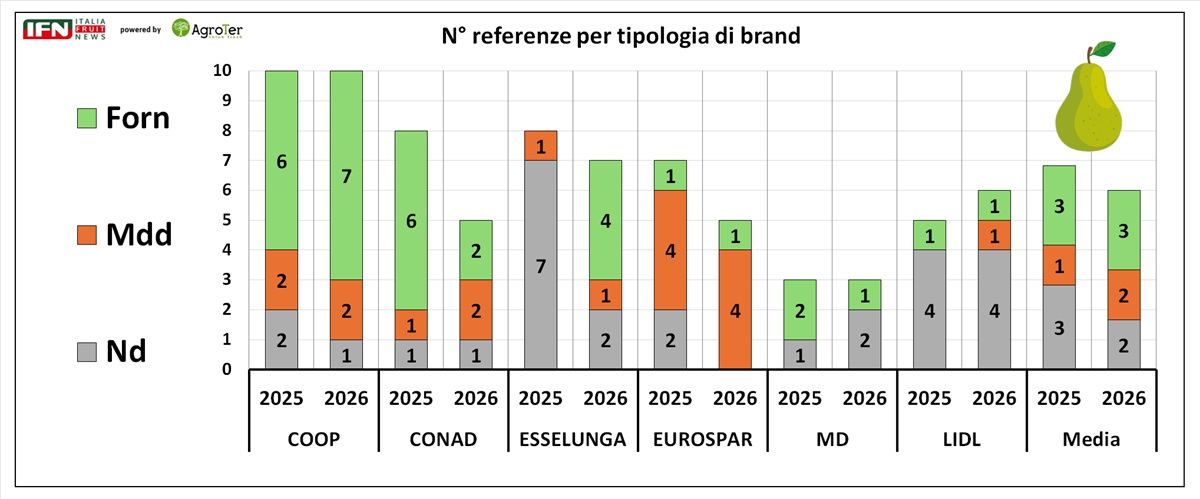
La prima evidenza riguarda proprio le numeriche assortimentali, che nel campione passano complessivamente da circa 41 a 36 referenze, con una media che scende da quasi 7 a 6 prodotti per punto vendita. Una contrazione di circa il 12%, dietro alla quale si nascondono però strategie molto differenti tra le insegne.
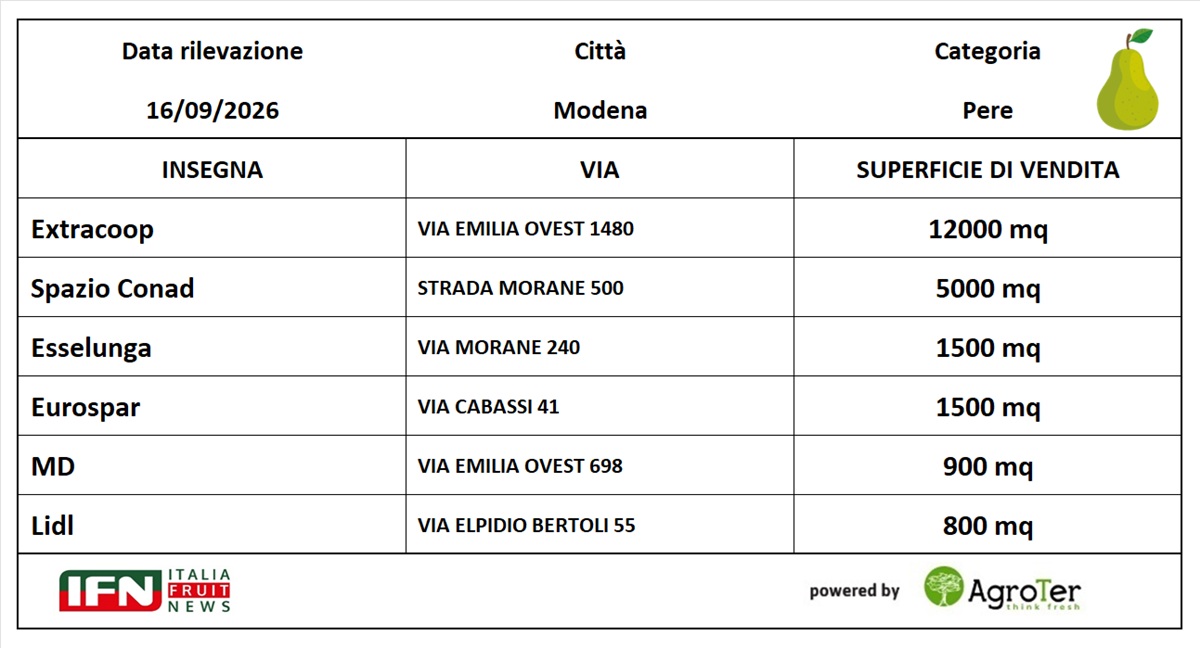
Clicca qui per ingrandire
Coop mantiene la profondità, Conad ed Eurospar riducono
Coop si conferma l’insegna con l’assortimento più ampio, mantenendo 10 referenze, mentre Esselunga si attesta a 7 prodotti. Lidl è l’unica insegna ad ampliare in maniera la proposta, passando da 5 a 6 referenze, mentre MD rimane stabile a quota 3. Più marcato il ridimensionamento di Conad, che passa da 8 a 5 referenze, così come Eurospar, che scende da 7 a 5. A livello varietale, la Williams continua a rappresentare l’ossatura della categoria: nella rilevazione 2026 conta 17 referenze complessive, contro le 16 dell'anno precedente. Alle sue spalle si conferma la Coscia, con 10 prodotti contro gli 11 del 2025.
Più evidente il ricambio tra le altre varietà estive: la Santa Maria scende da 6 a 3 referenze, mentre la Carmen compie il percorso opposto, passando da 3 a 5. È però necessario considerare il momento della rilevazione. Il banco è ancora in una fase di transizione: Abate e Max Red Bartlett non sono ancora entrate nell’assortimento, mentre la Decana è stata rilevata soltanto in Coop. Sarà quindi interessante verificare come cambierà la profondità della categoria con il pieno ingresso delle varietà autunnali.
Clicca qui per ingrandire
Meno prodotti, ma più spazio per ogni referenza
Il calo delle numeriche non si traduce in una riduzione proporzionale della visibilità della categoria.
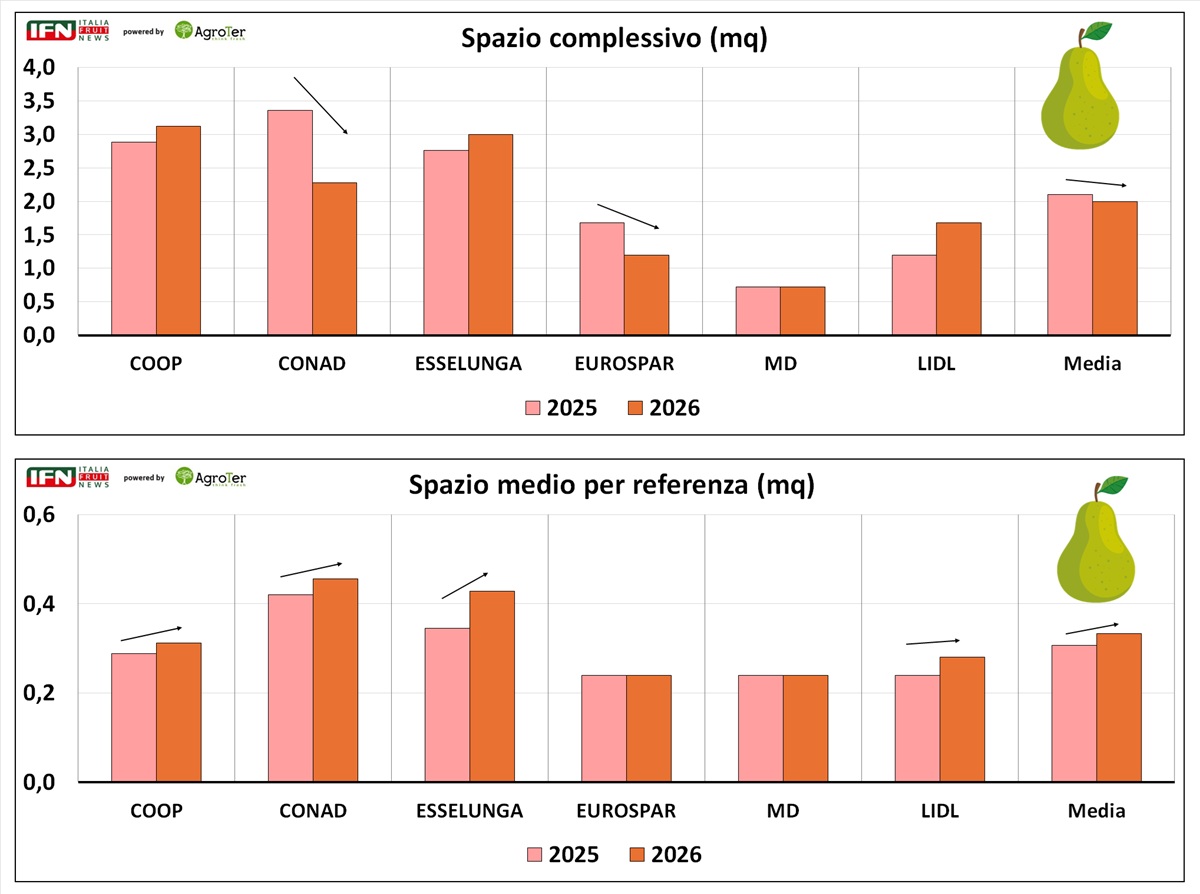
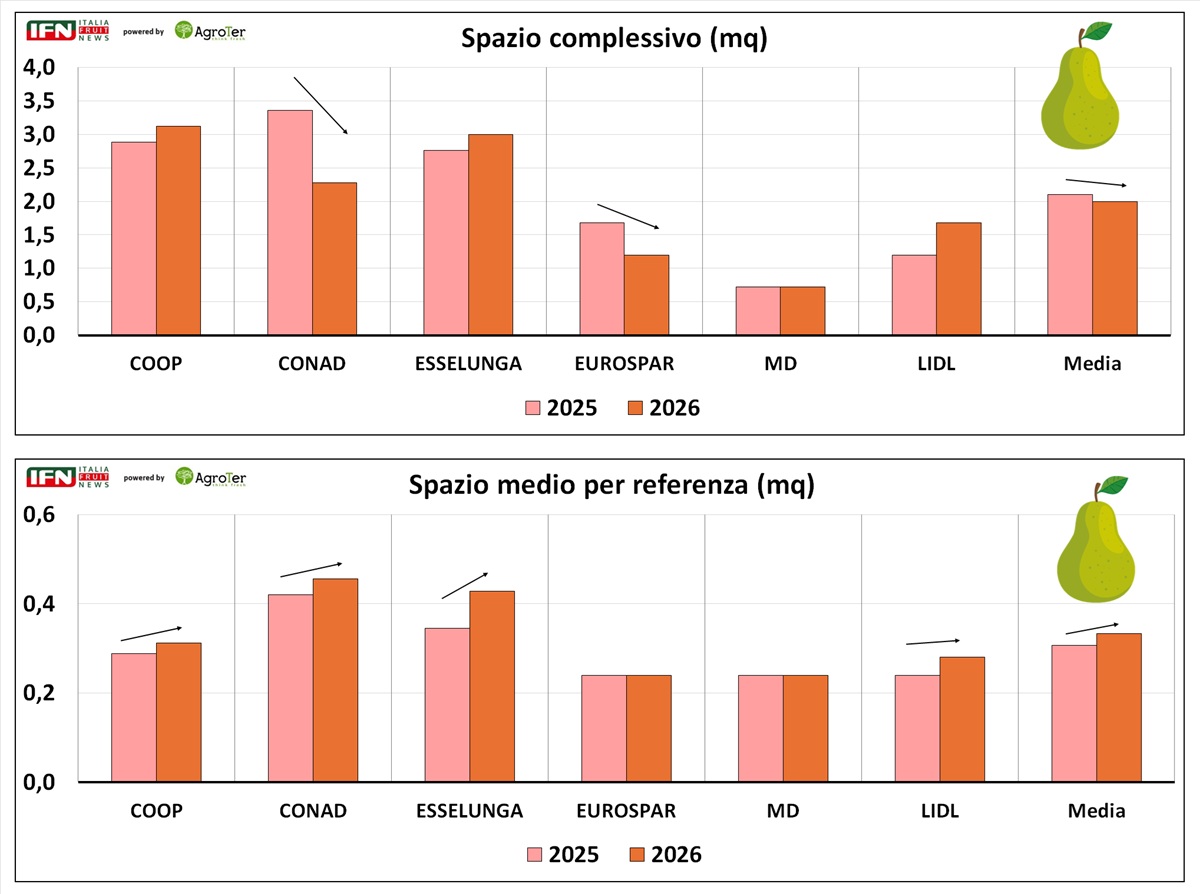
Lo spazio complessivo medio dedicato alle pere passa infatti da poco più di 2,1 a circa 2 metri quadrati per punto vendita, mostrando una flessione contenuta. Allo stesso tempo aumenta di circa il 10% lo spazio attribuito alla singola referenza. In altre parole, ci sono meno prodotti, ma quelli presenti vengono più valorizzati rispetto al 2025.
La dinamica risulta particolarmente evidente in Esselunga, dove lo spazio complessivo cresce nonostante la riduzione delle numeriche, facendo salire sensibilmente lo spazio medio per referenza. Crescono anche Coop e, soprattutto, Lidl. Situazione opposta per Conad ed Eurospar, dove la contrazione dell’assortimento è accompagnata da una riduzione della superficie complessivamente destinata alla categoria.
Clicca qui per ingrandire
Confezioni più leggere e meno vassoi in cartone
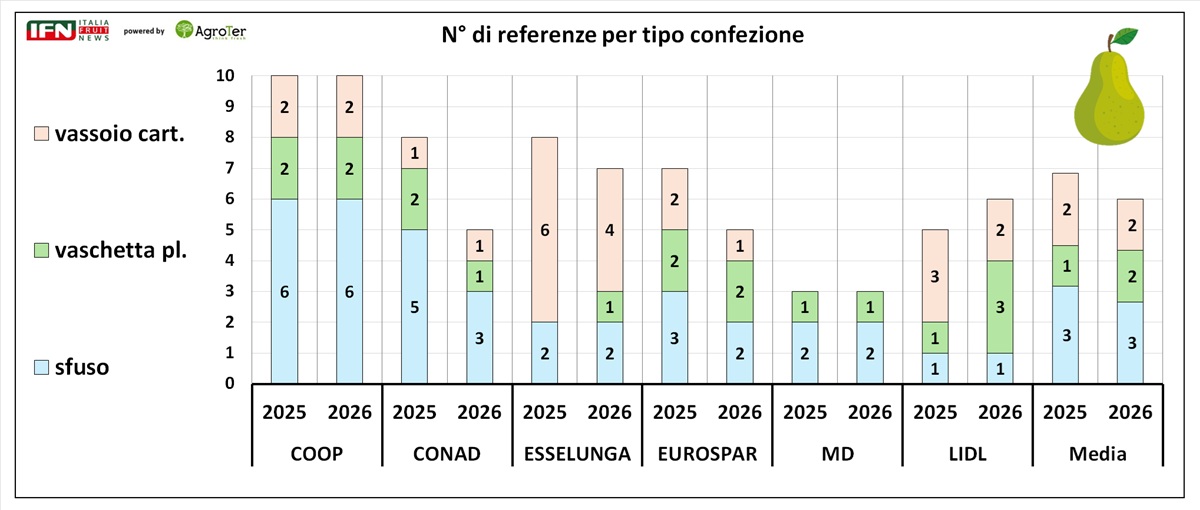
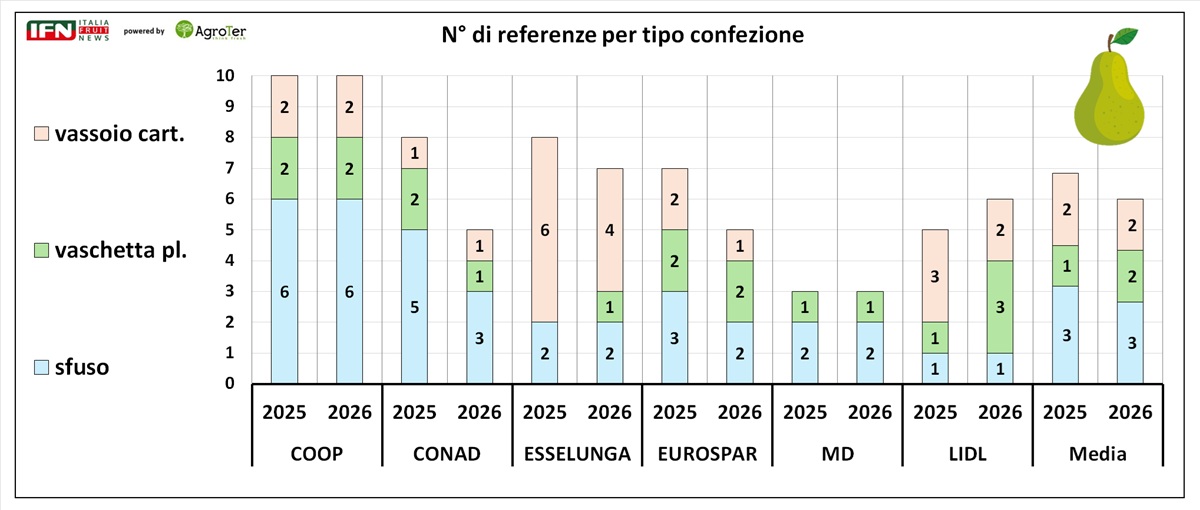
Interessante anche l’evoluzione delle modalità di vendita. Lo sfuso rimane centrale, ma nel campione passa da 19 a 16 referenze, mentre aumentano le vaschette in plastica, da 8 a 10. In diminuzione, invece, i vassoi in cartone, che scendono complessivamente da 14 a 10 referenze.
Ma il cambiamento forse più interessante riguarda le grammature. Le confezioni da un chilogrammo sono ormai limitate e la proposta si sta progressivamente spostando su formati da 750 grammi o inferiori. Un alleggerimento del pack che consente evidentemente di lavorare anche sul prezzo facciale della confezione in una categoria caratterizzata da valori all'euro-chilo non sempre contenuti.
Clicca qui per ingrandire
Crescono Mdd e brand, cala il prodotto senza marca
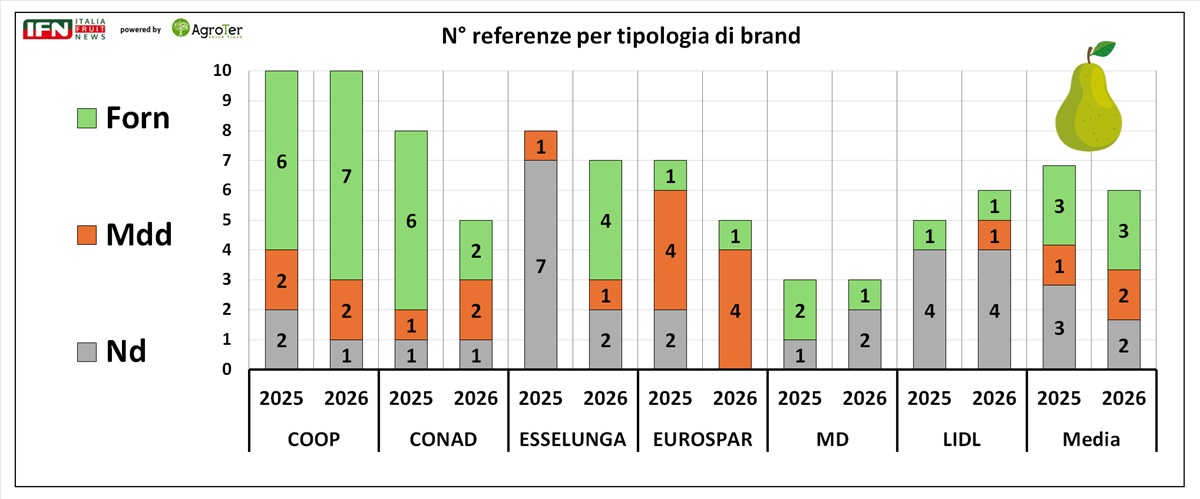
Anche sul fronte della marca emerge un processo di razionalizzazione dell’offerta. Le referenze riconducibili ai brand dei fornitori rimangono sostanzialmente stabili in valore assoluto, 16 sia nel 2025 sia nel 2026. Con un assortimento complessivo più ridotto, il loro peso sale quindi da circa il 39 al 44%. Cresce anche la Marca del distributore, che passa da 8 a 10 referenze e arriva a rappresentare circa il 28% dell’offerta.
Il vero ridimensionamento riguarda quindi le referenze senza una chiara identificazione di marca, che scendono da 17 a 10. Il loro peso sull'assortimento passa da oltre il 40 a meno del 30%. Un dato interessante perché suggerisce come la riduzione delle numeriche non stia avvenendo semplicemente attraverso un taglio lineare dell’assortimento, ma sembri accompagnarsi a una maggiore identificazione e segmentazione della proposta. In questo senso, come prestazione complessiva, trova un po' più spazio la Mdd premium che sostituisce qualche referenza mainstream.
Clicca qui per ingrandire
Williams stabile nei prezzi medi, ma il premium supera i 7 euro/kg
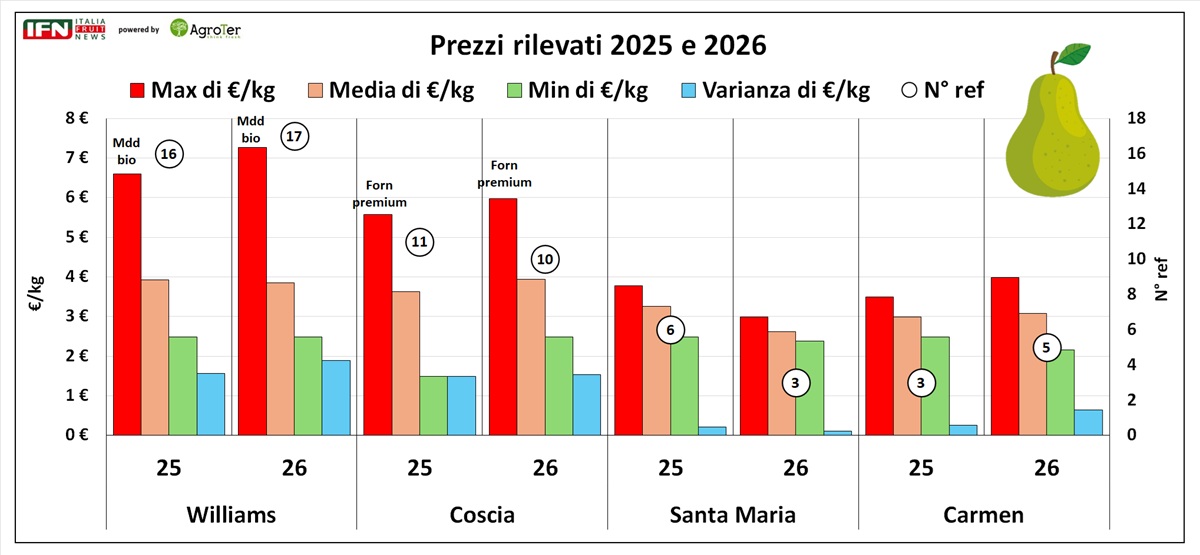
Chiudiamo con i prezzi, dove le differenze tra varietà rimangono significative. Per la Williams, che con 17 referenze è nettamente la varietà più rappresentata, il prezzo medio resta poco sotto i 4 euro/kg, sostanzialmente in linea con il 2025. Si amplia però la forbice: il valore massimo supera i 7 euro/kg, legato a una proposta Mdd biologica, mentre il minimo rimane intorno ai 2,5 euro/kg.
Sulla Coscia il prezzo medio sale invece da circa 3,6 a poco meno di 4 euro/kg. Anche il prezzo minimo cresce sensibilmente, passando da circa 1,5 a 2,5 euro/kg, mentre le proposte premium arrivano intorno ai 6 euro. Tendenza differente per la Santa Maria, dove il prezzo medio scende verso 2,7 euro/kg, mentre la Carmen rimane attorno ai 3 euro, pur mostrando un ampliamento della forbice tra minimo e massimo.
Nel complesso, quindi, la fotografia di metà settembre sembra raccontare una categoria più razionalizzata che ridimensionata. Le referenze diminuiscono, ma cresce lo spazio attribuito a ciascun prodotto e aumenta il peso di marche dei produttori e Mdd. Parallelamente, le confezioni si alleggeriscono e la Williams continua a svolgere il ruolo di riferimento in attesa dell’ingresso a pieno regime delle grandi varietà autunnali. (ga)
Monitor
REWE Group, best case a ‘Il Carrello Frutta & Verdura 2026’
Player globale, che spazia dal discount al superstore, è uno dei più grandi retailer alimentari in Europa con oltre 100 miliardi di vendite nel 2025
Matthias Geuder, Chief Operative Officer fruit&vegetable verticals REWE Group e Dario Scatà, Chief Executive Officer di Eurogroup Italia, rappresenteranno le strategie del gruppo distributivo nel percorso dall’acquisto alla vendita
Monitor
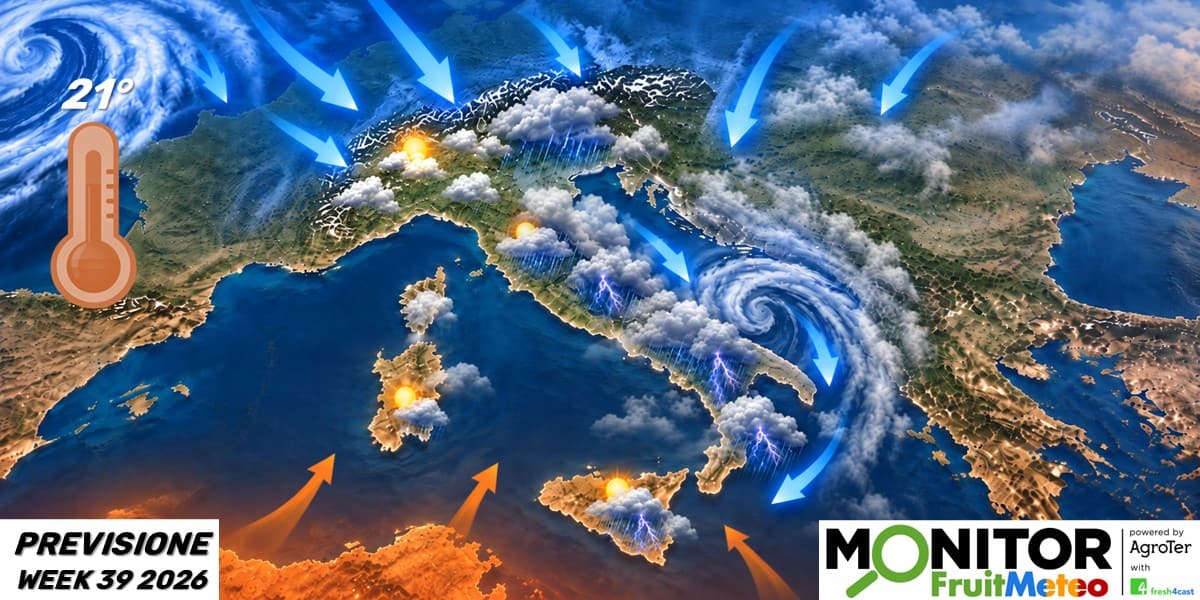
Settimana 39, arriva l’autunno e si cambia passo
Ci raggiunge il primo vero fronte freddo della stagione. Il calo termico sarà diffuso lungo la Penisola, con effetti più marcati al Centro-Sud
Monitor
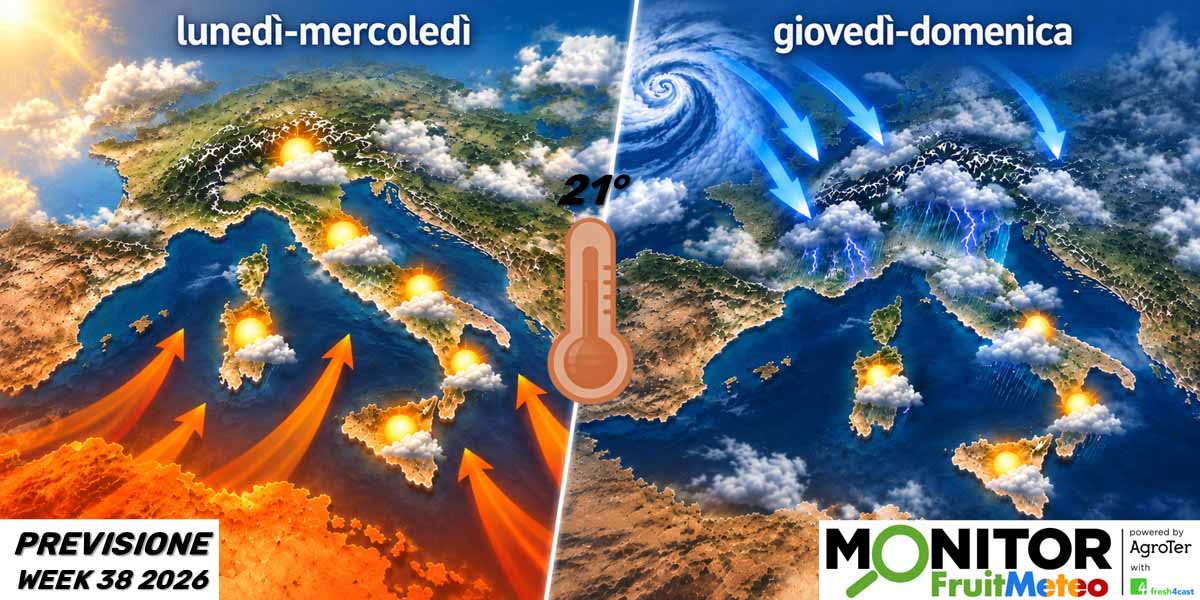
Settimana 38, breve ritorno del caldo poi temperature in calo
L’anticiclone africano riporta le massime sopra la media a inizio settimana, ma da giovedì una perturbazione favorirà un nuovo raffreddamento, soprattutto al Centro-Sud

Monitor
Ortofrutta, primo semestre da importatori netti: saldo negativo anche a valore
Il saldo passa da +59,1 milioni nel primo semestre 2025 a -20,4 milioni nel 2026, con un disavanzo a volume vicino a 300mila tonnellate
Monitor
Susine, l’offerta si allarga e cambia colore
L’assortimento medio sale da 8 a 9 referenze e cresce lo spazio dedicato. Le gialle guadagnano terreno, mentre il confezionato resta protagonista
Monitor
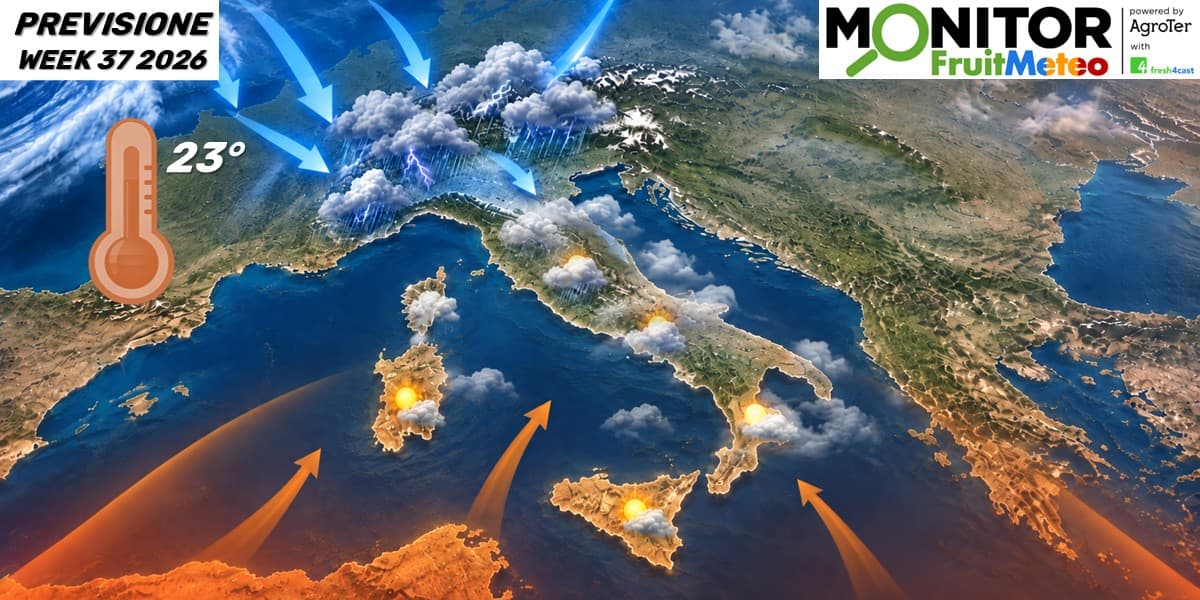
Settembre cambia passo: piogge e temperature in calo da metà settimana
Le perturbazioni scenderanno dal Nord verso il Centro-Sud. Da mercoledì brusco calo termico, con i consumi pronti a spostarsi dalle categorie estive a quelle autunnali.
Monitor
Frutti di bosco: crescita record nel discount, ad agosto è +75%
La categoria avanza in tutta la Gdo (+27%), ma questo canale stacca tutti gli altri e guadagna quota
Monitor
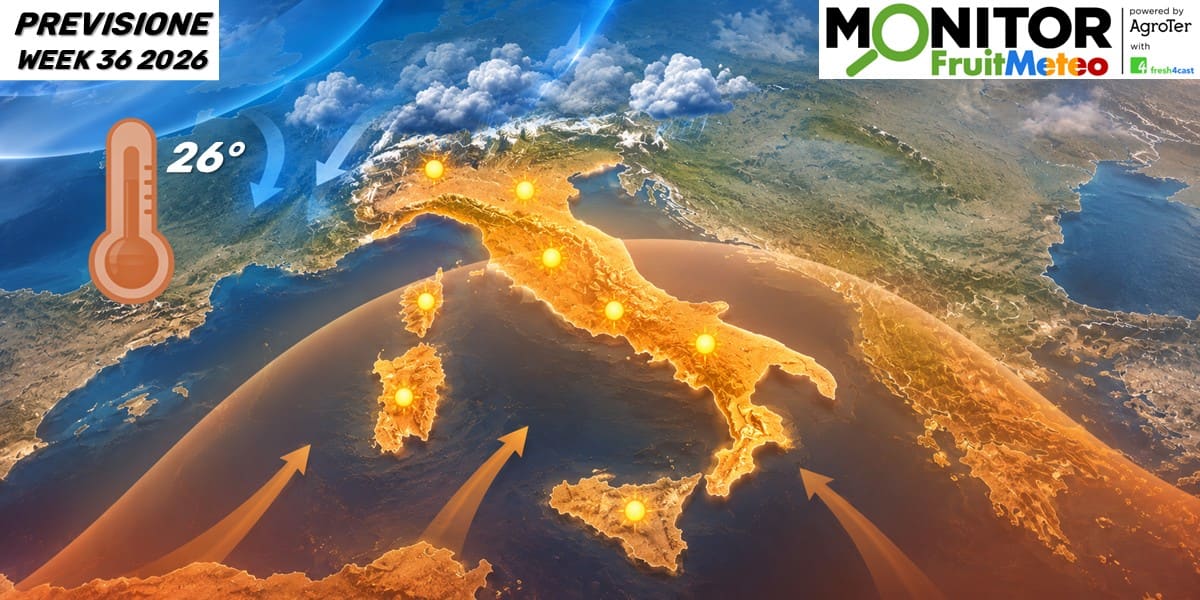
Autunno solo sul calendario: settembre parte con l’anticiclone africano
Clima ancora estivo sulla Penisola, con temperature ben superiori al 2025 e punte fino a 34°C come media nel Centro Italia. Gli assortimenti rimarranno estivi o ci sarà sovrapposizione con i prodotti autunnali?
Monitor
Pesche e nettarine: a ciascuno la propria strategia
Coop, Conad ed Esselunga alzano l’asticella su assortimenti e visibilità, mentre Eurospar, Lidl e MD scelgono una gestione più essenziale della categoria
Monitor
Commercio estero, il kiwi corre mentre pere e arance crollano
Nei primi cinque mesi il kiwi cresce del 14% a volume e del 19% a valore; al contrario, le pere perdono il 38% a volume e le arance il 19%
Monitor
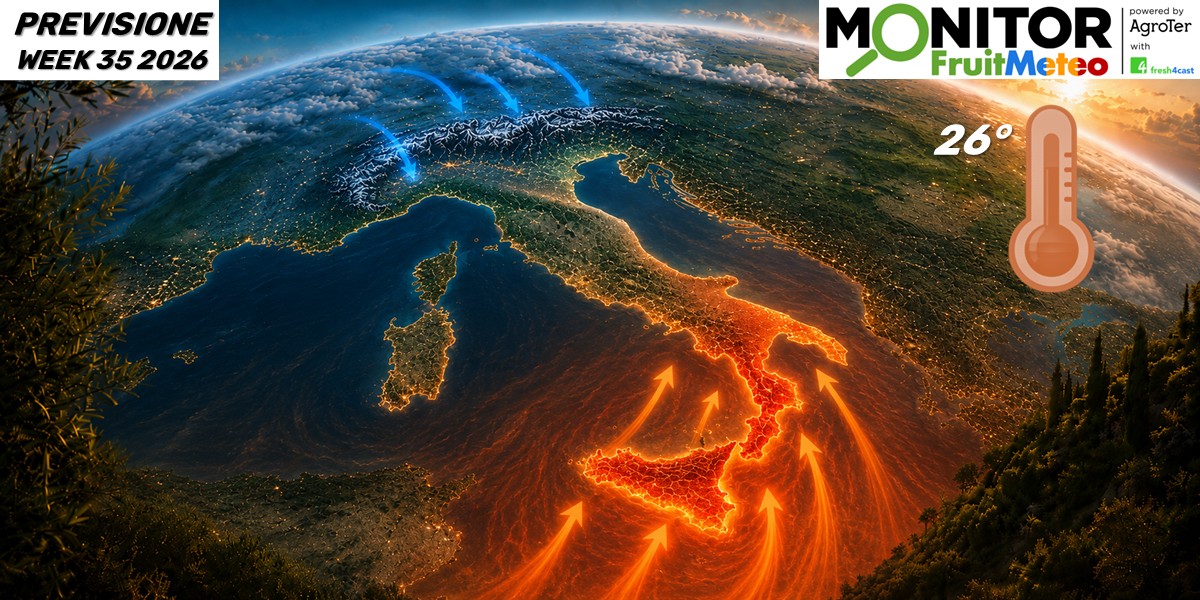
Fine agosto ancora rovente: il caldo si sposta al Sud
La settimana 35 interrompe la graduale discesa delle temperature: medie ancora sui 26 °C, fino a 3 °C sopra il 2025. Picchi tra giovedì e venerdì, week end meno afoso

Monitor
Agosto debutta con la quarta ondata di caldo
Da mercoledì temperature in forte rialzo, con picchi fino a 40 °C: prospettive favorevoli per i consumi estivi, ma aumentano i rischi per produzione, raccolta e conservazione

Monitor
V gamma, assortimenti senza mezze misure nella Gdo
Tra verdure cotte e piatti pronti, le insegne mostrano strategie molto diverse, con numeriche che vanno da 4 a oltre 120 referenze e un potenziale ancora elevato grazie a servizio, shelf life e varietà dell’offerta

Monitor
Meteo, tregua dal caldo estremo, ma è emergenza temporali
Dopo punte oltre i 47 °C, la settimana 30 porterà valori più contenuti. Resta da capire l’impatto sulle vendite dei prodotti stagionali
Monitor
Ortofrutta, l’export cresce a valore ma il saldo peggiora
Nel primo quadrimestre 2026 le vendite estere salgono del 7%, ma l’import corre di più e riduce l’avanzo commerciale