Dal campo
Uva da tavola, più concorrenza e costi in aumento complicano la campagna
Marcello Guidi, Apofruit: “Più prodotto da Spagna e Grecia, Maghreb presente più a lungo. A questo si aggiungono export complicato dalla geopolitica e consumi poco brillanti”
Non è una campagna semplice per l’uva da tavola. Spagna e Grecia hanno quantitativi superiori alle ultime annate, il Maghreb ha allungato la propria presenza nella prima parte della stagione e più avanti inizieranno ad arrivare le produzioni dell’emisfero sud mentre in Europa ci sarà ancora uva da collocare. A questo si aggiungono consumi non particolarmente brillanti, costi di produzione crescenti e alcuni mercati di esportazione resi più difficili da crisi geopolitica e logistica.
In uno scenario così affollato, poter contare su una struttura organizzata, programmi commerciali costruiti nel tempo e una presenza consolidata sui mercati diventa ancora più importante. È il caso di Apofruit Italia, che affronta la seconda parte della stagione con gli stabilimenti a pieno regime e una quota rilevante di prodotto già programmata.
“Era una campagna che immaginavamo complessa e così si sta rivelando”, commenta Marcello Guidi, export sales coordinator di Apofruit Italia. “I programmi con i clienti storici ci danno fiducia nel collocare tutta la produzione. Gli ordini ci sono e negli stabilimenti di Scanzano Jonico e Op Terra di Bari di Noicattaro, stiamo lavorando a pieno ritmo. L’obiettivo è terminare l’uva bianca entro novembre e arrivare con la rossa fino a dicembre. Vendere il prodotto, però, non è l’unico problema: bisogna capire a quale valore riusciremo a farlo”.
9-10 mila tonnellate, tutto senza semi
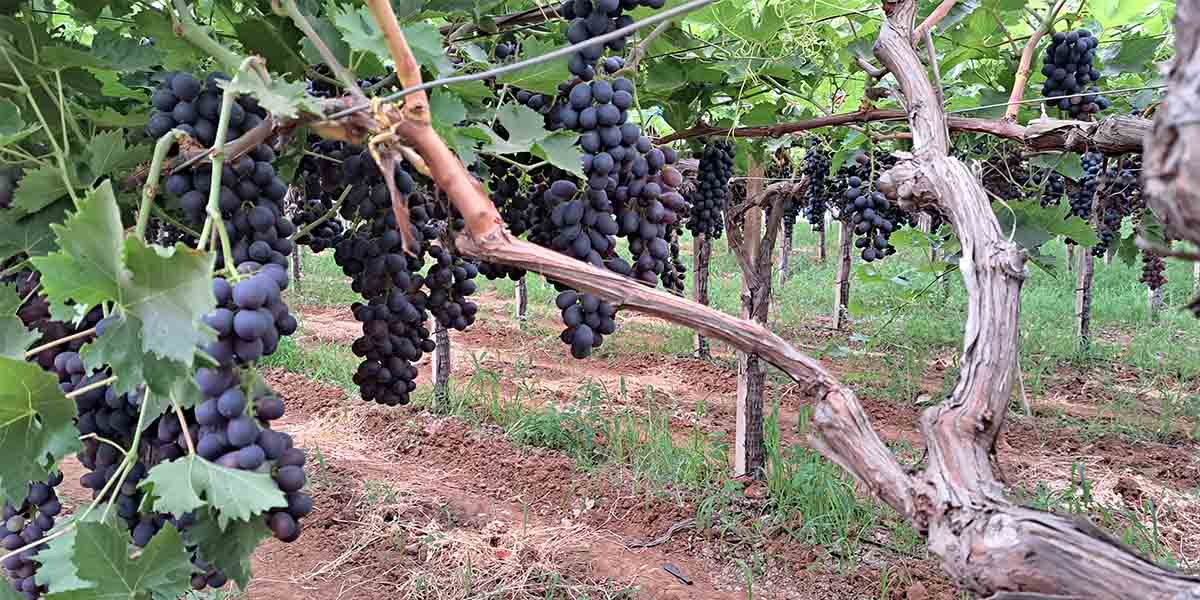
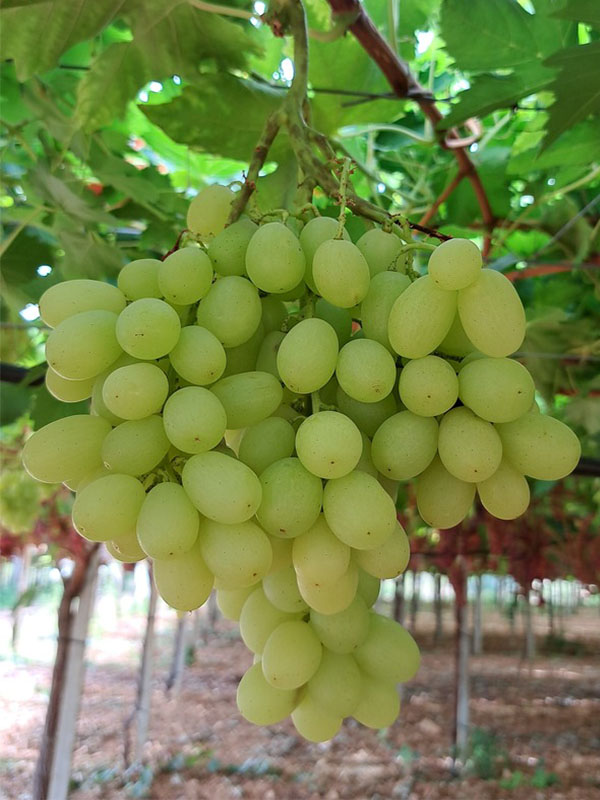
Apofruit lavora esclusivamente uva seedless e, considerando anche Mediterraneo Group, la disponibilità complessiva indicata da Guidi si colloca tra 9 e 10 mila tonnellate. “Quest’anno in Puglia abbiamo iniziato i primi tagli già nei primi giorni di luglio, mentre la Sicilia ci permette di allungare maggiormente la parte finale della stagione. Al momento abbiamo ritirato circa il 55% del prodotto previsto per questa campagna e proseguiremo indicativamente fino a metà dicembre”.
Sul piano produttivo il quadro è finora abbastanza regolare. “Le rese sono sostanzialmente in linea con le attese e la qualità è buona. Il caldo ha rallentato la colorazione di alcune rosse, mentre umidità e cracking hanno creato problemi in alcune aziende, ma nel nostro complesso produttivo l’incidenza è stata limitata”.
Più delicato è il fronte economico. “L’uva richiede investimenti importanti: strutture, materiali, manodopera. Questi costi continuano ad aumentare e il mercato fatica a riconoscerli. Si può intervenire sull’organizzazione aziendale e sull’efficienza, ma non si recupera tutto. Se il prezzo di vendita scende, prima o poi la differenza colpisce il produttore”.
Export: le crisi geopolitiche complicano gli scambi
Per un settore fortemente orientato ai mercati esteri, come quello dell’uva da tavola italiano, quanto accade fuori dall’Italia pesa in maniera determinante. “Noi esportiamo circa il 70-80% della produzione e difendere le posizioni sui mercati internazionali è diventato più difficile. Destinazioni come gli Emirati Arabi, e Dubai in particolare, erano sbocchi interessanti in alcuni momenti della campagna. Oggi la situazione geopolitica complica il trasporto marittimo, mentre l’aereo ha costi difficilmente sostenibili con continuità”. Nel frattempo, le finestre commerciali dei diversi Paesi tendono a sovrapporsi sempre di più. Il Maghreb presidia ormai una parte ampia della fase iniziale, arrivando in alcuni casi fino ad agosto. Sul finale, invece, cresce il rischio di incrociare l’emisfero sud quando l’Europa non ha ancora terminato il proprio prodotto.
Varietà senza semi, manca una regia dell’offerta
Dentro questo quadro Guidi richiama anche un altro passaggio che negli ultimi anni ha cambiato profondamente il settore: la proliferazione delle varietà brevettate. “Quando circa vent’anni fa siamo stati tra i primi ad approcciarci al mondo delle uve seedless, i licenziatari erano pochissimi. Il sistema era molto più ristretto e consentiva un maggiore controllo. Negli anni le licenze e le varietà si sono moltiplicate e oggi la competizione è diventata molto più serrata”.
Il problema, secondo Guidi, non è la ricerca varietale in sé, ma la difficoltà nel governarne la diffusione. “Una varietà brevettata mantiene una riconoscibilità, ma se viene piantata da molti operatori e in molti Paesi finisce inevitabilmente per competere anche con se stessa”.
È qui che il confronto con alcuni club varietali diventa interessante. “Forse da quelle esperienze si poteva prendere qualcosa in più. Quando esiste una regia sullo sviluppo delle superfici e sulla gestione dell’offerta, è più facile difendere il valore. Se invece tutti aumentano contemporaneamente i volumi, diventa un boomerang”.
E proprio l’aumento della produzione impone, secondo Guidi, una riflessione prima di continuare a investire in nuovi ettari. “Il comparto deve fermarsi a capire quanto prodotto il mercato possa realmente assorbire e quali strumenti utilizzare per governare l’offerta. Perché se crescono insieme superfici, produzioni e Paesi concorrenti mentre i consumi restano quelli che sono, la pressione finisce inevitabilmente sul prezzo”.
Per realtà strutturate come Apofruit, la programmazione commerciale, la rete export e i rapporti consolidati con i clienti permettono di gestire meglio queste tensioni. Ma il segnale che arriva dalla campagna 2026 riguarda tutto il comparto: continuare ad aumentare la produzione alla cieca, senza una minima regia dell’offerta, rischia soltanto di amplificare gli squilibri e comprimere ulteriormente il valore. (ga)
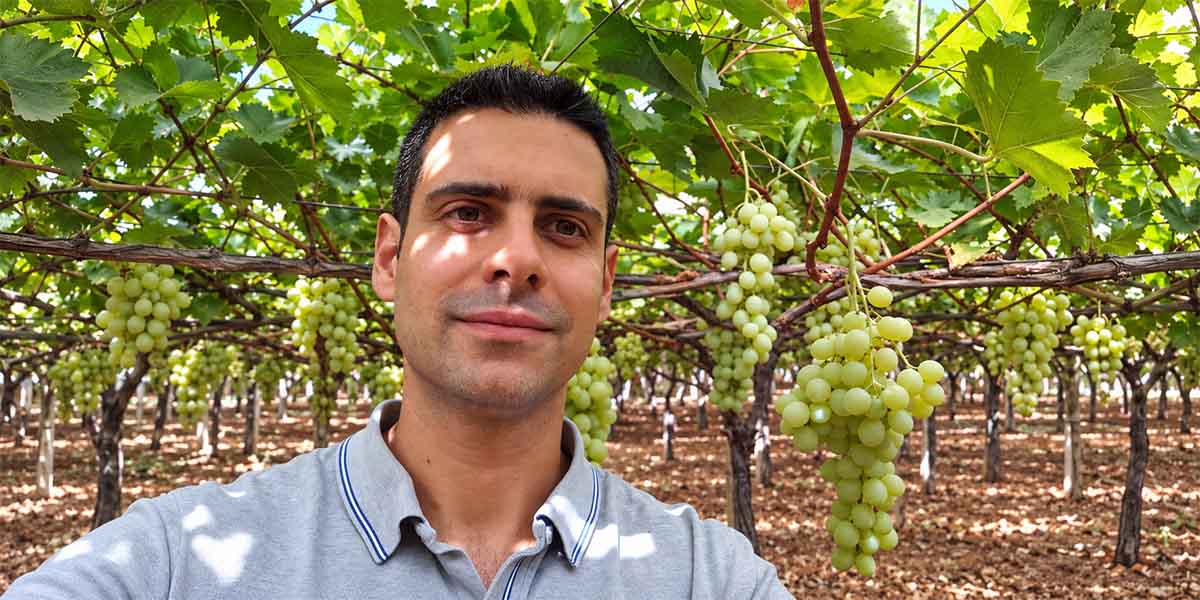
In apertura Marcello Guidi, export sales coordinator di Apofruit Italia.