Il meglio di IFN
Uva, settembre affonda i consumi: -16% mentre la frutta cresce
Iper+super: nel progressivo 2026 la categoria perde il 9% a volume e il 7% a valore
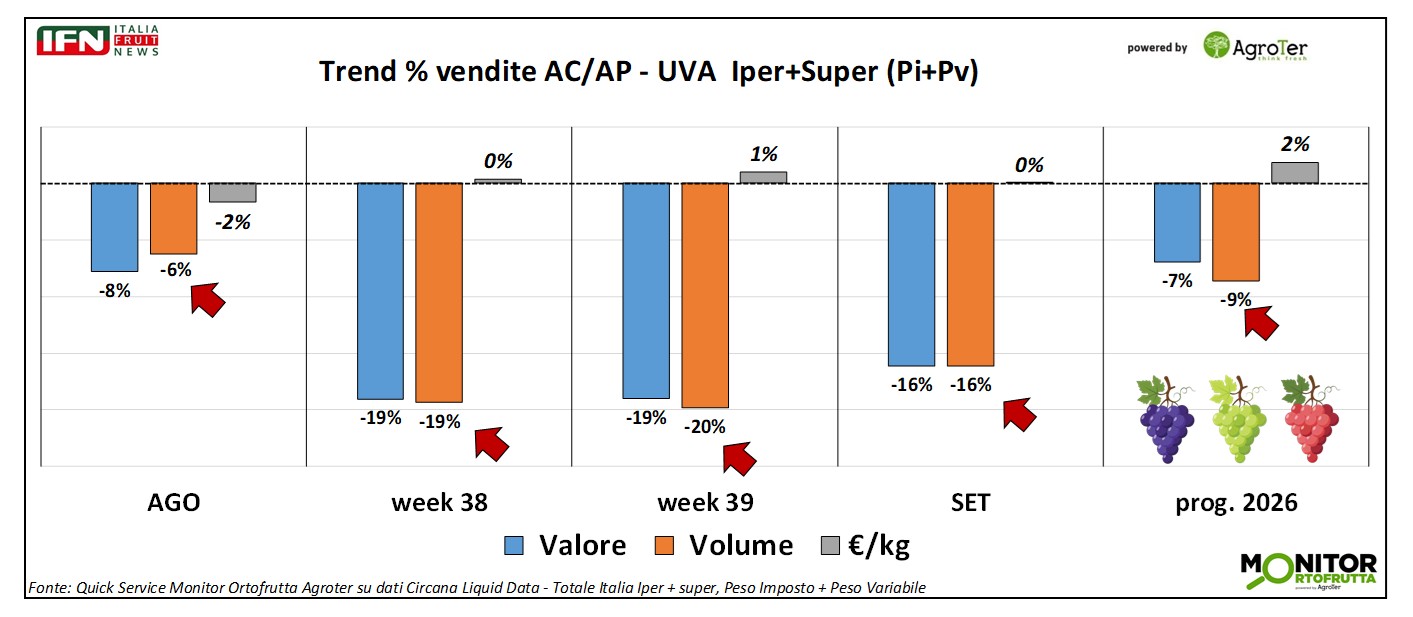
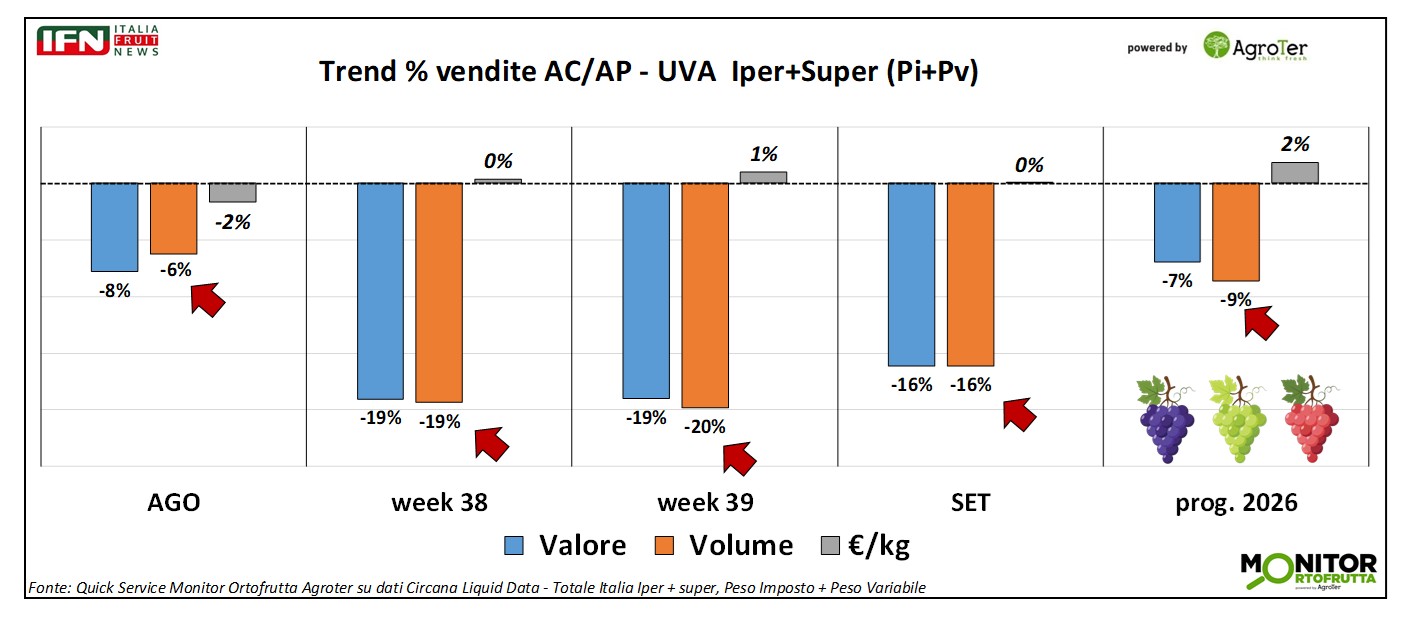
L’uva continua a soffrire nella Gdo italiana e settembre ha accentuato una tendenza già negativa. Nel progressivo 2026, negli ipermercati e supermercati, la categoria registra -9% a volume e -7% a valore. Il mese di settembre peggiora ulteriormente il quadro, con vendite in calo del 16% sia a volume sia a valore rispetto allo stesso periodo del 2025. È quanto emerge dal Quick Service Monitor Ortofrutta Agroter su base Circana Liquid Data, che evidenzia una campagna fin qui debole sul fronte dei consumi.
Settembre non porta l’inversione
L’andamento delle ultime settimane conferma la difficoltà. Dopo un agosto chiuso a -6% a volume e -8% a valore, nella week 38 entrambi gli indicatori scendono del 19%. La week 39 peggiora ancora leggermente: -20% a volume e -19% a valore. Settembre si assesta così a -16% su entrambi i fronti, mentre il progressivo dell’anno resta a -9% a volume e -7% a valore.
Clicca qui per ingrandire
La frutta cresce, l’uva va in controtendenza
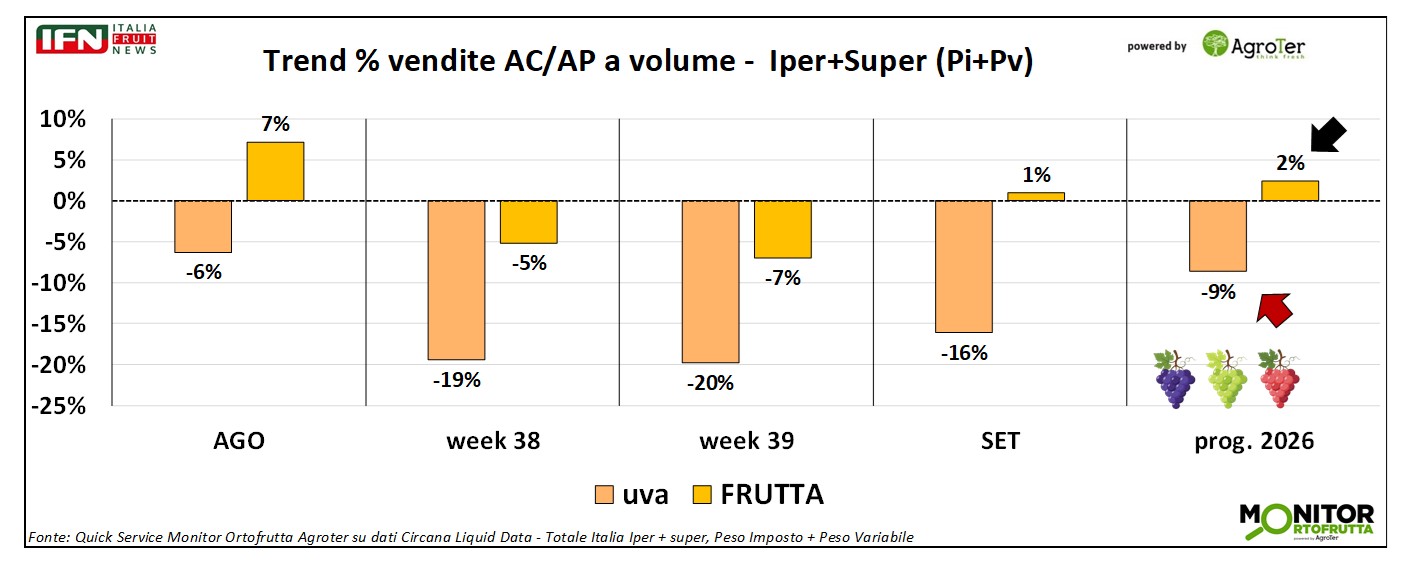
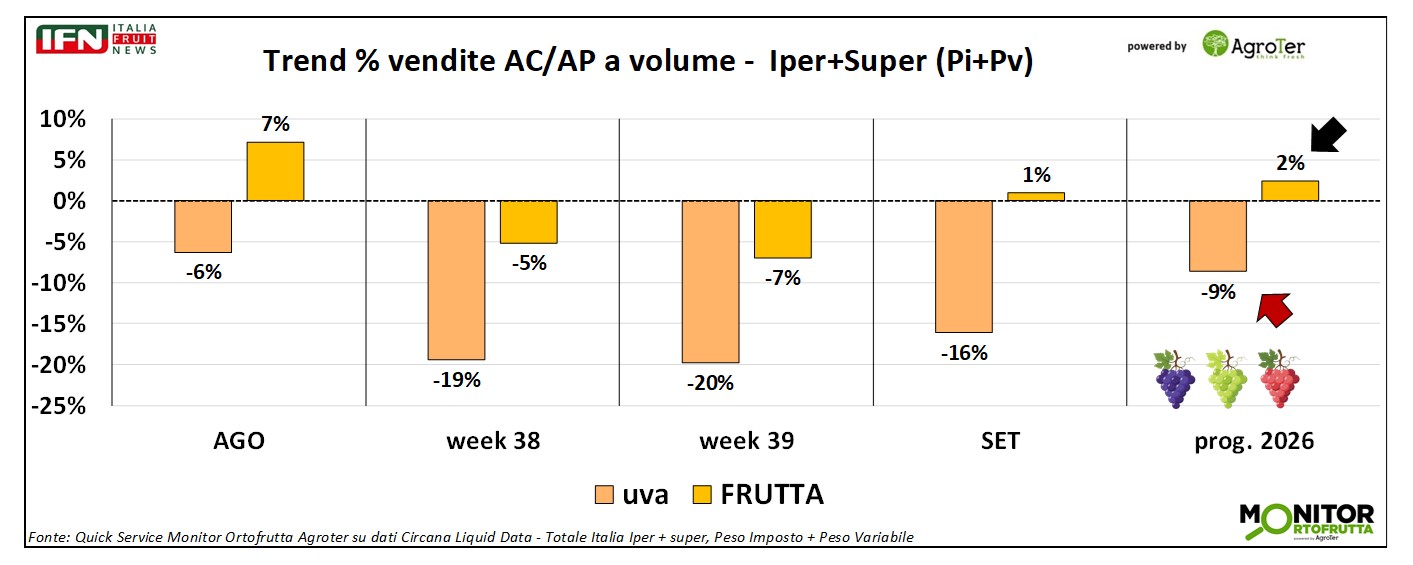
Il confronto con la frutta nel suo complesso rende il dato ancora più evidente. A settembre, mentre l’uva perde il 16% dei volumi, la frutta cresce dell’1%. Il divario si conferma anche nel progressivo 2026: uva -9%, frutta +2%. E nelle ultime settimane la forbice è ancora più ampia: nella week 38 l’uva segna -19% contro il -5% della frutta, nella week 39 -20% contro -7%.
Clicca qui per ingrandire
Il peso imposto soffre più dello sfuso
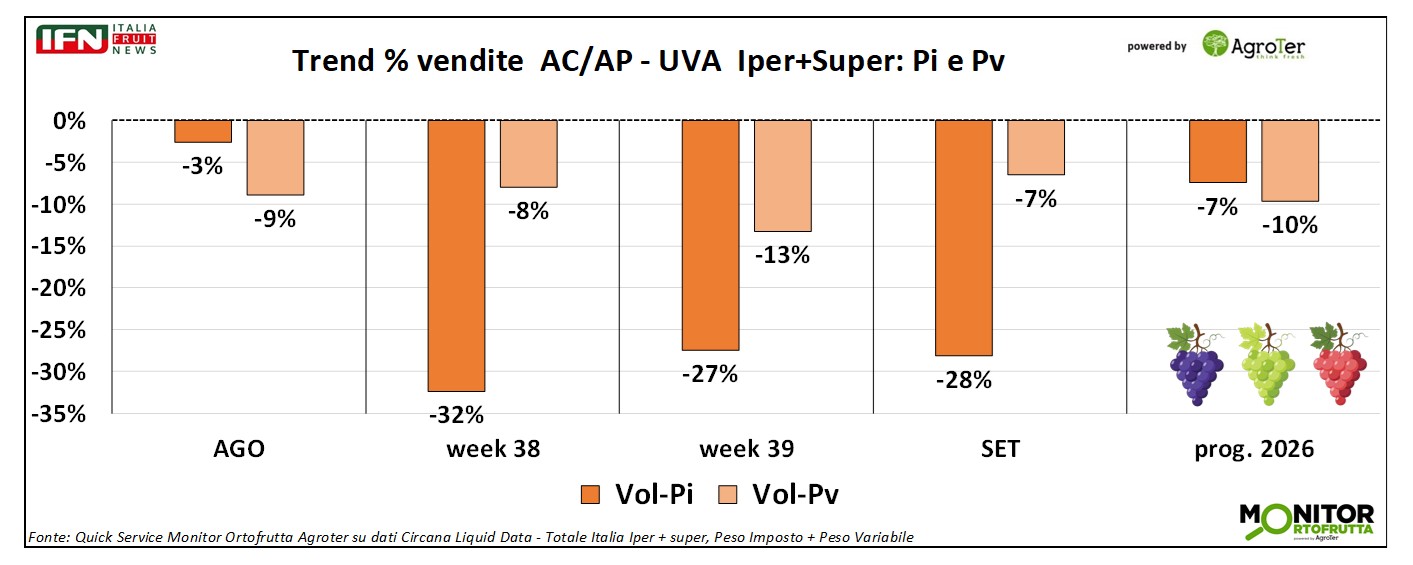
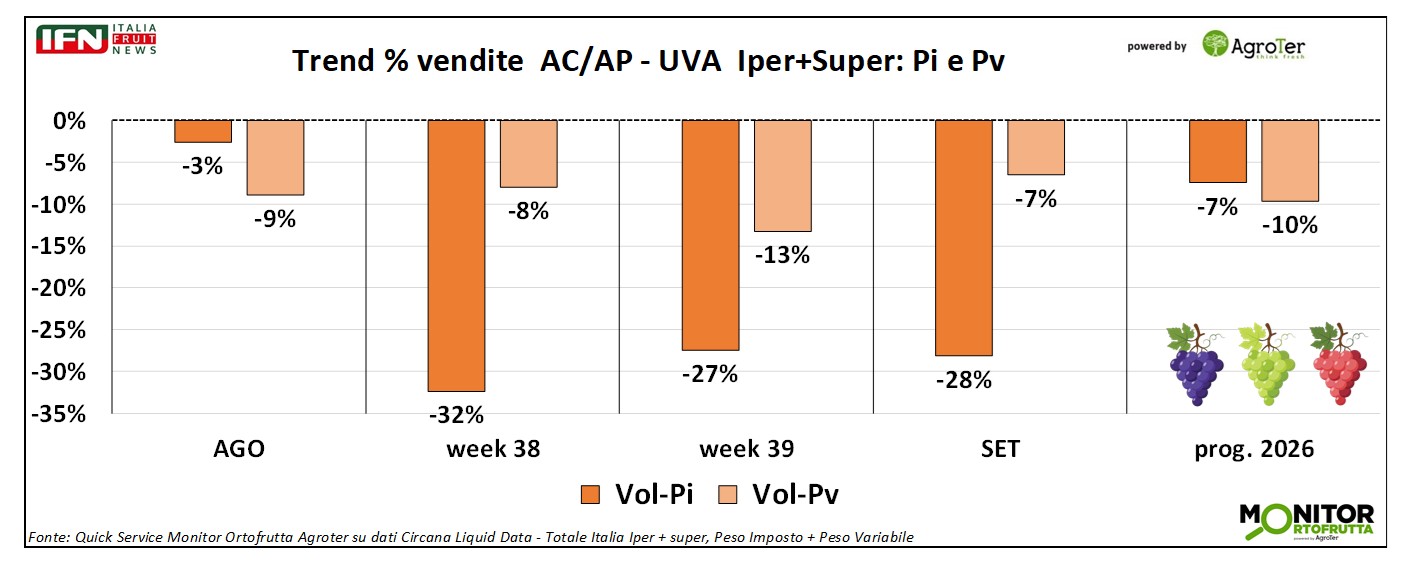
Interessante anche la lettura per modalità di vendita. A settembre il peso imposto perde il 28% dei volumi, contro il -7% del peso variabile. Nella week 38 il divario era addirittura di 24 punti, con -32% contro -8%, mentre nella week 39 si passa rispettivamente a -27% e -13%. Un dato che merita attenzione anche perché una parte rilevante dell’uva commercializzata a peso imposto è rappresentata dalle varietà senza semi, tipologia sulla quale negli ultimi anni si sono concentrate aspettative importanti in termini di appeal e capacità di intercettare le nuove preferenze di consumo. Nel progressivo 2026 la distanza si riduce: -7% per il peso imposto e -10% per il peso variabile. Ma proprio la forte flessione del confezionato nelle settimane centrali della campagna rappresenta uno degli elementi più significativi del quadro.
Clicca qui per ingrandire
Prezzi stabili, il problema resta nei volumi
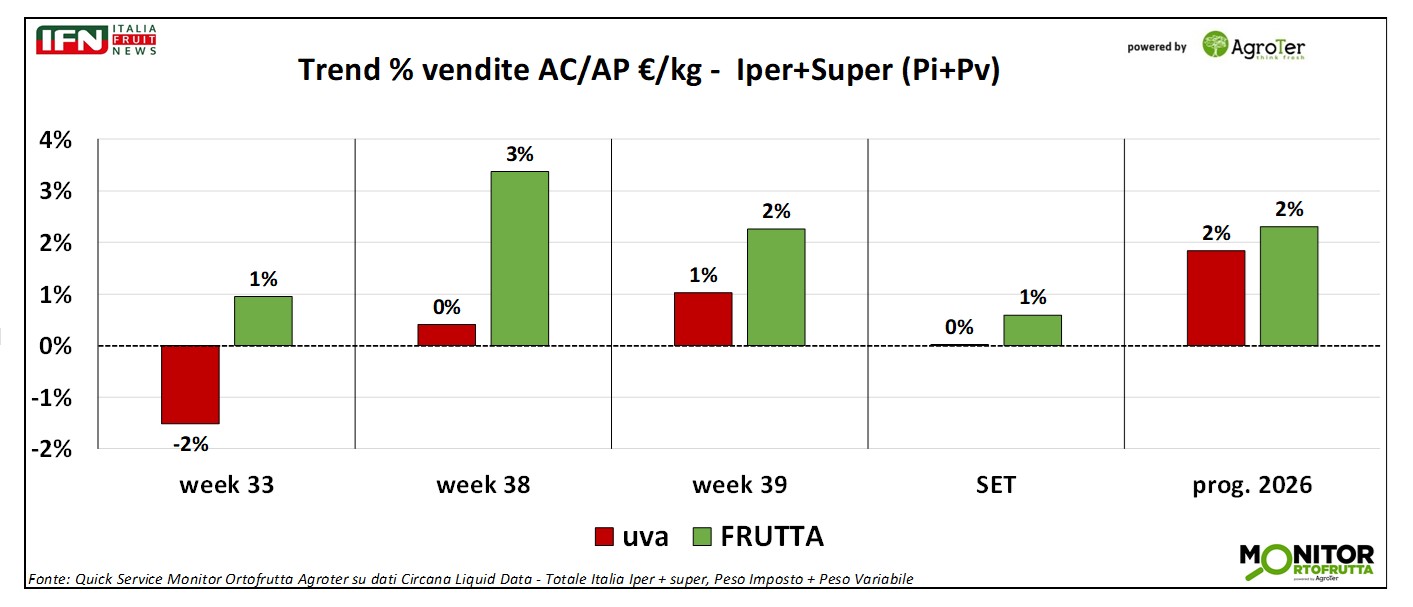
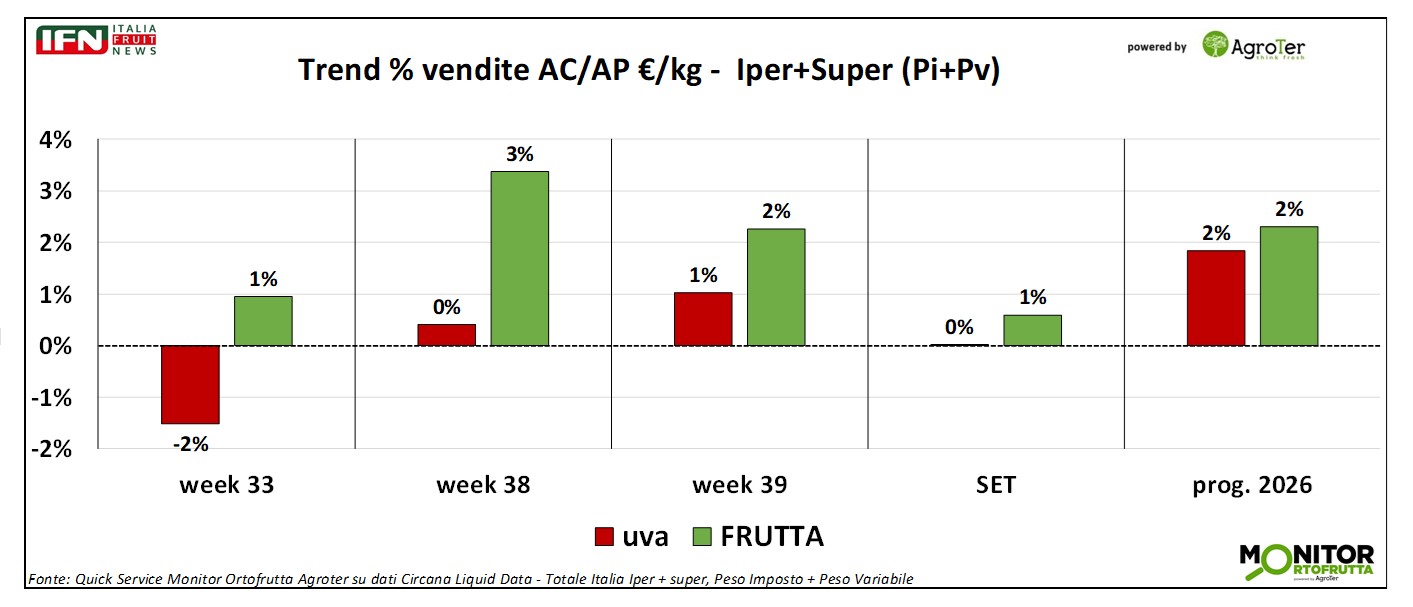
Sul fronte dei prezzi non emergono invece tensioni particolari. Dopo il -2% di agosto, il prezzo medio dell’uva resta stabile nella week 38 e cresce dell’1% nella week 39. Settembre chiude senza variazioni rispetto al 2025, contro il +1% della frutta nel complesso. Nel progressivo, invece, entrambi segnano +2%. La debolezza dell’uva, quindi, appare soprattutto legata ai volumi: le vendite arretrano sensibilmente anche senza una crescita significativa dei prezzi, mentre la frutta nel suo complesso continua a mantenersi in territorio positivo. (ga)

Quick Service è il servizio “espresso” del Monitor Ortofrutta di Agroter sull’analisi settimanale delle vendite di ortofrutta, per dare agli operatori il polso di un mercato di difficile interpretazione con gli strumenti classici.
Il servizio prevede:
- Trend delle vendite settimanali del Largo Consumo Confezionato (LCC) e i suoi reparti, per tutti i canali della Gdo
- Trend delle vendite settimanali e mensili del reparto ortofrutta (compreso il peso variabile)
- Overview mercati ortofrutticoli
Per maggiori informazioni sul servizio Alfonso Bendi – Research & Consulting Director Agroter alfonso@agroter.net

Il meglio di IFN
Da cavolfiore “basico” a referenza di valore: la scommessa (vinta) della Piana del Sele IGP
La Grande Bellezza Italiana ha costruito attorno alla denominazione un progetto commerciale che oggi coinvolge diverse insegne
Packaging riconoscibile, lavorazione dedicata e prezzo fisso hanno permesso di difendere il valore anche nei momenti più difficili del mercato
Il meglio di IFN
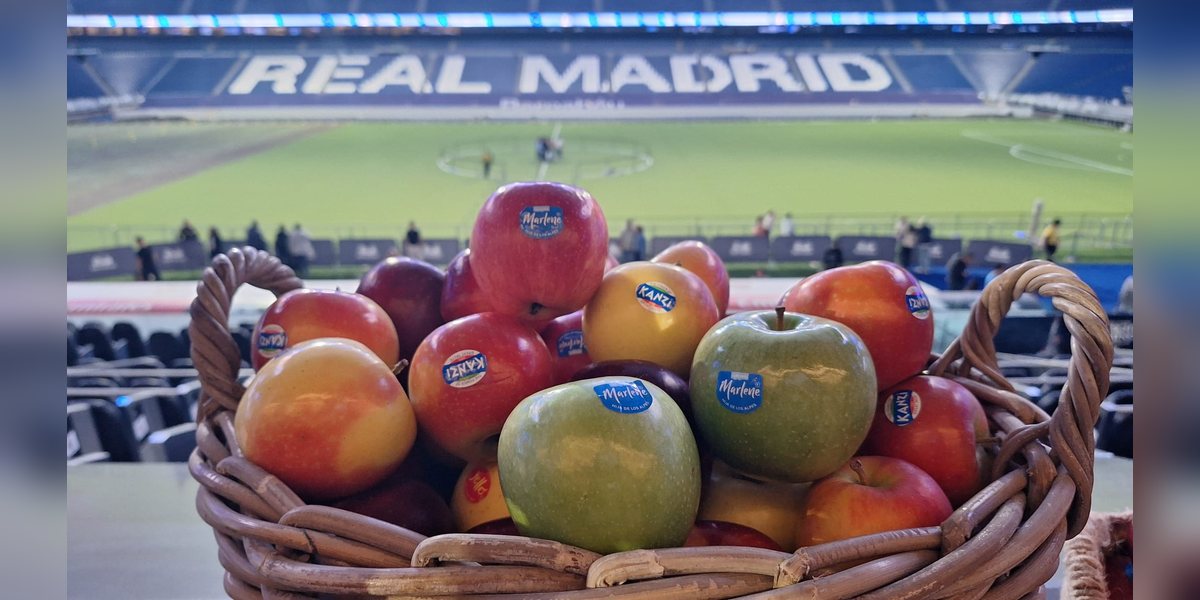
VOG, la mela scende in campo al Bernabéu: per vincere serve passione
Oltre 200 stakeholder da diversi Paesi riuniti al tempio del calcio per una serata dedicata al futuro della mela e al rapporto con il mercato
Il meglio di IFN
Fruit Attraction, il successo di Madrid ha una spiegazione. Anzi, almeno nove
Settore unito, data giusta, collegamenti, forza dell’export spagnolo e presenza dei buyer hanno trasformato la fiera in un appuntamento globale
Il meglio di IFN
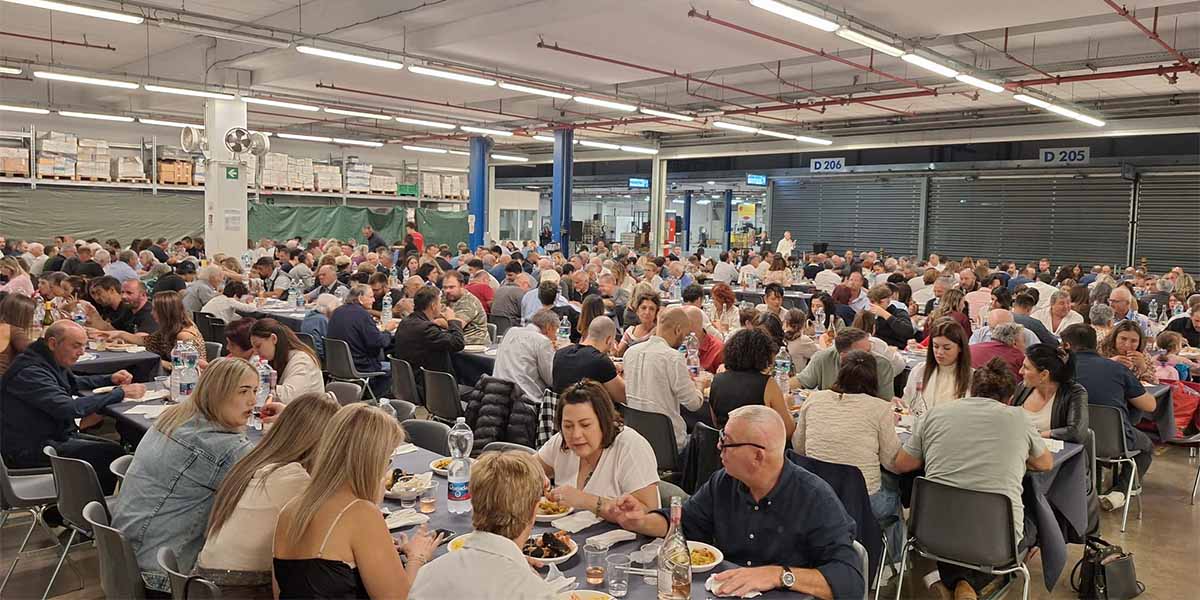
Agribologna, la cooperazione è prima di tutto una questione di persone
Oltre 400 persone alla tradizionale cena sociale al Caab di Bologna. Un appuntamento che racconta il legame tra produttori, dipendenti, clienti e il senso di appartenenza alla cooperativa
Il meglio di IFN
Unione Italiana Quarta Gamma, Lorenzo Pileri nuovo coordinatore del comitato commerciale
La nomina annunciata ieri alla Diretta IFN
Il meglio di IFN
IV Gamma, la crisi produttiva si avvia alla fine. La vera sfida è evitare che si ripeta
Le carenze hanno costretto le insegne a ripensare assortimenti e promozioni trovando sponda nelle vertical farm. Nella prossima puntata le proposte per riposizionare il comparto
Il meglio di IFN
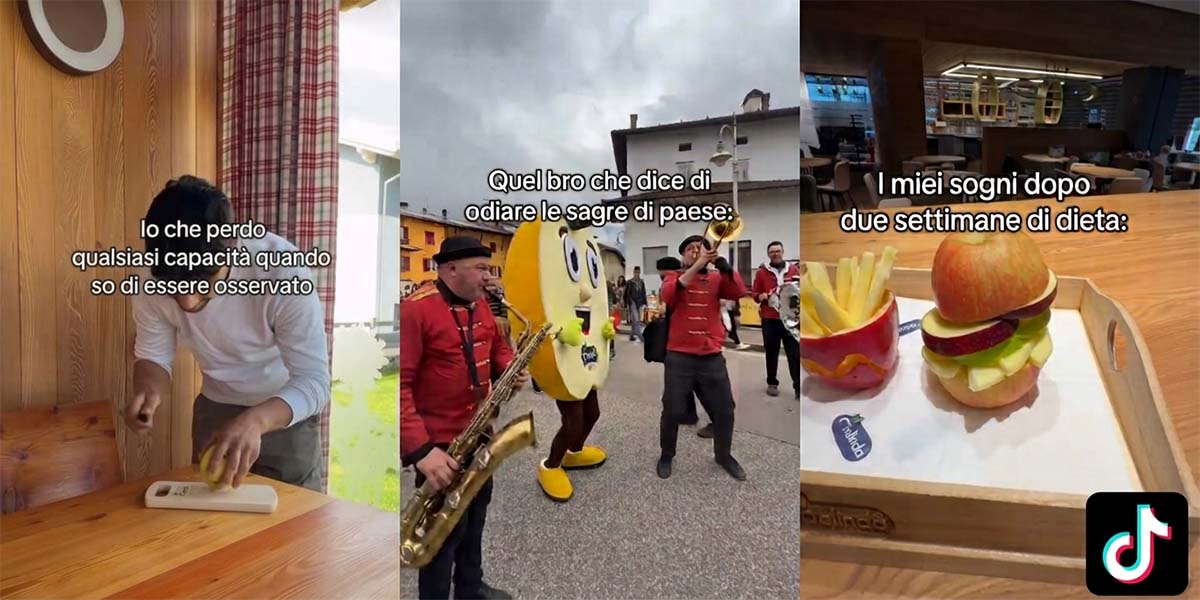
Melinda su TikTok: così la mela entra nel linguaggio dei più giovani
In 18 mesi il brand ha raccolto 1 milione di like, 110 mila condivisioni e 7 mila commenti, puntando più sull’engagement che sulle semplici visualizzazioni
Il meglio di IFN
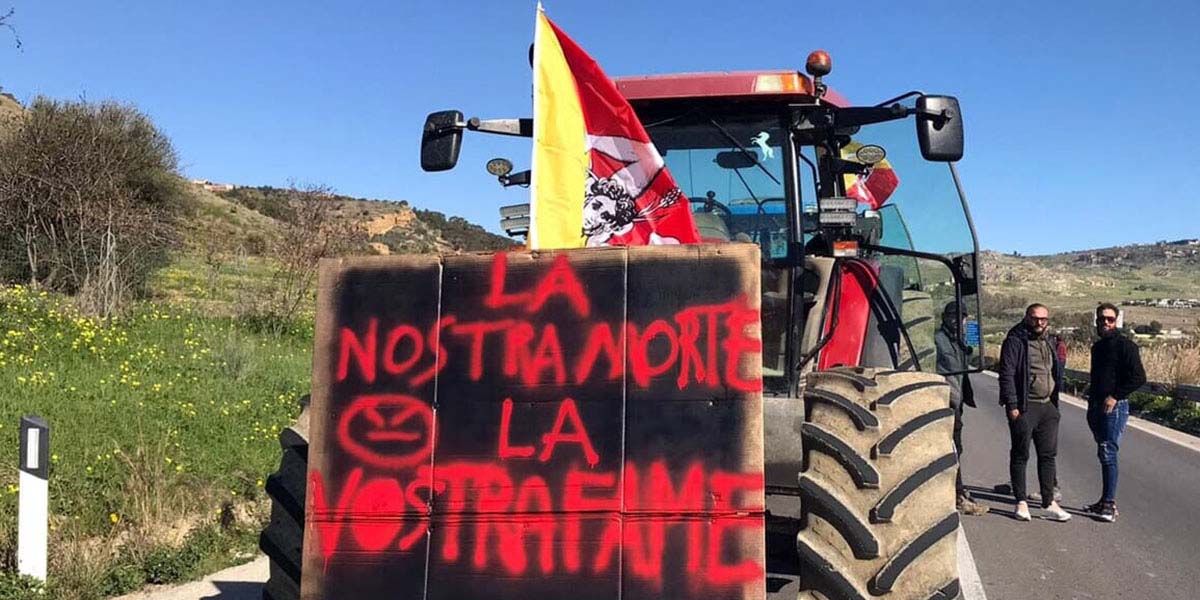
I trattori spengono i motori: il gasolio agricolo schizza a 1,70 euro/litro
Presidi e blocchi riaccendono la mobilitazione nel Mezzogiorno
Il meglio di IFN
Uva da tavola, più concorrenza e costi in aumento complicano la campagna
Marcello Guidi, Apofruit: “Più prodotto da Spagna e Grecia, Maghreb presente più a lungo. A questo si aggiungono export complicato dalla geopolitica e consumi poco brillanti”
Il meglio di IFN
Week 37, IV Gamma ancora sotto pressione
Volumi -5%: crollano mono-croccanti e verdure da cuocere, tengono mono-tenere, arricchite e crudité. I dati al centro della Diretta IFN del 30 settembre
Il meglio di IFN
Patate, l’Europa perde il 25% del raccolto: è allarme offerta
Caldo e siccità colpiscono i quattro big del Nord-Ovest: - 7 milioni in volume rispetto al 2025
Il meglio di IFN
IV Gamma: più acquirenti, più frequenza, ma i volumi languono
I dati Agroter-YouGov Shopper saranno al centro della Diretta IFN del 30 settembre, con produzione e Gdo a confronto sulle leve per riaccendere la crescita
Il meglio di IFN
Se un fitofarmaco non si può più usare in Europa, perché accettarne i residui sull’import?
Dalle drupacee cilene e turche agli agrumi brasiliani, fino alle patate egiziane: principi attivi usciti dai campi europei restano disponibili ai concorrenti che esportano nell’Ue
Il meglio di IFN
Uva da tavola, meno spazio a scaffale ma cresce il peso di seedless e marche
Le referenze senza semi salgono al 43% del totale. In due anni Mdd e brand dei fornitori passano dal 23 al 50% delle referenze
Il meglio di IFN
Agrumi spagnoli, produzione in ripresa ma non si torna ai volumi di un tempo
La nuova campagna è attesa a +9% rispetto al raccolto 2025/26, ma la Spagna resta per il quarto anno consecutivo lontana dai livelli del passato