Dal campo
Più soldi alle OP ma per meno produttori: il cortocircuito dell’ortofrutta europea
La Corte dei conti europea rileva un calo del 39% degli aderenti tra 2012 e 2023. Il nodo non è solo finanziare le strutture, ma renderle davvero convenienti per chi produce
Più soldi, più strumenti, meno produttori. È il paradosso che emerge dalla recente indagine della Corte dei conti europea sulle Organizzazioni di produttori ortofrutticoli. Bruxelles continua a investire oltre un miliardo di euro l’anno nel sistema delle Op e i programmi operativi migliorano strutture, efficienza e competitività. Ma intanto i soci diminuiscono e arretra anche la quota di produzione commercializzata attraverso il sistema organizzato.
Il dato è difficile da liquidare come fisiologico: tra il 2012 e il 2023 i produttori aderenti alle Op sono scesi del 39%, da 312.823 a 191.310. Nello stesso periodo il tasso di organizzazione, dopo aver toccato il 48,4% nel 2017, è tornato a circa il 42% nel 2023. E non basta chiamare in causa la scomparsa delle aziende agricole: tra il 2013 e il 2020 i soci delle Op sono diminuiti del 29%, contro un calo del 14% delle aziende ortofrutticole.
La domanda, allora, è inevitabile: se le Op sono uno degli strumenti cardine della politica ortofrutticola europea, perché sempre più produttori sembrano non trovarvi una convenienza sufficiente? Perché i produttori si allontanano?
La Corte non individua una causa unica, ma mette in fila criticità note: burocrazia, regole complesse, interpretazioni differenti tra Stati membri, criteri diversi sulle spese ammissibili e intensità degli aiuti non uniforme.Essere socio, del resto, non significa semplicemente entrare in un contenitore che intercetta fondi comunitari. Significa rispettare regole comuni, partecipare finanziariamente all’organizzazione e affidare all’Op la commercializzazione della produzione interessata. In cambio deve esserci un vantaggio chiaro: servizi, investimenti, programmazione e soprattutto migliori condizioni commerciali. Se questo vantaggio si assottiglia, anche la convenienza a restare dentro si riduce.
Il punto è quanto si pesa sul mercato
Le Op nascono proprio per concentrare un’offerta agricola frammentata e riequilibrare il rapporto con gli acquirenti. Ma il divario resta ampio: da una parte aziende ortofrutticole mediamente piccole, dall’altra gruppi distributivi molto più concentrati. La stessa Corte evidenzia che sono soprattutto le Op di maggiori dimensioni, capaci di garantire volumi e assortimenti più ampi, a ottenere una posizione negoziale migliore. Da qui la domanda: servono davvero altre Op o servono Op più grandi, maggiormente integrate e Aop capaci di mettere insieme davvero prodotto e negoziazione? Perché moltiplicare le strutture senza aumentarne il peso commerciale rischia di lasciare quasi tutto com’è.
E c’è anche una questione più scomoda, da tempo presente nel dibattito di settore: il rischio che alcune Op siano state costituite soprattutto per intercettare le risorse comunitarie, più che per costruire una reale aggregazione dell’offerta e una maggiore forza contrattuale. Se l’obiettivo diventa il programma operativo anziché il mercato, si finisce per confondere lo strumento con il fine.
Italia sopra la media europea
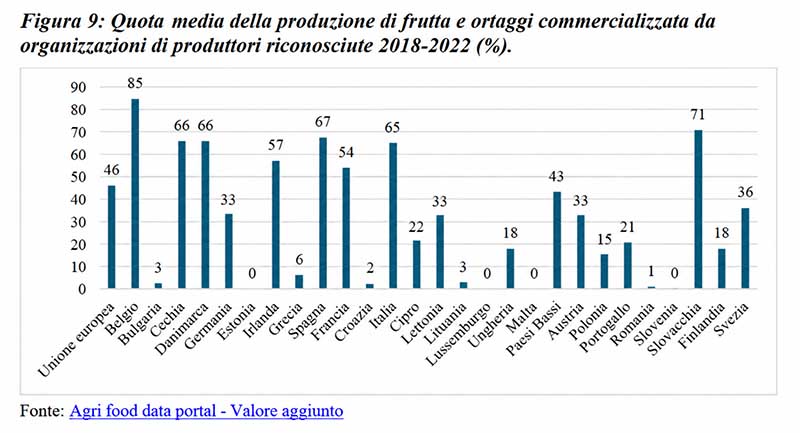
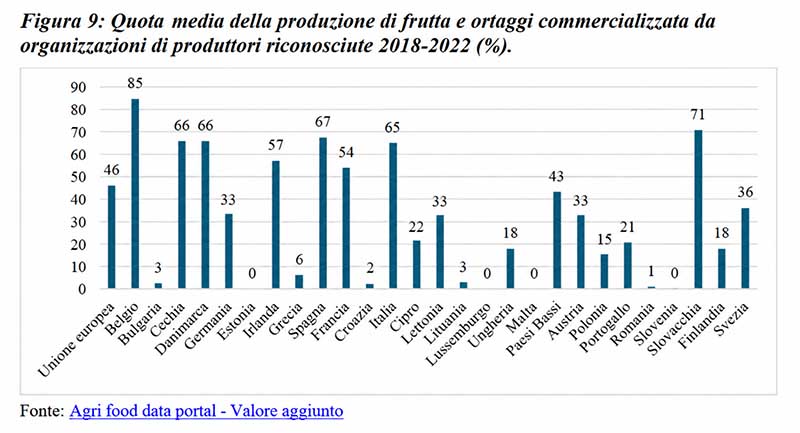
L’Italia parte comunque da una posizione relativamente forte. Nel periodo 2018-2022, secondo i dati della Commissione europea, le Op italiane hanno commercializzato mediamente il 65% del valore della produzione ortofrutticola nazionale, contro il 67% della Spagna, il 54% della Francia e il 46% medio Ue.
Nel 2023, inoltre, erano 262 le Op italiane con programmi operativi, seconde soltanto alla Spagna, mentre delle 21 Aop europee con programmi operativi 13 erano italiane. Il problema italiano, quindi, non sembra essere la mancanza di strutture. La questione è capire quanto siano realmente integrate sul piano commerciale e quanta forza riescano a trasferire ai soci. Anche perché i programmi operativi danno risultati: finanziano impianti, automazione, risparmio idrico ed energetico, certificazioni, packaging e logistica. Il cortocircuito sta proprio qui: lo strumento di investimento funziona, mentre il modello associativo perde produttori.
Se la PAC si nazionalizza, il rischio aumenta
Qui il rapporto della Corte incrocia direttamente il dibattito sulla PAC post 2027. Se uno dei problemi attuali è già la diversa applicazione delle stesse regole tra Stati membri, aumentare ulteriormente la discrezionalità nazionale rischia di allargare le distanze. Se una Op può finanziare un determinato investimento o beneficiare di condizioni più favorevoli in uno Stato rispetto a un altro, pur competendo sullo stesso mercato, la politica agricola resta comune soprattutto nel nome.
È una situazione che l’agricoltura europea conosce già sul fronte dei fitofarmaci: sostanze attive valutate a livello Ue, ma autorizzazioni dei prodotti nazionali, con disponibilità dei mezzi tecnici differenti tra Paesi. Così produttori che coltivano lo stesso prodotto per gli stessi mercati possono ritrovarsi a lavorare con strumenti diversi. Il rischio è replicare lo stesso schema sulla PAC: 27 applicazioni differenti e condizioni competitive sempre meno omogenee.
Per riportare produttori nelle Op, quindi, non bastano più fondi. Servono meno burocrazia, regole realmente uguali e, soprattutto, organizzazioni capaci di garantire ciò per cui sono nate: costi più bassi, più servizi e maggiore forza commerciale. Perché finanziare bene le Op è importante. Ma se i produttori continuano ad allontanarsi, il problema non è più quanto si spende: è quanto conviene davvero restare dentro. (im)
Foto di apertura realizzata con ausilio di IA