Attualità
Dopo l’illusione dello scorso anno, per pesche e nettarine del Bel Paese si ritorna alla dura realtà
Sfumate le positive convergenze del 2025, la campagna in corso conferma e sottolinea i limiti strutturali del nostro sistema peschicolo, rendendo ancora più urgente una revisione del modello di business

Quando in Europa manca il 10% dell’offerta di pesche e nettarine ma in Italia la perdita percentuale è meno della metà, per cui il grosso della carenza di prodotto grava su Grecia, in primis, e su Spagna in seconda battuta, ci sono le condizioni per potersi illudere di aver risolto i problemi della nostra peschicoltura e poter guardare con rinnovato ottimismo a una delle colture che hanno fatto grande l’Italia frutticola. Infatti, l’export funziona, i prezzi sono interessanti anche alla produzione, il mercato interno da soddisfazione e c’è spazio per la valorizzazione.
Una siffatta convergenza, realizzatasi nella campagna 2025, purtroppo non si è ripetuta in quella 2026 e, al netto della cabala, non possiamo dire se e quando si realizzerà di nuovo. Salvo nuovi colpi di fortuna, infatti, l’offerta sul nostro mercato rilevante, l’Europa, è strutturalmente destinata ad aumentare per gli investimenti in atto a est (Grecia e Turchia) e a sud (Marocco), per cui – anche se l’Italia si ridimensionerà ancora – vivrà in un contesto ancora più competitivo, su cui non sembra avere una strategia adeguata. Lo confermano, da una parte, le difficoltà nell’export di quest’anno, a fronte di una progressione delle importazioni, sconosciuta agli altri grandi produttori mediterranei; dall’altra, il doloroso taglio delle quotazioni alla produzione e, infine, le difficoltà di assorbimento della nostra offerta anche sul mercato interno.
Le cause sono note e vengono da lontano. In primo luogo un assetto varietale ancora troppo frammentato, reso ancora più debole e difficile da gestire da una dispersione dell’offerta nella fase commerciale, oramai cronica nel nostro paese, soprattutto se rapportata alla concentrazione in atto nella domanda; dispersione ulteriormente penalizzata da una progressiva ulteriore segmentazione dell’offerta, ad esempio con lo sviluppo del segmento delle pesche e nettarine piatte, che affolla ulteriormente la proposta dei punti di vendita.

Basterebbe questo per spiegare perché, appena c’è in vendita una pesca in più rispetto alla domanda, l’effetto negativo sul mercato è esponenziale, come è accaduto quest’anno, quando le previsioni di produzione per l’Italia erano appena positive e, comunque, inferiori alla stagione 2024. È vero che in Europa si attendeva un incremento dell'offerta del 10% e che il caldo ha accelerato la maturazione, sovrapponendo in parte le diverse provenienze, ma è altrettanto vero che la qualità media del prodotto ha beneficiato del clima, per cui il tracollo subito non può essere solo figlio della maggior disponibilità di offerta.
Infatti, la consistenza del contraccolpo dipende anche dalla mancanza di una reale segmentazione dell’offerta nell’ottica del consumatore, come denuncio oramai da almeno vent’anni, che penalizza considerevolmente le vendite. Non si può offrire nello stesso negozio 4 nettarine gialle calibro AAA in un cluster di plastica antiurto a 4,49 euro al kg se risultano assolutamente insipide, a pasta sfilacciosa e non spiccagnole, mentre - al contempo – si vende un cestino da un kg di nettarine gialle calibro B, offerte a 2,49, croccanti, dolci e spiccagnole! Non ha senso fare nomi e cognomi di questa esperienza personale di fine agosto, perché non è l’eccezione che conferma una regola diversa, bensì una concreta possibilità e neanche troppo remota, visto che la mia vacanza croata di questa estate è stata caratterizzata dalla costanza di nettarine italiane di calibro B di ottima qualità. Il calibro, infatti, indicatore base della qualificazione dell’offerta alla produzione, non è un parametro così rilevante nell’ottica del consumatore, o lo è se dolcezza, croccantezza e cedevolezza della polpa al nocciolo sono soddisfatte.
Pertanto, con l’attuale impianto di gestione dell’offerta non si può garantire con costanza la qualità richiesta nell’ottica del consumatore. Occorrerebbe introdurre reali politiche di branding a garanzia di chi compra ma qui il sistema va in cortocircuito: nessuno degli operatori in campo ha la dimensione di scala per poter pensare a un’operazione del genere, segmentando davvero l’offerta per qualità coerenti alla promessa fatta al consumatore e comunicandolo su ampia scala, anche se la domanda di prodotti di qualità c’è e tante esperienze che non sto a ripetere lo dimostrano.
Non è preliminarmente neanche un problema di varietà, che si potrebbero gestire, di capacità in campagna o di possibilità di selezione non distruttiva in magazzino, è un problema di dimensione del business, di gestione delle diverse qualità e di quote del mercato governabili. Senza un’aggregazione di livello superiore alle attuali imprese private, cooperative e consorzi, aumentare le dimensioni delle imprese è più un rischio che un’opportunità, poiché in caso di difficoltà i problemi crescono in modo esponenziale senza che, quando va bene, si possa godere di un reale vantaggio competitivo. Gli strumenti di aggregazione di portata adeguata alle necessità oggi ci sono ma pare che si preferisca soffrire da soli piuttosto che godere insieme.
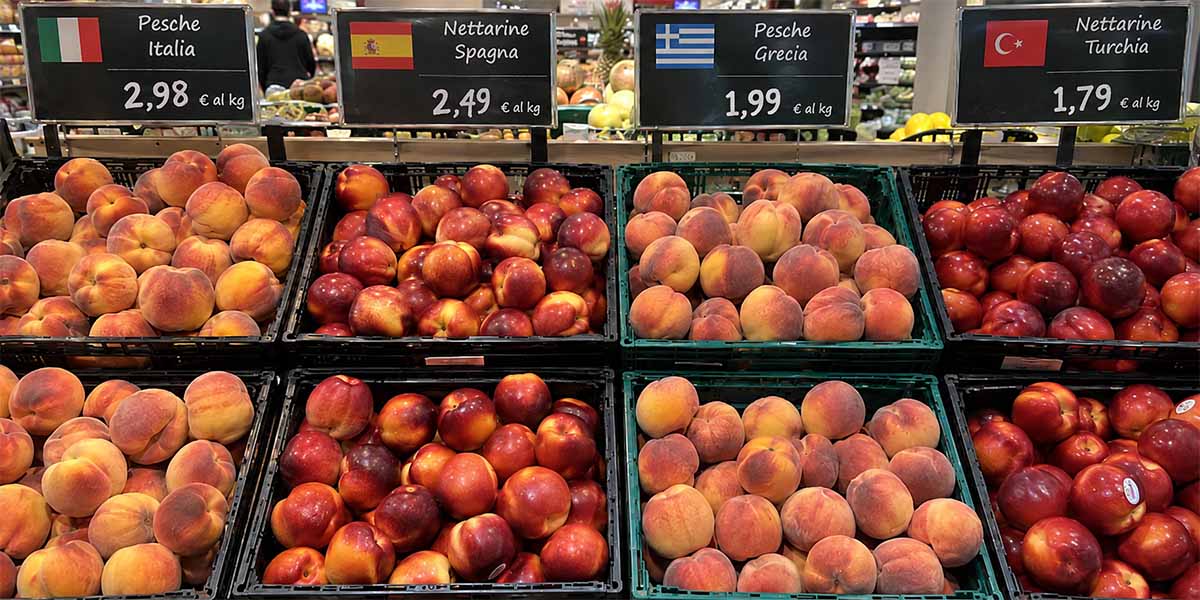
Concludo con un cenno a un elemento strategico a mio avviso troppo sottovalutato, il valore dell’italianità. Lungi da me qualsiasi patriottismo o sovranismo, si tratta di una semplice evidenza demoscopica: tutte le nostre ricerche evidenziano che gli italiani preferiscono la frutta italiana ma, credo di poter dire, che anche i croati preferiscono quella italiana o spagnola a quella greca o egiziana. Nei supermercati croati che ho frequentato questa estate la preferenza era palpabile guardando i carrelli, nonostante il differenziale di prezzo; però, era altrettanto frequente vedere nel cartellino che indicava il prezzo anche la bandiera, oltre alla sigla internazionale, del paese di provenienza e vi assicuro che fa tanta differenza.
Non possiamo competere sui costi con i paesi emergenti, come sottolineato da più parti, ma sulla reputazione certamente sì. Allo scopo abbiamo anche alcune indicazioni geografiche sulle drupacee che, però, in vendita rappresentano ancora una piccola nicchia della produzione complessiva, anche se sono relative alle aree più vocate del paese. A mio avviso dovremmo puntarci molto di più, caratterizzandole al meglio per poterle comunicare su scala adeguata. Pensate solo a cosa sarebbero le nostre mozzarelle sul mercato internazionale se non fossero di bufala campana Dop.
Come dimostreremo alla seconda edizione del Carrello Frutta & Verdura (clicca qui per maggiori informazioni), il Parmigiano Reggiano non è più solo una specialità del nostro agroalimentare ma un sistema coeso di imprese che affrontano con una strategia comune il mercato interno e quelli internazionali per poter competere con successo. È questo il salto di qualità che è stato fatto nell’ultimo decennio e che ha permesso il rilancio del Re dei formaggi. (ga)
Attualità
Diga di San Giuliano, meno acqua al Tarantino: uva da tavola sotto pressione
L’organizzazione denuncia quantitativi insufficienti per il versante pugliese e chiede che la gestione della risorsa venga affrontata a livello regionale
Dopo quattro segnalazioni in poco più di tre mesi, resta aperto il nodo delle portate destinate alle campagne del Tarantino
Attualità
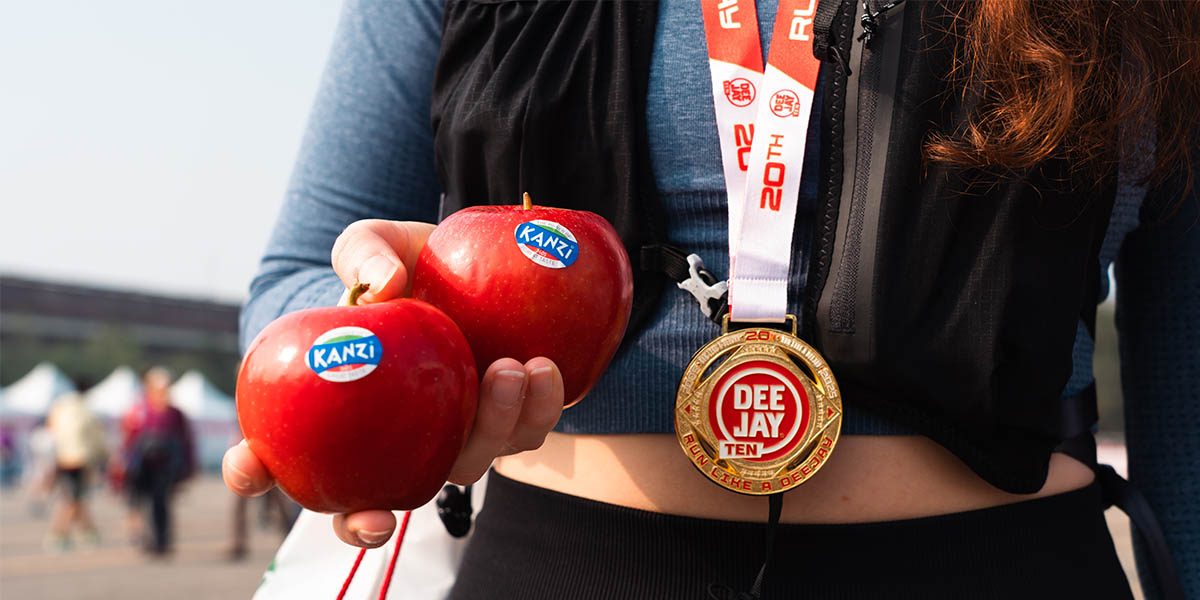
Kanzi® torna a scaffale e porta il “Power to Go” sul territorio
Raccolta in crescita e buona qualità dei frutti accompagnano una campagna tra sampling, eventi sportivi e attività di brand experience
Attualità
Zespri torna ai MypersonalTrainer Days con un’attivazione nel segno del benessere
Il 19 e 20 settembre all’Arco della Pace di Milano degustazioni, gadget e il nuovo van brandizzato per incontrare il pubblico
Attualità
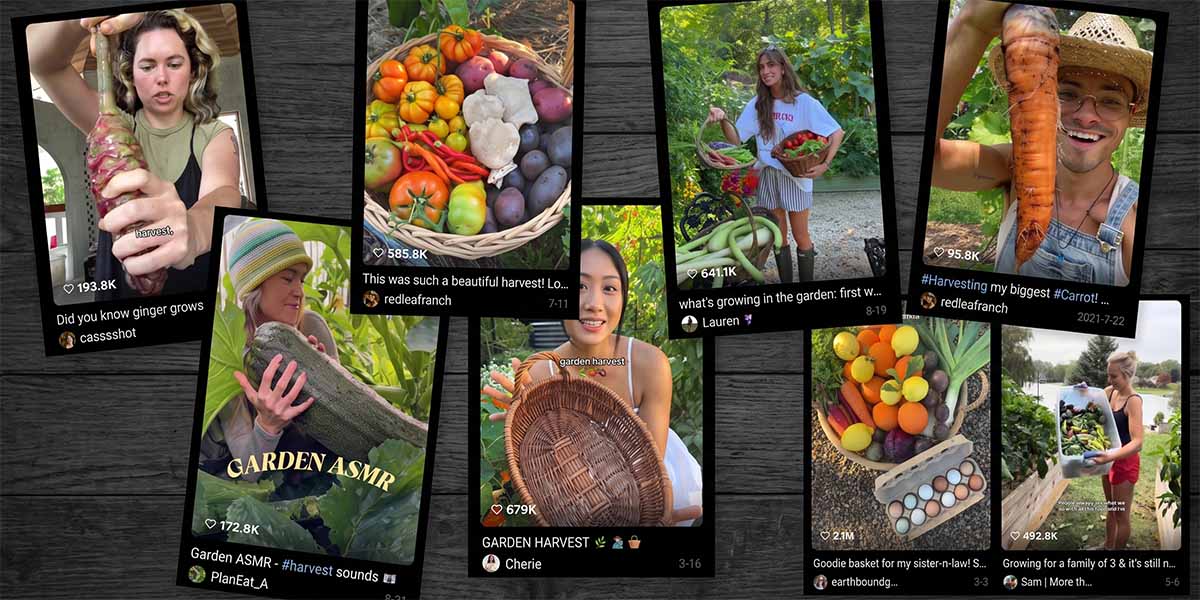
Dall’orto al feed: il successo degli harvest video
TikTok ha contribuito a trasformare la coltivazione domestica in un contenuto capace di coinvolgere utenti e creator
Attualità
Mercati all’ingrosso, il futuro passa da imprese più evolute e integrate
Alla Giornata Nazionale del Grossista il settore guarda a servizi, innovazione e ricambio generazionale
Attualità
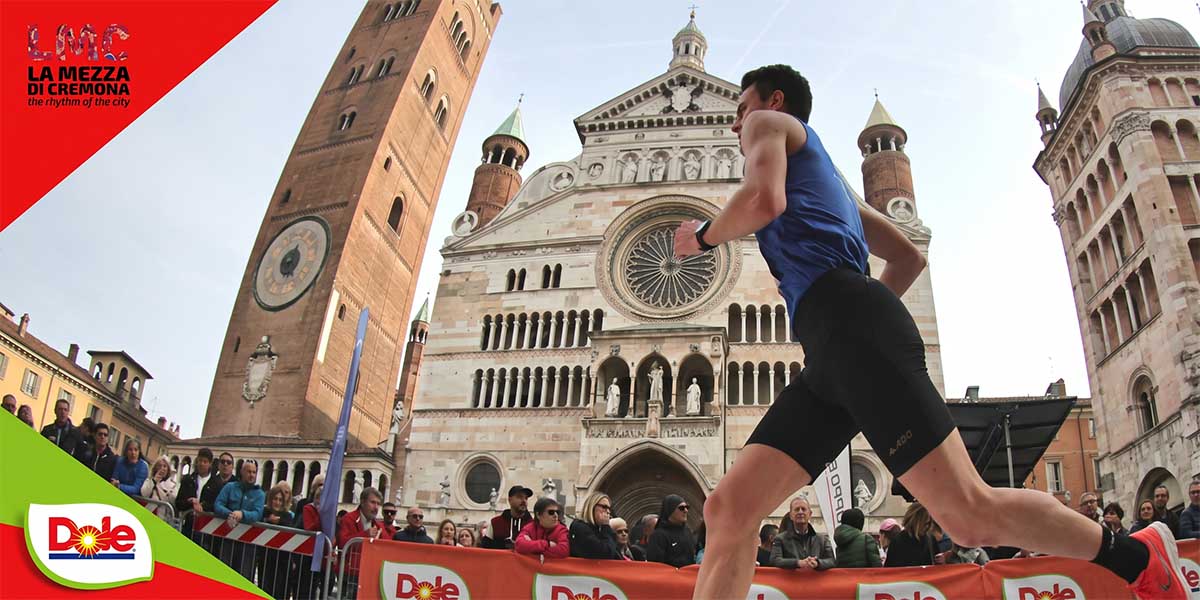
Dole Italia corre a Cremona: debutto a "La Mezza"
Banane per i partecipanti, attività on field e contenuti social per la prima presenza del brand all’evento
Attualità
Back to office, Polenghi punta sui piccoli rituali contro lo stress da rientro
Una nuova campagna con la content creator Giulia Vrenna racconta cinque abitudini per affrontare il ritorno alla routine

Attualità
Kiwi Passion®, tre giorni nel Lazio tra campo e filiera
Dal 18 al 20 settembre il Consorzio sarà protagonista con il Red Passion® Field Day e AgriLazio Expo

Attualità
Grossisti, il nuovo ruolo nella filiera al centro della terza Giornata nazionale
A Milano il 15 settembre il confronto su servizi, competenze, logistica e creazione di valore nei Mercati all’ingrosso
Attualità
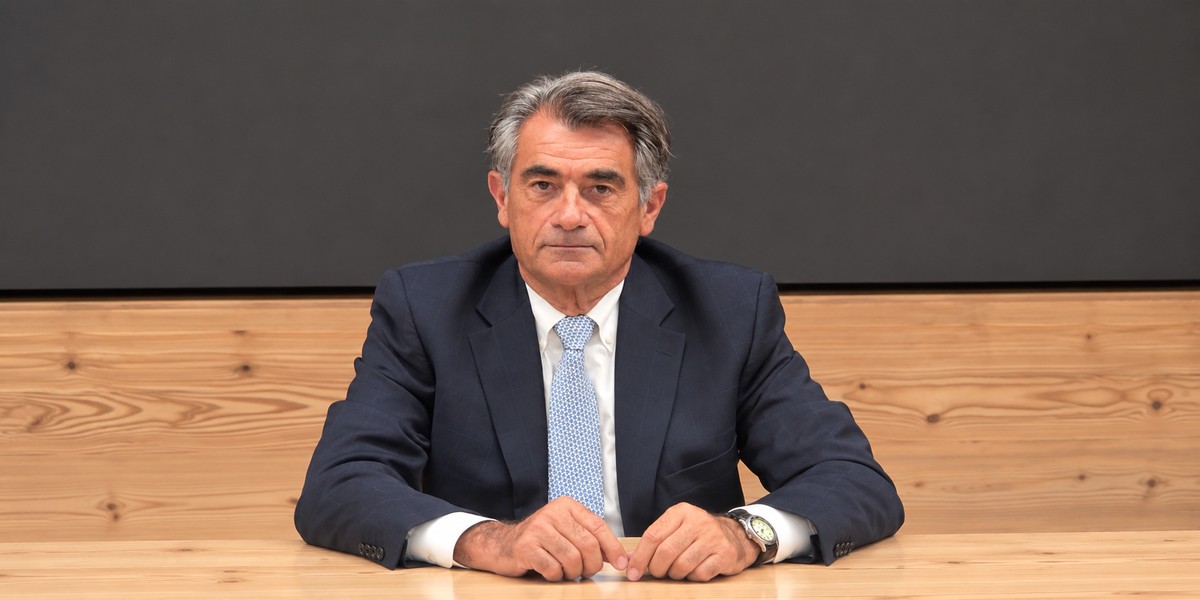
Melinda e La Trentina: Piero Lovisolo nuovo general manager
Ex Ferrero e Galbani, entrerà a ottobre e lavorerà in raccordo con Massimiliano Gremes su marca, posizionamento e sviluppo commerciale
Attualità
FruitLAB 2026, a Manta l’innovazione agricola passa dalla strategia al campo
Il 18 e 19 settembre ricerca, imprese e tecnologia si incontrano per delineare le traiettorie dell’agricoltura del futuro
Attualità
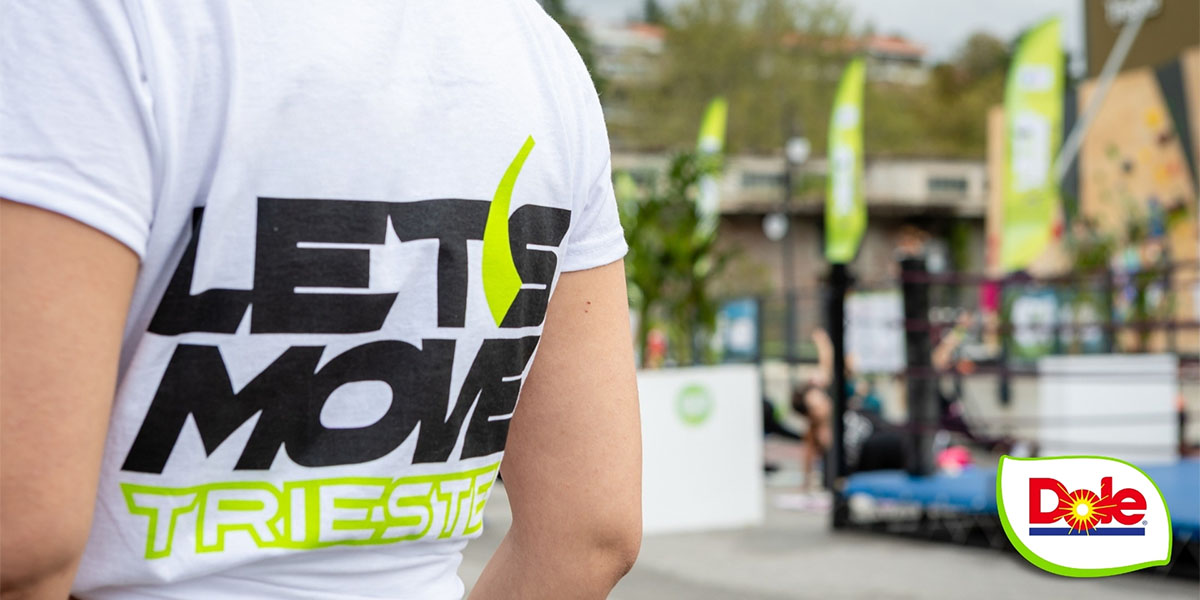
Dole Italia debutta a Let’s Move Trieste
Dall’11 al 13 settembre il brand porta frutta fresca e attività di fitness al festival dedicato a sport, salute e benessere
Attualità
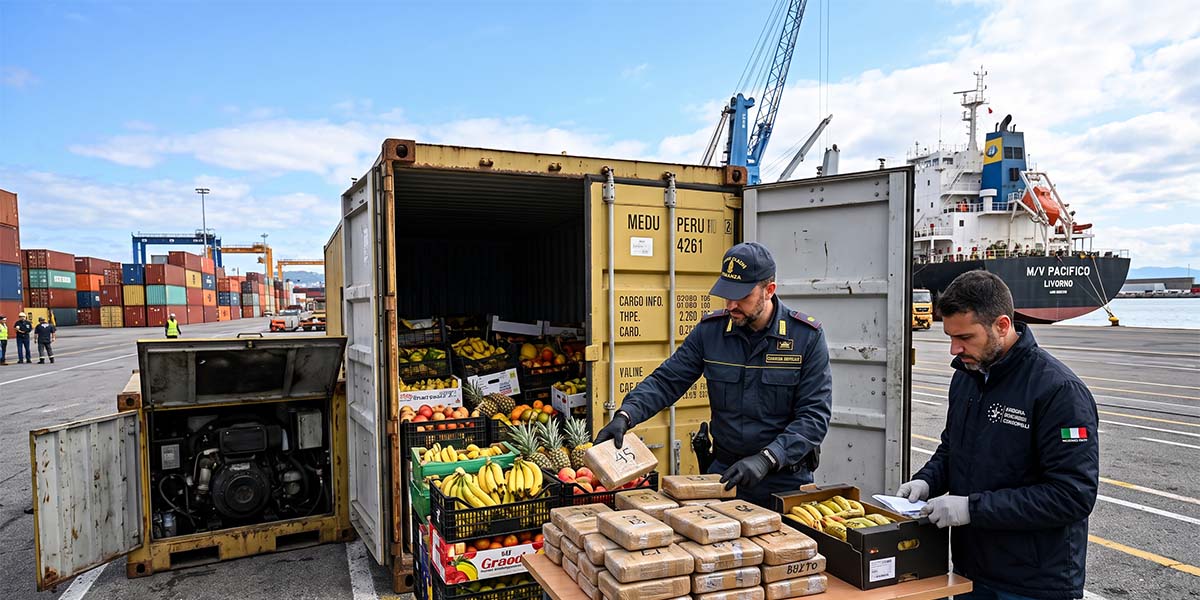
Cocaina nella frutta, nuovo sequestro al porto di Livorno
Guardia di Finanza e Dogane hanno trovato 53 kg di droga in un container proveniente dal Perù
Attualità
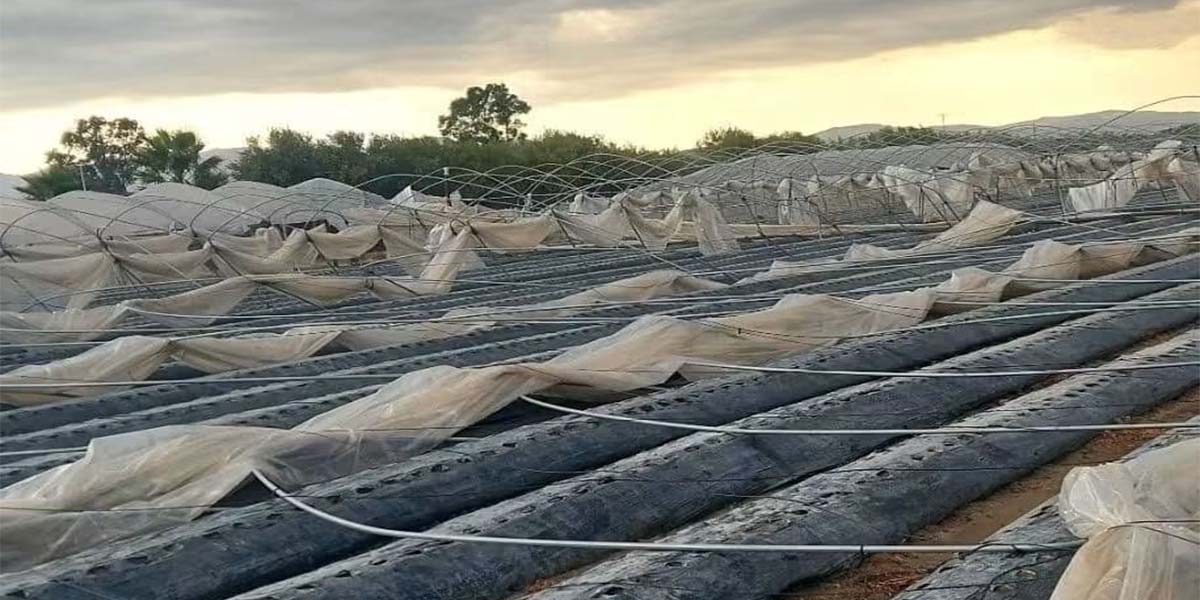
Maltempo nel Metapontino, danni alle campagne: avviata la ricognizione
Serre e tunnel danneggiati, colpite diverse colture. Il Consorzio di Bonifica valuta interventi e sospensione del canone irriguo per le aziende colpite
Attualità
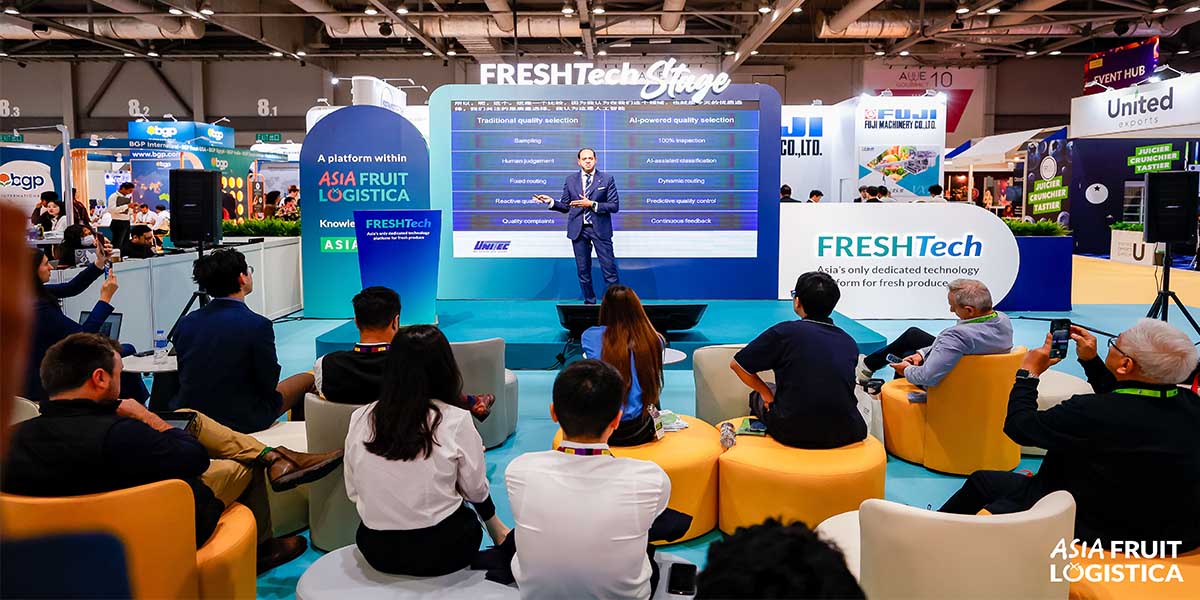
ASIA FRUIT LOGISTICA chiude l’edizione 2026 con 16mila visitatori
A Hong Kong oltre 760 espositori da 41 Paesi per la 19ª edizione della manifestazione dedicata al business ortofrutticolo asiatico