Dal campo
Fresco pronto, la demografia cambia il mercato: più senior e più bisogno di servizio
NielsenIQ, ospite del press tour di La Linea Verde, fotografa un mercato nel quale wellness e convenience avanzano contemporaneamente
Meno italiani, meno potere d’acquisto, ma più consumi. E soprattutto una domanda che cambia pelle, spinta da due forze apparentemente lontane ma sempre più vicine: benessere e servizio.
È il quadro emerso durante il press tour organizzato da La Linea Verde per celebrare i vent’anni di DimmidiSì, dove uno degli approfondimenti è stato dedicato proprio a “Il fresco che cambia con noi”. A leggere l’evoluzione dei comportamenti d’acquisto, attraverso il panel consumatori NielsenIQ, è stato Christian Centonze, Consumer Intelligence Sales Leader di NielsenIQ.
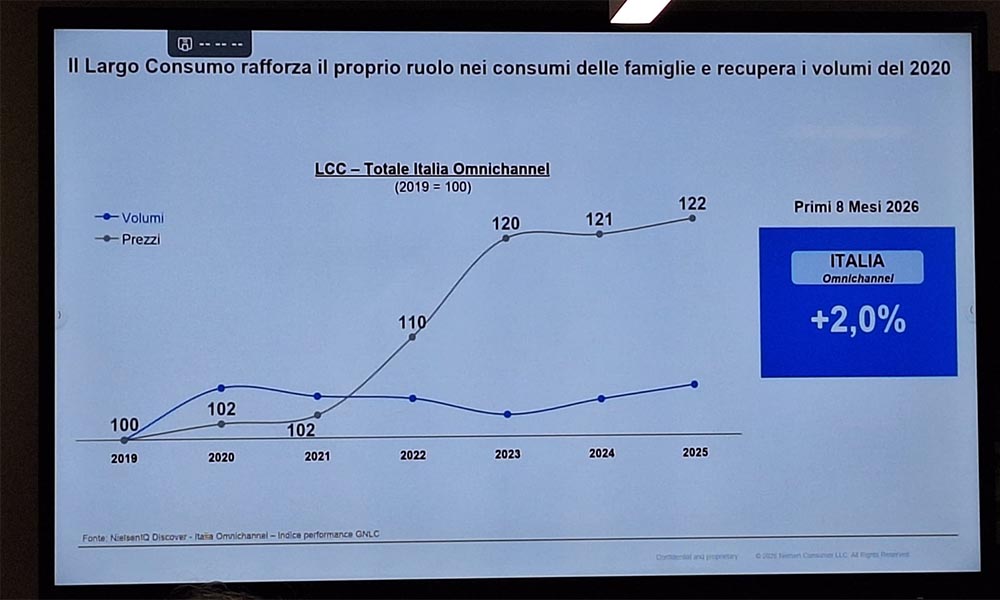
Il primo dato serve a mettere a fuoco il contesto. Tra il 2019 e il 2025 la popolazione italiana è diminuita di 1,4 milioni di persone e il potere d’acquisto ha perso oltre 8 punti. Eppure il largo consumo ha continuato a crescere: nel 2025 i volumi hanno superato persino quelli del 2020, l’anno della grande corsa alla spesa domestica, e il trend resta positivo anche nel 2026. Dentro questa crescita, però, il consumatore si sta polarizzando. Da un lato il paniere legato al benessere ha guadagnato il 34% a volume tra 2019 e 2025, raggiungendo un giro d’affari di 7,8 miliardi di euro; dall’altro il convenience è cresciuto del 25%, per un valore di 3,1 miliardi, esclusa la gastronomia.
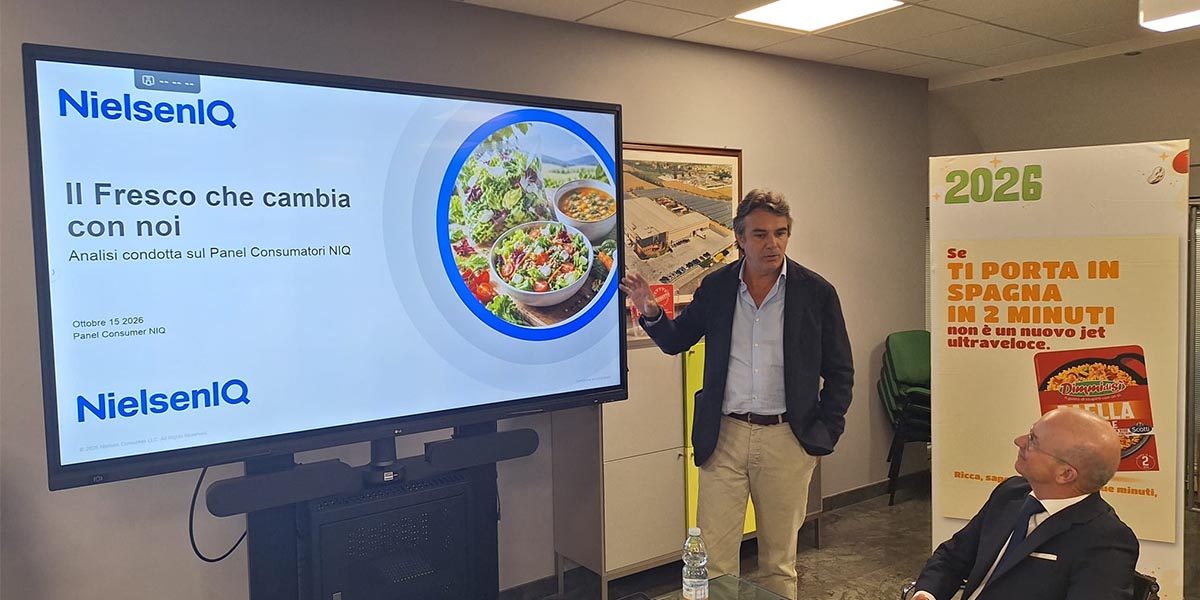
“La storia dei piatti pronti freschi racconta bene come sono cambiati gli italiani”, ha spiegato Centonze. “Oggi cercano soluzioni che mettano insieme praticità, qualità, gusto e benessere. Il fresco pronto non è più un acquisto occasionale, ma una scelta sempre più consolidata”.
Il consumatore di domani sarà più anziano. E chiederà più servizio
Se c’è una certezza per il prossimo decennio è quella demografica. Già oggi la curva della popolazione italiana si concentra fortemente tra i 50 e i 60 anni e da qui al 2035 il Paese sarà ancora meno numeroso e più anziano. La fascia 61-75 anni crescerà di circa il 18%, mentre quella tra 0 e 20 anni perderà circa il 20%. Nello stesso periodo, le famiglie con figli diminuiranno dell’11,9%, mentre i nuclei monocomponente aumenteranno del 9,5%.
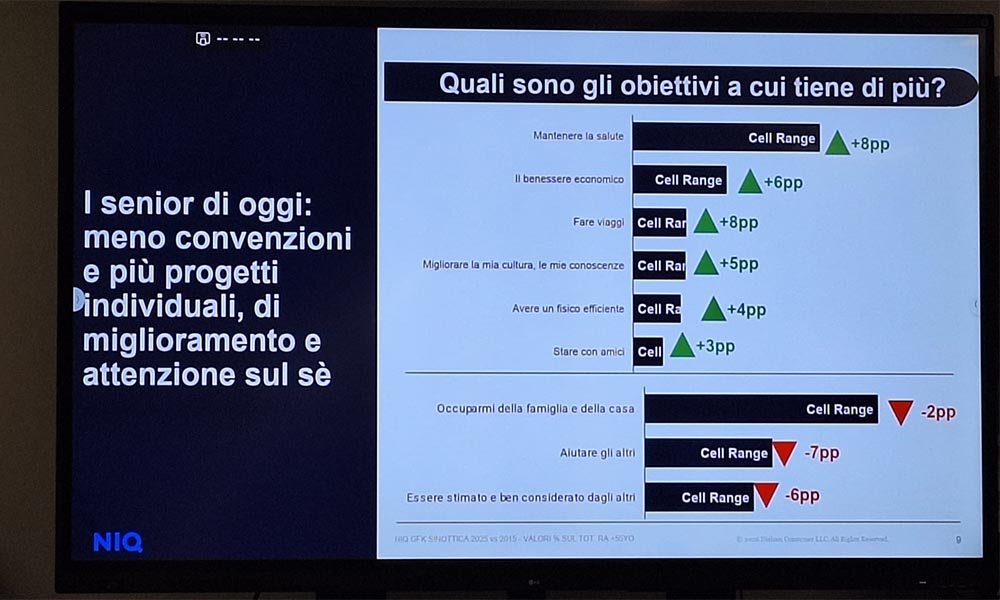
Numeri che ribaltano anche qualche luogo comune. Il consumatore senior non è più soltanto quello delle abitudini consolidate: dispone mediamente di una maggiore capacità di spesa, presta crescente attenzione alla salute e dedica più risorse a se stesso, dal benessere ai viaggi.
E anche la ricerca di servizio non appartiene soltanto ai giovani. “Più si avanza con l’età, più cresce l’attenzione al benessere, ma contemporaneamente diminuisce anche il tempo che si vuole dedicare alla cucina”, ha evidenziato Centonze.
NielsenIQ individua così tre grandi gruppi familiari: 7,9 milioni di famiglie con figli, 6,4 milioni senza figli in età centrale e ben 11,4 milioni di nuclei in età matura. Cambiano capacità di spesa e priorità: chi ha figli è mediamente più sotto pressione e cerca gratificazione immediata, accessibilità e praticità; nelle fasce centrali acquistano peso benessere, servizio e innovazione; con l’avanzare dell’età diventano centrali salute, abitudine e valore. La transizione demografica, in altre parole, non farà soltanto cambiare chi compra. Cambierà ciò che viene chiesto al fresco pronto.
Arricchite e zuppe, due bisogni diversi da intercettare
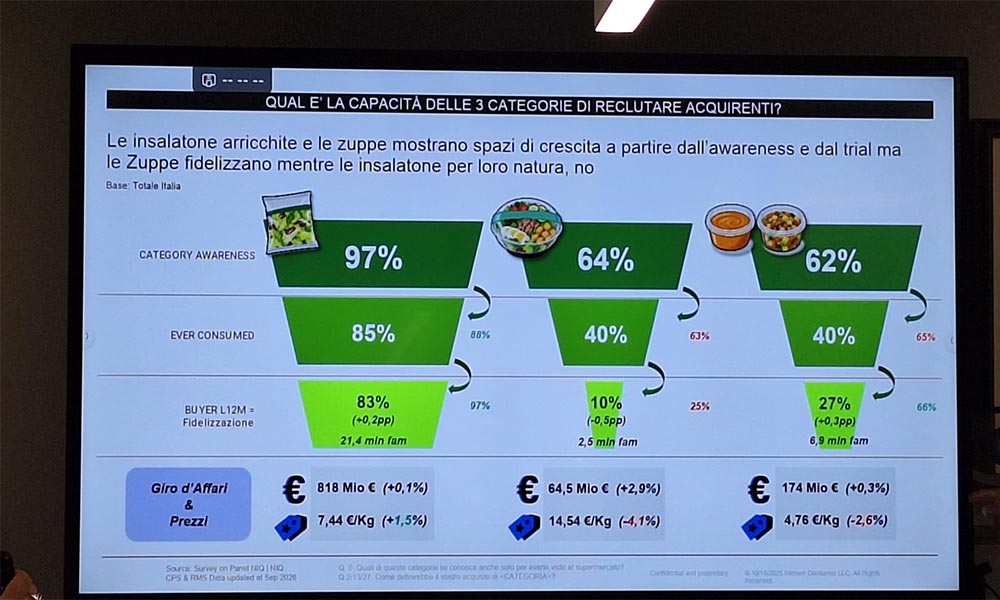
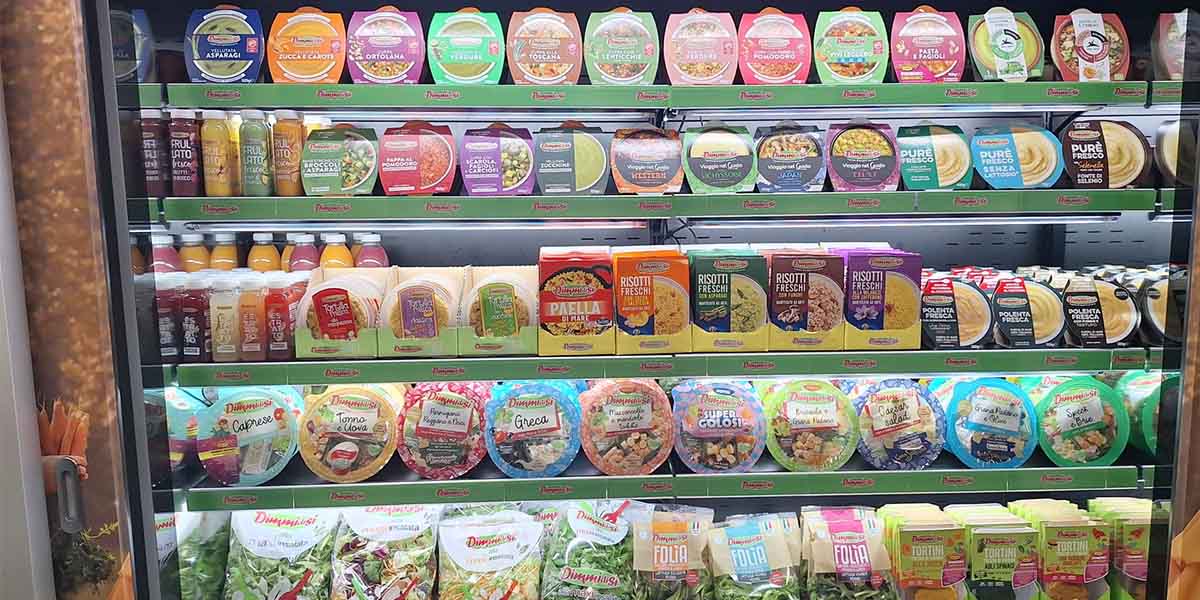
Dentro questo scenario le categorie si muovono in modo diverso. L’insalata in busta è ormai un prodotto mainstream, mentre le insalate arricchite intercettano soprattutto giovani adulti con buona capacità di spesa e una missione molto precisa: il pranzo fuori casa, spesso con acquisto e consumo nella stessa giornata. Le zuppe pronte, invece, parlano maggiormente a un pubblico più maturo e ai nuclei monocomponente, entrando sia nel pranzo sia nella cena domestica.
In entrambi i casi c’è ancora spazio di crescita, ma con leve differenti. Nelle arricchite contano qualità, composizione degli ingredienti e capacità di offrire un piatto completo e appagante; nelle zuppe pesano soprattutto gusto, consistenza e percezione di autenticità, evitando un’immagine troppo industriale. Le zuppe, inoltre, mostrano una maggiore capacità di fidelizzazione, mentre le arricchite restano più legate alla singola occasione di consumo.
Il punto comune è un altro: più cresce il contenuto di servizio, più aumenta il peso del punto vendita. La voglia di acquistare deve essere stimolata attraverso visibilità, chiarezza dell’offerta e corretta collocazione a scaffale.
Ed è qui che entra il rapporto tra industria e distribuzione. In un mercato nel quale la Mdd ha raggiunto una quota del 50%, la marca industriale continua ad avere un ruolo importante nell’innovazione, nella costruzione di fiducia e nell’apertura di nuove occasioni di consumo; il retail deve invece trasformare questo potenziale in vendite, rendendo la categoria più visibile e leggibile.
Per le zuppe significa lavorare anche sulla destagionalizzazione, valorizzando ricette e proposte estive. Per le arricchite la sfida è ampliare il perimetro oltre il pranzo fuori casa, entrando maggiormente anche nelle occasioni domestiche. “Per sostenere la crescita serve una collaborazione sempre più stretta tra industria e distribuzione”, ha sintetizzato Centonze. “La marca porta innovazione e fiducia, il retail deve valorizzarne il ruolo e la visibilità nel punto vendita”.
Il nodo, quindi, non è soltanto aumentare le referenze. È capire meglio chi compra il fresco pronto, quando lo consuma e quali bisogni ancora non trovano una risposta chiara a scaffale. Con una popolazione che cambia rapidamente, è soprattutto da qui che passerà la crescita della categoria. (ga)
Foto di apertura generata con ausilio AI
Dal campo
Futuro della Pac, gli agricoltori europei lanciano l’allarme da Stoccolma
Il Copa-Cogeca sollecita le istituzioni Ue a garantire risorse adeguate e a preservare il carattere comune della politica agricola
La Dichiarazione di Stoccolma individua sei priorità per rafforzare il settore primario europeo
Dal campo
DimmidiSì, i primi 20 anni hanno cambiato il fresco. E l’evoluzione continua
Dalle insalate pronte a zuppe, piatti freschi e ready-to-cook: il brand ha progressivamente allargato occasioni e momenti di consumo

Dal campo
Tosano, nuova apertura in Lombardia: inaugurato il punto vendita di Vimodrone
Il punto vendita, aperto ieri, possiede un assortimento di 45mila referenze

Dal campo
CCPB amplia l’offerta di certificazione: al via il servizio LEAF Marque
L’organismo di certificazione avvia il percorso di accreditamento per lo standard internazionale dedicato alla sostenibilità agricola integrata
Dal campo
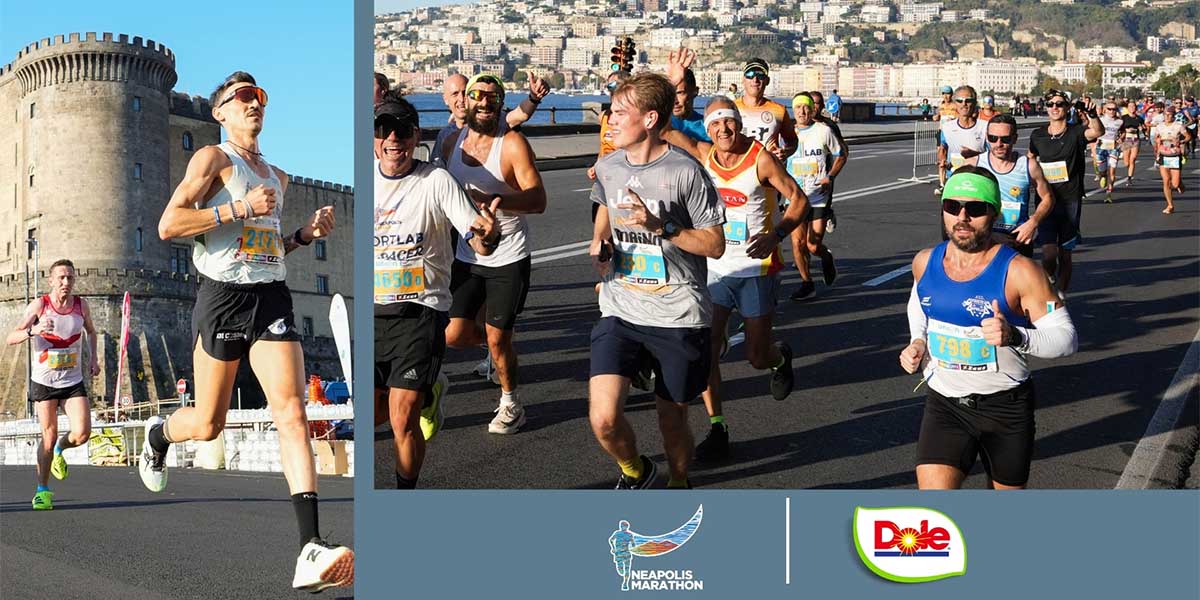
Dole Italia official supplier della Neapolis Marathon 2026
L’azienda conferma il sostegno alla corsa in programma a Napoli il 18 ottobre
Dal campo
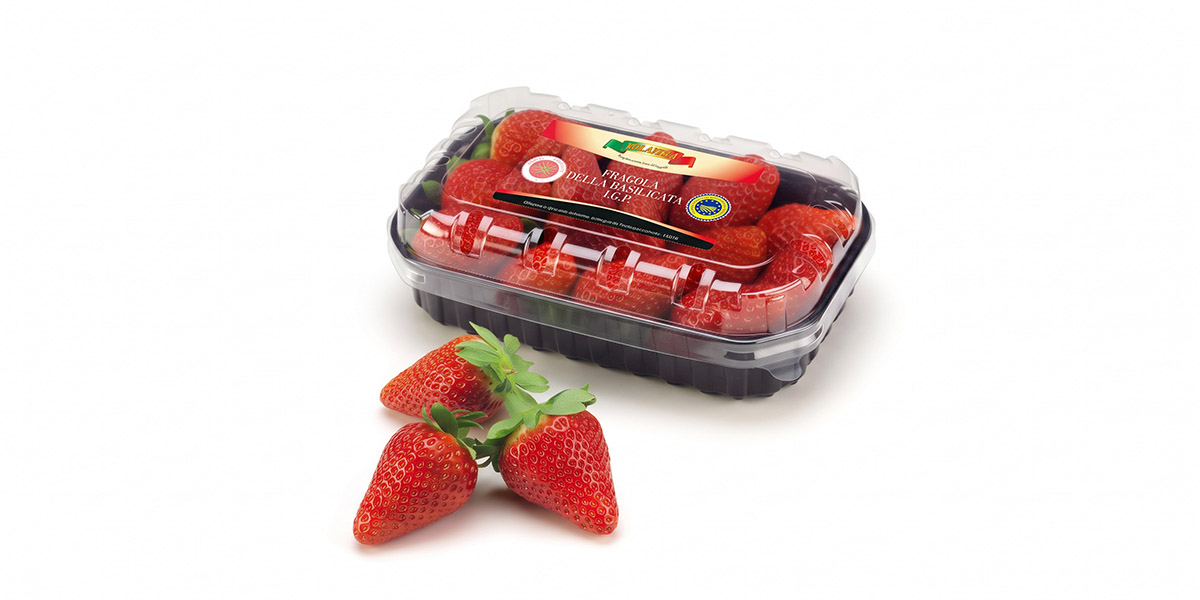
Apofruit, primavera positiva: fragole record, asparagi in crescita
La liquidazione complessiva sale a 23,4 milioni di euro, +7% rispetto all’anno precedente

Dal campo
Melinda, record storico per il liquidato ai soci nonostante costi e incertezze
Con oltre 410mila tonnellate raccolte, il Consorzio raggiunge circa 390 milioni di fatturato e supera i 220 milioni liquidati ai soci
Dal campo
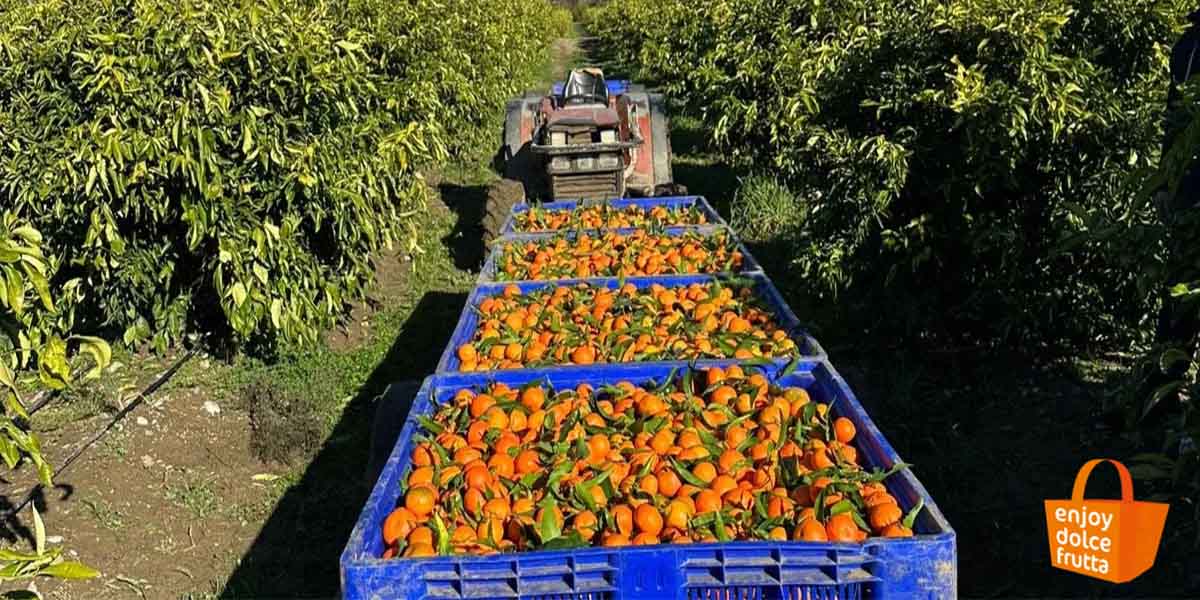
Clementine e mandarini, al via la stagione degli agrumi europei
La campagna Enjoy Dolcefrutta di OP Melodia promuove il consumo e la conoscenza dei prodotti in Italia e Germania
Dal campo
Ortofrutta siciliana, il fermo dei camion rischia di favorire i concorrenti
Roccasalvo (Next to Business): "Se la merce non arriva, la Gdo cerca alternative in Spagna, Grecia e Marocco"
Dal campo
Patate, in Ue ritirati 86 principi attivi in sette anni: allarme difesa fitosanitaria
Al primo Simposio internazionale della patata riflettori sulla progressiva riduzione degli strumenti di protezione delle colture
Dal campo
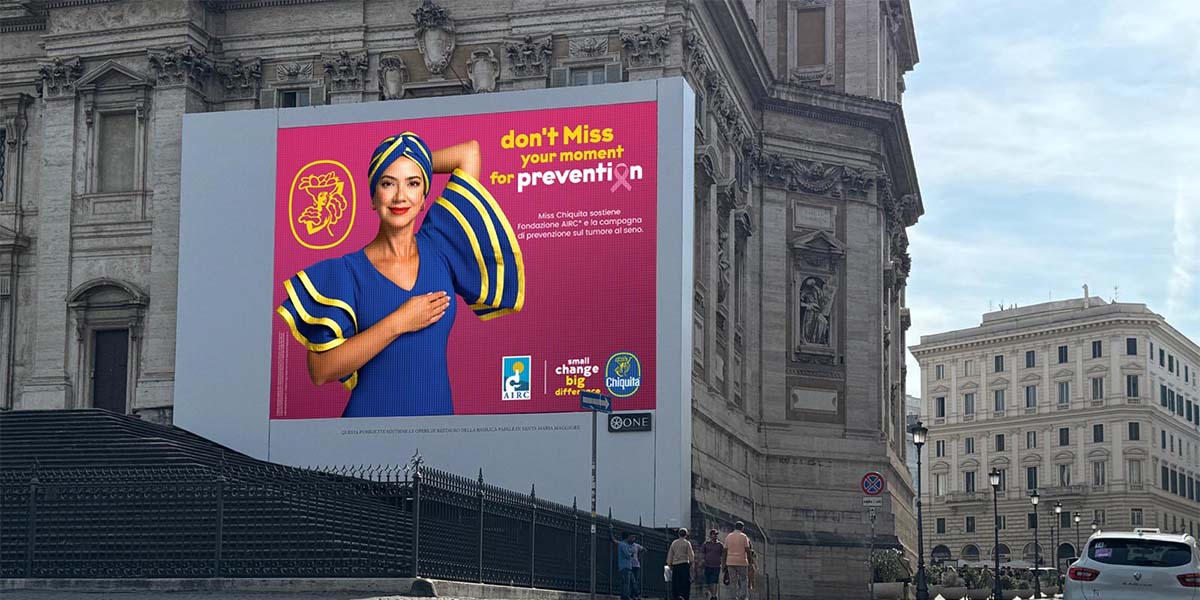
Chiquita e AIRC insieme per la prevenzione: Milano e Roma si tingono di rosa
Una presenza capillare nelle piazze e nei luoghi iconici delle due città accompagna la campagna “Small Change, Big Difference”

Dal campo
Spagna, ortaggi: prezzi in aumento del 18,5% in un mese
Pomodori, zucchine, cetrioli e peperoni registrano un rincaro annuo del 17,3%
Dal campo
Terreni stanchi, la sfida è far ripartire le radici
Longombardo (CIFO): «Per ottenere uniformità bisogna creare condizioni favorevoli allo sviluppo radicale»
Dal campo
L’uovo fa scuola alla frutta: uscire dai cliché per creare valore
Eurovo supera 1,5 miliardi di fatturato puntando su integrazione, acquisizioni e innovazione
Dal campo
Ortigo, la startup che geolocalizza l’ortofrutta
Aziende agricole e mercati contadini diventano facilmente individuabili grazie a una piattaforma