Dal campo
Grossisti ortofrutticoli, la sfida è creare valore: meglio crescere o specializzarsi?
Rabobank fotografa un comparto europeo da 255 miliardi di euro, ancora frammentato e con margini ridotti
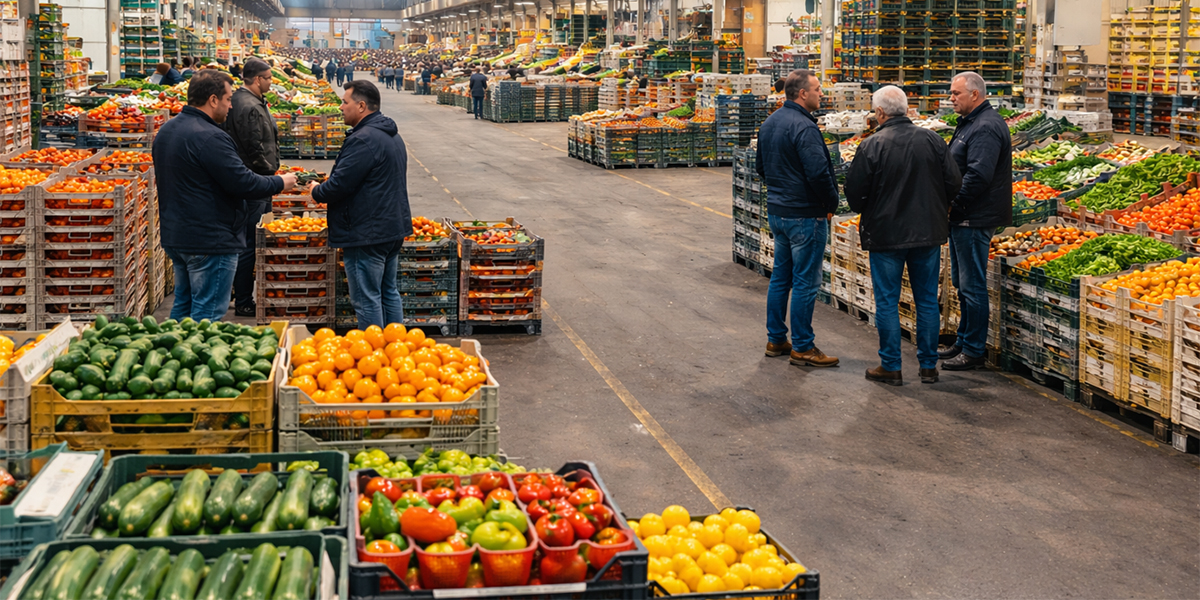
Nel commercio ortofrutticolo all’ingrosso la domanda non è più soltanto quanto prodotto si riesca a movimentare, ma quanto valore si sia in grado di generare lungo la filiera. È da questa prospettiva che va letto il rapporto integrale di Rabobank, Scale or specialization: Two paths ahead for the EU fruit and vegetable wholesale sector, pubblicato il 5 ottobre da RaboResearch. Il documento mette a fuoco una trasformazione che riguarda da vicino anche gli operatori italiani: da una parte la necessità di raggiungere dimensioni adeguate a servire clienti sempre più strutturati, dall’altra l’opportunità di costruire un posizionamento distintivo attraverso competenze, servizio e specializzazione.
I numeri restituiscono un comparto ancora fortemente frammentato. Nell’Unione europea operano quasi 45mila imprese nel commercio all’ingrosso di frutta, verdura e patate, per un fatturato complessivo stimato in 255 miliardi di euro nel 2025. Le prime dieci aziende rappresentano circa il 12% del mercato. Un dato che racconta la pluralità di modelli imprenditoriali presenti nel settore, ma che non deve essere interpretato come una garanzia di equilibrio economico. Nell’analisi di oltre 10mila imprese contenute nella banca dati Moody’s Orbis, Rabobank rileva un margine Ebitda medio intorno al 3%. In altre parole, volumi importanti e un mercato di dimensioni considerevoli non si traducono automaticamente in una redditività elevata.
È qui che si gioca la partita del grossista. Per lungo tempo il suo ruolo è stato identificato soprattutto nella capacità di mettere in relazione produzione e domanda, aggregando l’offerta, selezionando la merce e garantendo una distribuzione capillare. Funzioni che restano essenziali, ma che oggi, da sole, potrebbero non bastare. La crescita degli acquisti diretti da parte della Grande distribuzione organizzata, lo sviluppo di strutture di approvvigionamento sempre più integrate e l’espansione di operatori capaci di controllare più passaggi della filiera modificano gli spazi dell’intermediazione tradizionale. Il grossista deve quindi dimostrare di essere qualcosa di più di un passaggio commerciale: un presidio di disponibilità, qualità, flessibilità e servizio.
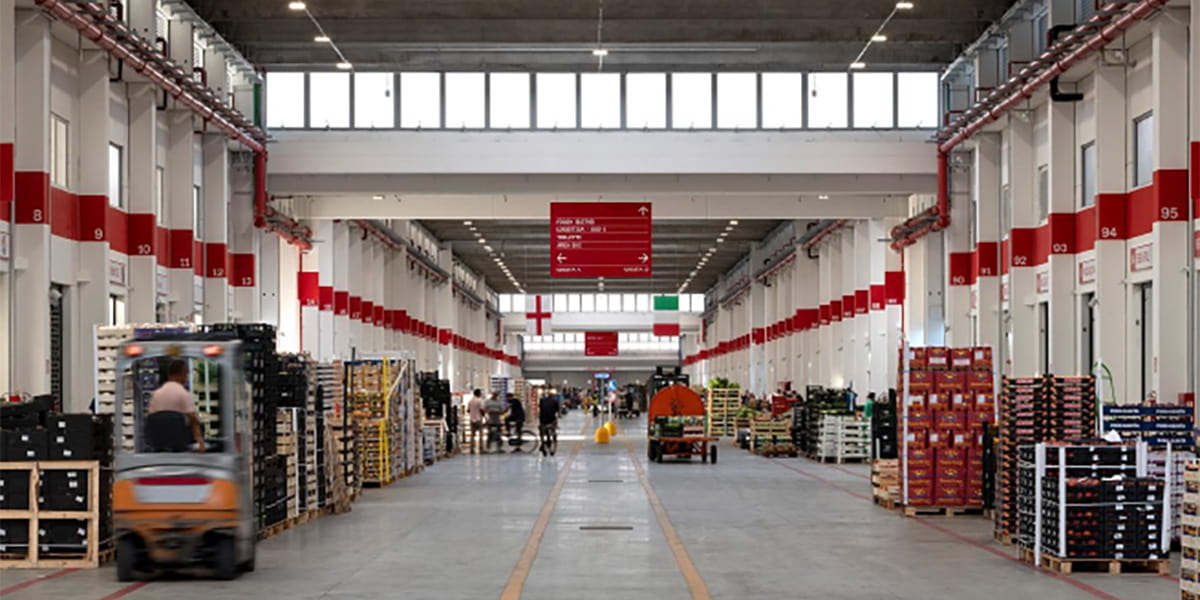
La dimensione può rappresentare una risposta concreta. Maggiori volumi consentono di distribuire i costi, investire in logistica e tecnologia, diversificare le fonti di approvvigionamento e rispondere alle esigenze dei clienti più grandi. Ma la scala ha senso quando produce efficienza e capacità negoziale; se si traduce soltanto in più fatturato, senza un adeguato controllo dei margini, rischia di amplificare le fragilità anziché risolverle. Lo stesso rapporto invita a non confondere dimensione e redditività: il modello commerciale, la categoria trattata, il canale servito e il contesto competitivo possono pesare più delle dimensioni aziendali.
Per altri operatori, la strada può essere quella della specializzazione. Conoscere in profondità una categoria, presidiare una determinata origine, costruire relazioni con produttori selezionati o servire canali con esigenze specifiche permette di competere su elementi diversi dal prezzo. È il caso di chi sviluppa competenze nella maturazione, nel confezionamento, nella selezione qualitativa o nel servizio alla ristorazione. In questo modello il valore non deriva necessariamente dalla quantità movimentata, ma dalla capacità di risolvere un problema del cliente meglio di altri. La specializzazione, naturalmente, non mette al riparo dai rischi: richiede competenze distintive, relazioni solide e una proposta per cui il mercato sia disposto a riconoscere un valore.
A rendere la scelta più urgente contribuisce la crescente incertezza dell'offerta. Clima, disponibilità idrica, costi di produzione e manodopera, vincoli fitosanitari e discontinuità qualitative complicano la programmazione degli acquisti. Per il grossista, la capacità di reperire prodotto, costruire alternative di approvvigionamento e mantenere gli impegni commerciali diventa così una componente sempre più importante della competitività. Non si tratta soltanto di comprare al prezzo migliore, ma di ridurre il rischio che una fornitura manchi, arrivi fuori standard o non risponda alle aspettative del cliente.
Scala e specializzazione, in definitiva, non sono due modelli necessariamente contrapposti. Un grande operatore può costruire vantaggi attraverso competenze di categoria; un grossista specializzato può crescere aggregando servizi, alleanze e mercati. Il punto è scegliere una strategia coerente con le proprie risorse e con il segmento in cui si opera, evitando di inseguire volumi senza un vantaggio competitivo riconoscibile.
Il messaggio che arriva da Rabobank va quindi oltre la dimensione delle singole imprese. In una filiera sempre più organizzata, il futuro del grossista dipenderà dalla capacità di rendere riconoscibile il proprio contributo economico e commerciale. Perché il vero discrimine non sarà essere grandi o piccoli, ma riuscire a essere rilevanti per il mercato. (im)
Dal campo
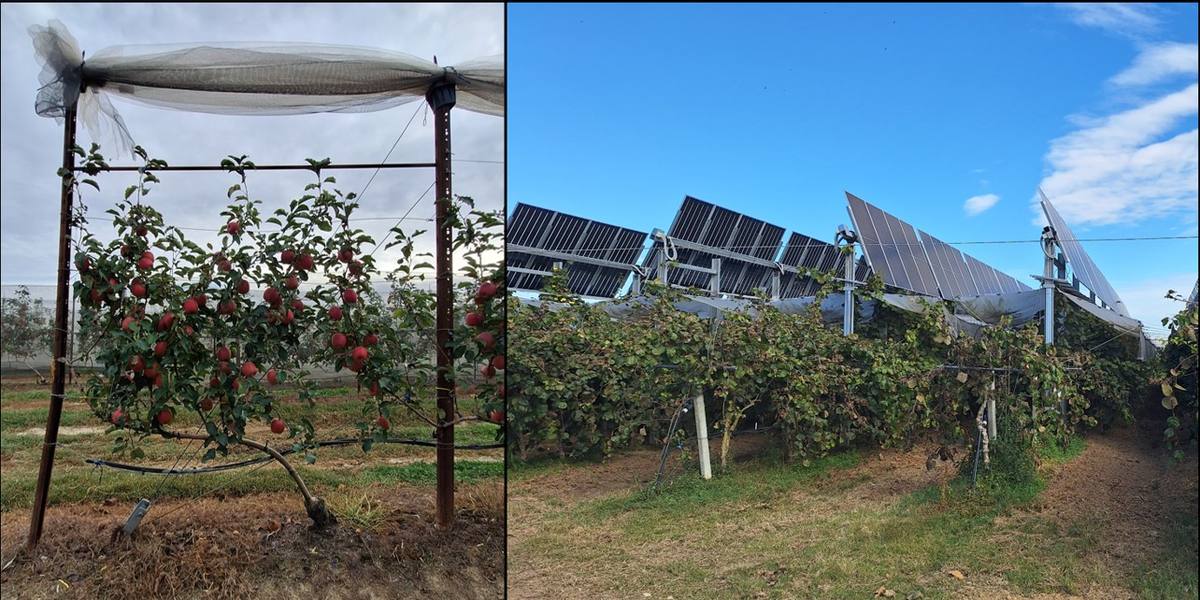
Il frutteto del futuro è già in campo: pedonale, robotizzato e pronto per l'agrivoltaico
A Faenza Apofruit mostra un meleto Pink Lady allevato a Guyot: parete produttiva stretta e bassa, raccolta più efficiente e alta qualità come obiettivo
Una piattaforma autonoma gestisce già alcune operazioni e raccoglie dati, mentre il passo successivo guarda all'agrivoltaico
Dal campo
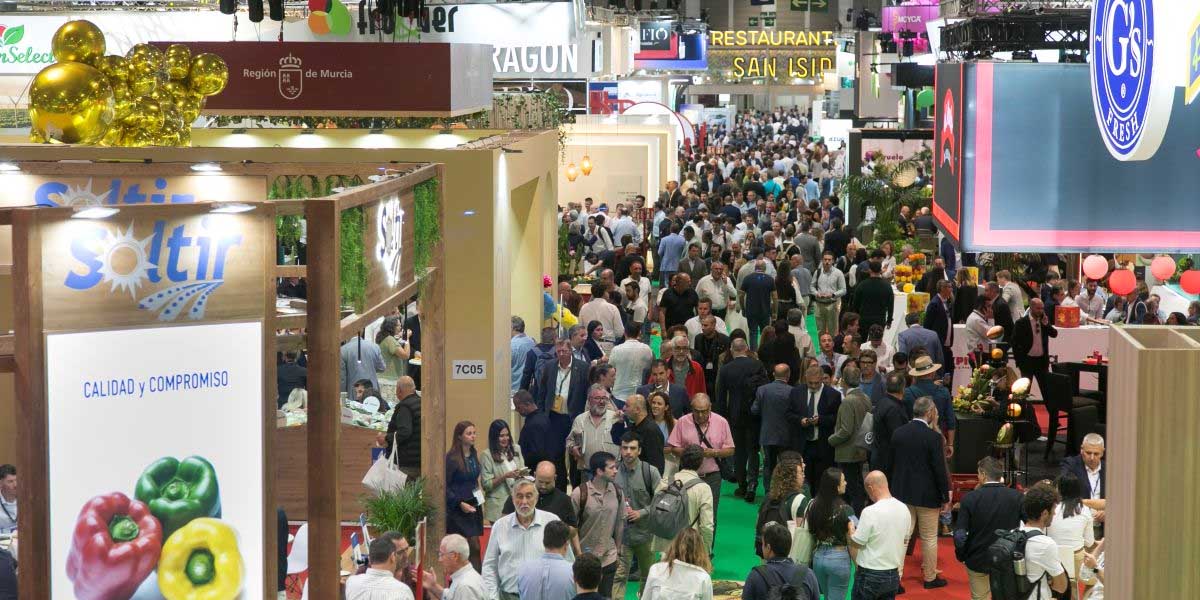
Fruit Attraction da record: 128mila professionisti e 2.588 espositori
La 18ª edizione della manifestazione madrilena cresce del 6% e amplia la sua portata internazionale
Dal campo
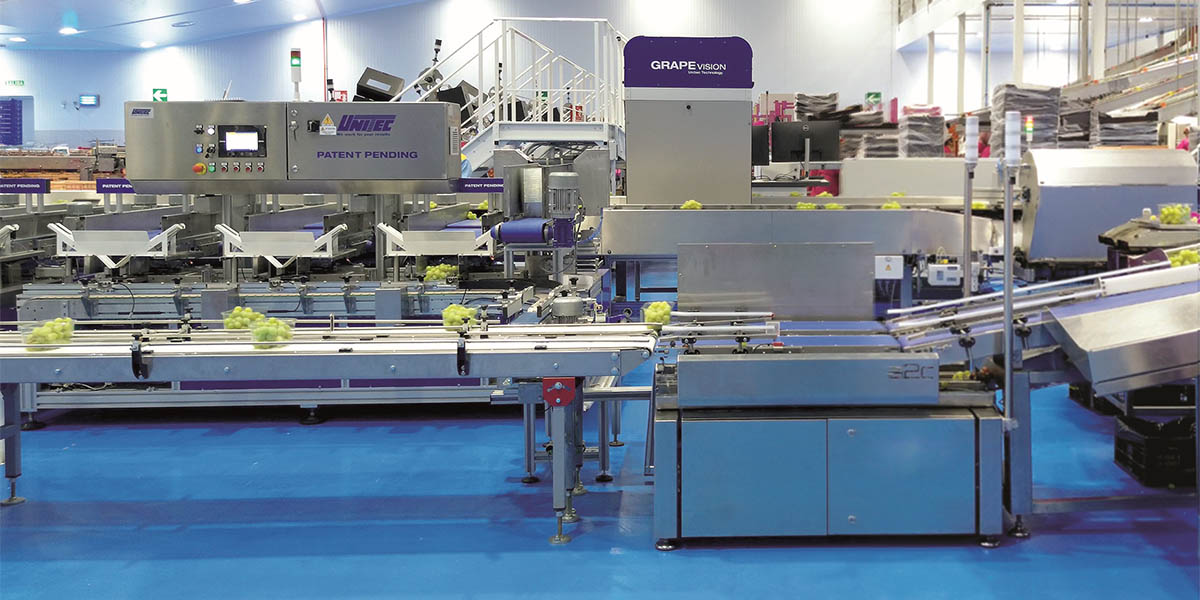
Uva da tavola, UNITEC spinge sull’automazione del confezionamento
Robotica e visione artificiale gestiscono combinazioni di peso e riempimento dei cestini con l’obiettivo di aumentare precisione ed efficienza
Dal campo
Dopo i blocchi, la proposta: meno camion vuoti e più coordinamento nella filiera
Roccasalvo: "Nel fresco i mezzi viaggiano con una saturazione media del 59%: c’è spazio per ridurre costi e carburante"
Dal campo
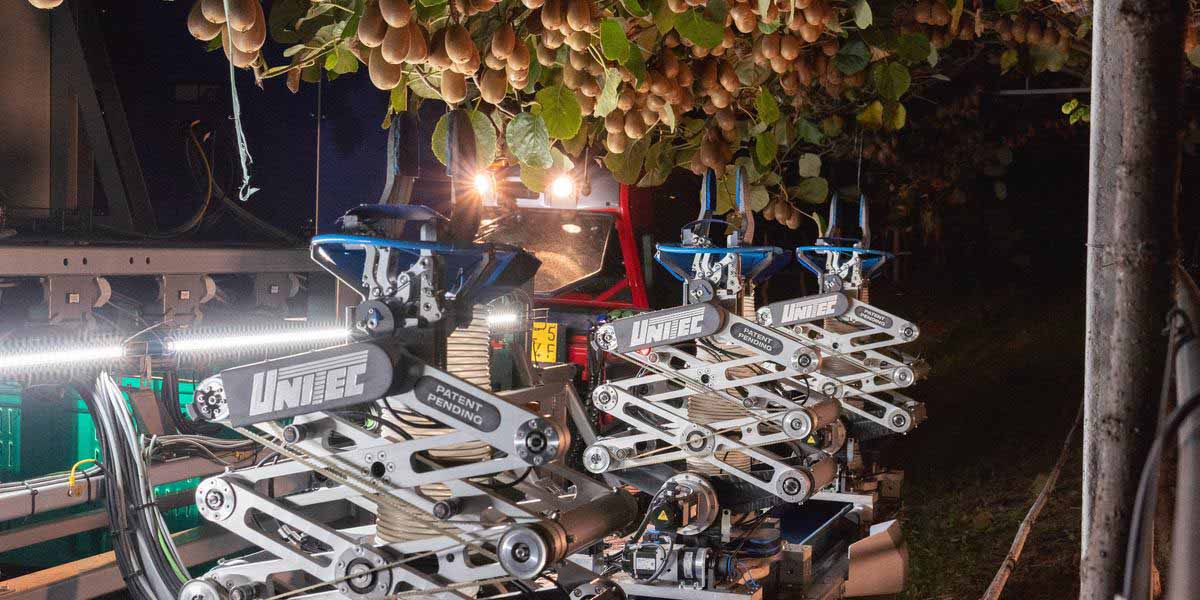
Unitec, raccolta robotizzata sempre più concreta: test positivi sul kiwi
In Romagna le prove in campo procedono a pieno regime, con raccolta diretta dei frutti in diversi impianti
Dal campo
Agrintesa, bilancio record: valore della produzione a 445 milioni
È il risultato migliore di sempre per la cooperativa, nonostante volumi produttivi ancora inferiori al pieno potenziale. Catasto soci in crescita a 18mila ettari
Dal campo
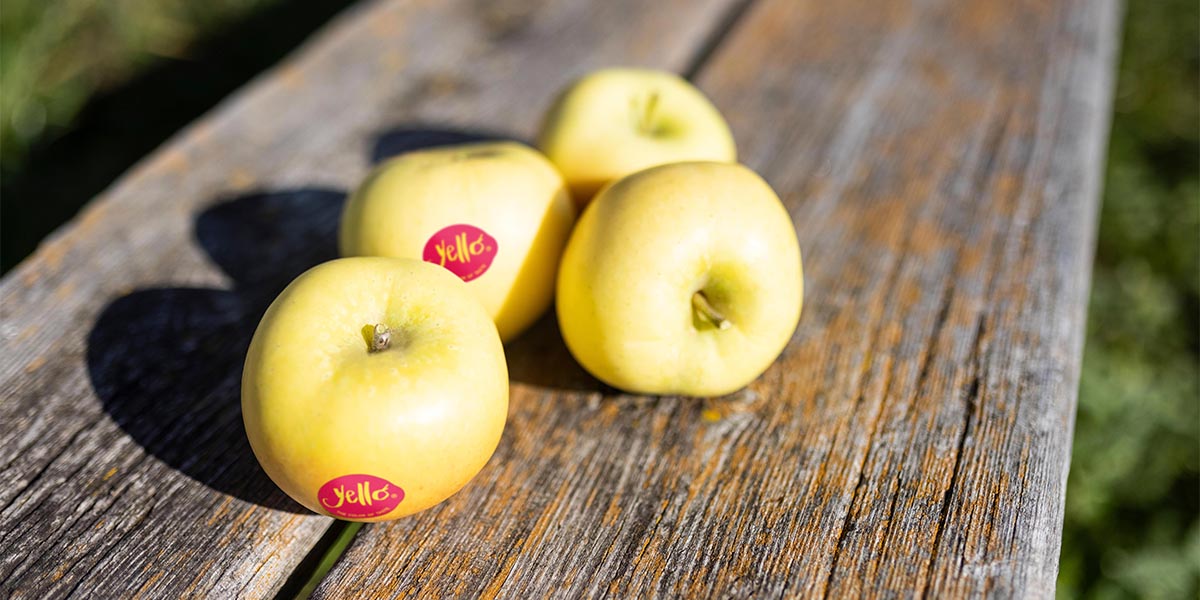
Yello® rilancia la mela gialla nel segmento premium
La specialità coltivata in Alto Adige dai melicoltori di VOG e VIP torna disponibile con l'avvio della nuova stagione commerciale
Dal campo
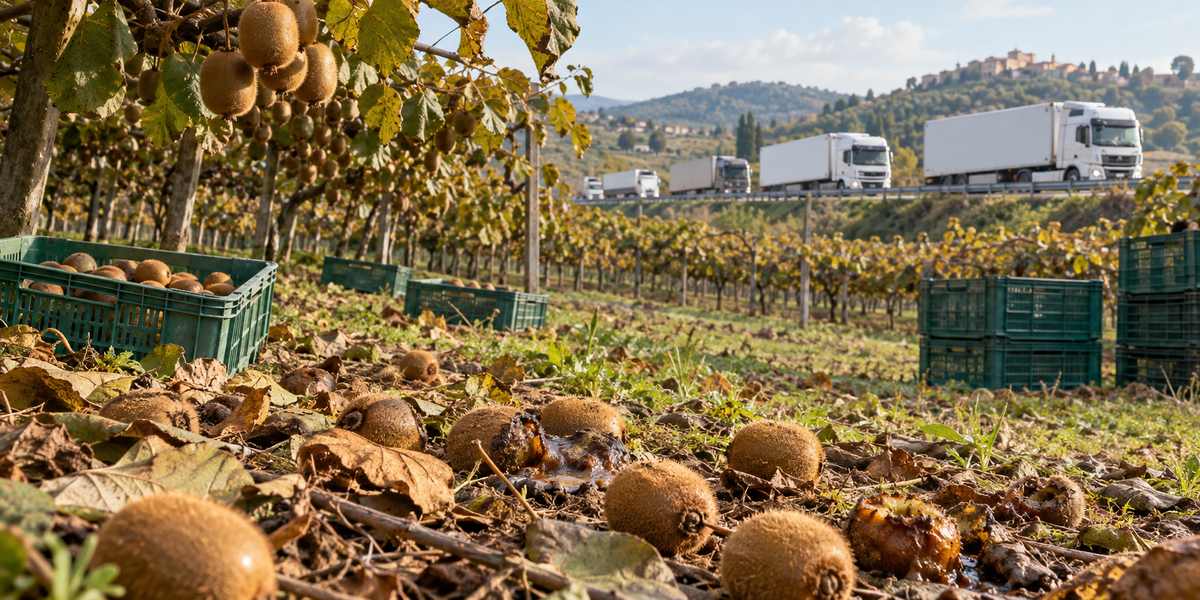
I Tir ripartono, il raccolto perso no: all’ortofrutta resta il conto dei blocchi
Il decreto del Governo apre alla ripresa dei trasporti, ma al Sud restano produzioni non raccolte, deteriorate o perse lungo la filiera
Dal campo
Macfrut 2027 guarda all'Africa e rafforza i legami con la Tunisia
La presentazione a Tunisi richiama oltre 50 operatori
Dal campo
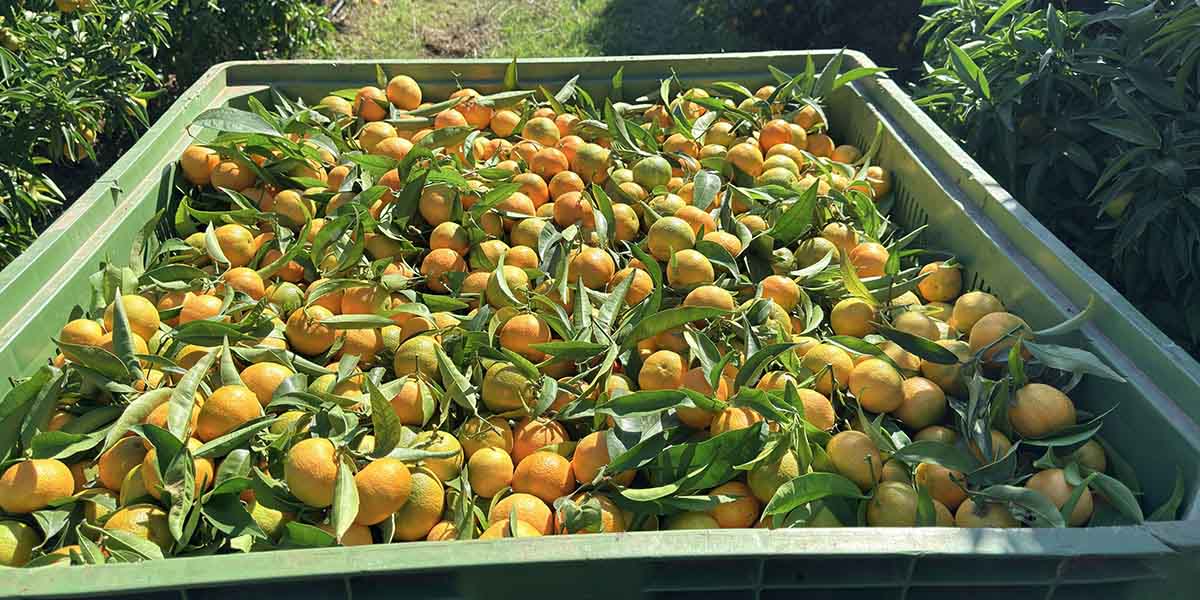
I Campi del Sole, avanti con l'innovazione: Amalba cresce, al via gli agrumi
Il presidente Genovese: «Prime partite di agrumi con caratteristiche qualitative incoraggianti»

Dal campo
Pomodoro europeo, il Marocco aumenta la pressione: 527mila tonnellate importate nell’Ue
Superfici in calo e prezzi sotto pressione per una delle tipologie più esposte alla concorrenza extra Ue
Dal campo
Caro gasolio, 60 milioni agli agricoltori. Le organizzazioni: "Bene, ma non basta"
Coldiretti, Cia e Confagricoltura accolgono positivamente il sostegno, che coprirà fino al 20% dei costi e 45 centesimi al litro
Dal campo
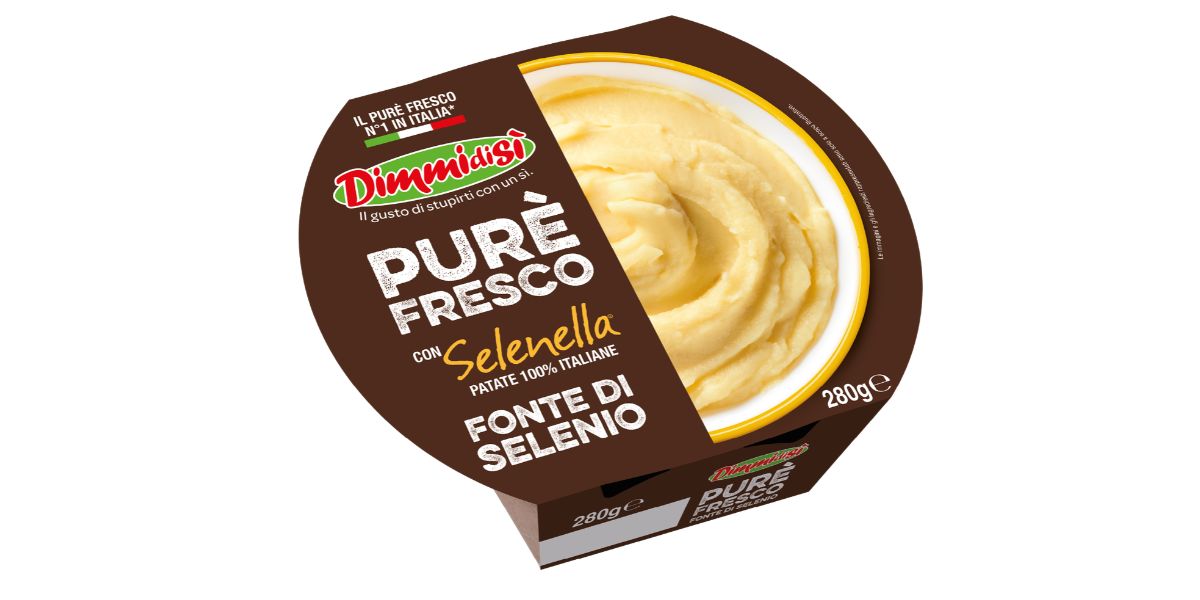
DimmidiSì rafforza il purè fresco con le patate Selenella
Debutta una nuova referenza da 280 grammi a base di patate italiane, con la caratteristica distintiva della fonte di selenio
Dal campo
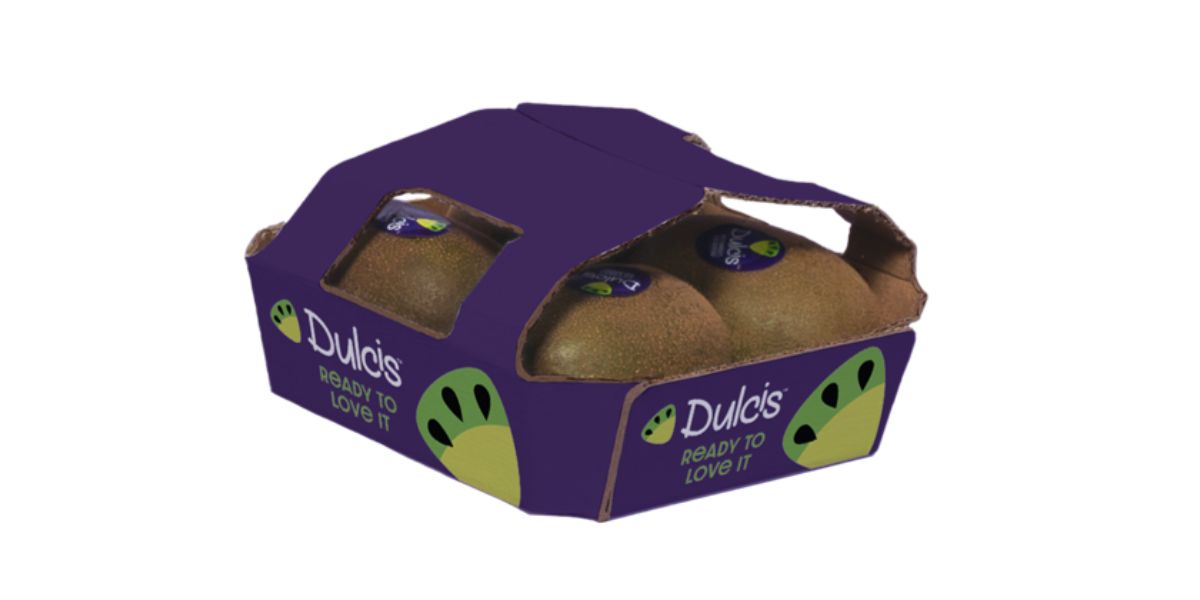
Dulcis™ raddoppia i volumi e apre nuovi mercati in Asia e Sud America
La campagna 2026/27 parte con circa 4.000 tonnellate disponibili e vendite anticipate a fine ottobre

Dal campo
Manodopera: "Costi e carenza cambiano le scelte produttive. Sui controlli serve buon senso"
Il tema è emerso con forza nell'incontro di Apo Conerpo: turnover elevato, difficoltà nel garantire continuità alle squadre, differenze contributive tra territori e oneri gestionali crescenti