Dal campo
Largo consumo, i freschi trainano la crescita: energia e costi sotto osservazione
Nei primi nove mesi del 2026 il mercato cresce a valore e a volume

In uno scenario economico e geopolitico globale caratterizzato da forte incertezza, il Largo Consumo in Italia continua a dimostrare grande resilienza. È quanto emerso nel corso dell'annuale appuntamento tra Industria di Marca e Moderna Distribuzione promosso da Centromarca, a Milano il 21 e 22 ottobre. L’analisi di Prometeia evidenzia come i conflitti geopolitici, le crisi energetiche, i cambiamenti climatici, non rappresentino più eventi eccezionali, ma elementi permanenti del contesto competitivo, con ricadute sulle imprese e sull’economia sotto molteplici aspetti.
A livello internazionale, i flussi di petrolio attraverso lo stretto di Hormuz sono in recupero, ma lo shock mantiene comunque sotto pressione le catene globali. Tensioni che portano a ricadute non solo sull'energia ma anche sul gas, le cui scorte in Europa sono arrivate a toccare a settembre i minimi storici (70,4%). Scenario che preoccupa l'Italia, dove il metano rappresenta quasi il 40,0% dei consumi di energia e la cui ascesa ha comportato un innalzamento del PUN (Prezzo Unico Nazionale) a 210 €/MWh. Nonostante questa incertezza, il commercio nel 2026 mantiene una moderata crescita con il Pil mondiale stabile a +2,9% e quello italiano al +0,9%. Il quadro prospettico per il 2027 lo conferma invariato a livello globale (+2,9%), ma in lieve rallentamento nel Bel Paese (+0,6%).
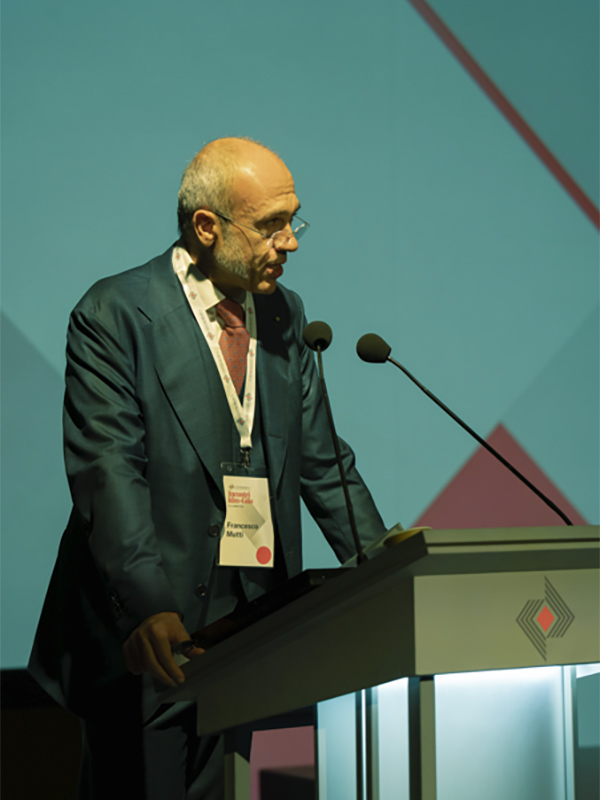
«In una fase in cui i rincari energetici e le tensioni geopolitiche rischiano di riaccendere le dinamiche inflattive, è importante evitare che alla nostra filiera vengano attribuite responsabilità semplicistiche per l’aumento del carrello della spesa» sottolinea Francesco Mutti, Presidente di Centromarca, aprendo i lavori davanti ad una platea di oltre 700 manager dell’Industria e della Distribuzione.
In un contesto di costante pressione sul potere d’acquisto delle famiglie italiane, il comparto ha infatti svolto un’importante funzione calmieratrice dei prezzi: nei primi otto mesi del 2026, l'inflazione media del carrello della spesa in Italia ha registrato un +1,8%, a fronte, ad esempio del +2,3% della Spagna (Elaborazione su dati Eurostat). Ancora più significativo è il confronto di lungo periodo: rispetto al 2019, i prezzi del carrello della spesa in Italia sono aumentati complessivamente del 26,2%, contro il 32,5% dell'Area euro. Un dato che conferma come, anche in una fase caratterizzata da forti pressioni inflazionistiche, il mercato italiano abbia registrato una dinamica dei prezzi sensibilmente più contenuta rispetto ai principali partner europei.
«I dati parlano chiaro: siamo stati un argine all'inflazione, non la sua causa», continua Mutti. «Abbiamo assorbito i colpi, garantito la continuità degli approvvigionamenti e tutelato il potere d'acquisto dei cittadini anche a costo di sacrificare i margini. È arrivato il momento per l'Industria di Marca e la Grande Distribuzione di presentarsi unite e con determinazione. Dobbiamo superare ogni logica di contrapposizione tattica e esprimere una posizione condivisa nei confronti delle Istituzioni, media e dell'opinione pubblica».
Analisi dei consumi e delle scelte d’acquisto
Nonostante lo scenario descritto, nei primi nove mesi dell’anno, il Largo Consumo continua a dimostrare resilienza con una crescita del +2,5% a valore e del +2,2% a volume, a fronte di una dinamica dei prezzi stabile. Secondo Circana, a fare da traino sono i prodotti Freschi, che generano da soli la metà dello sviluppo a valore (+1,2 punti percentuali). I volumi sono stati sostenuti a marzo dall'effetto Pasqua (trend del mese +3,8%) e dall'andamento delle categorie estive: tra maggio e agosto si è infatti realizzato oltre due terzi dello sviluppo totale del settore, con le categorie stagionali che hanno rappresentato la gran parte della crescita tra luglio e agosto.
Secondo le più recenti rilevazioni di YouGov, gli italiani frequentano mediamente 9,5 insegne all’anno, quasi una insegna in più rispetto al 2023. Aumenta inoltre la frammentazione della spesa, che tocca livelli record: ad agosto si sono registrati 215 atti di acquisto in media per famiglia/anno, con un +4,2% rispetto all'anno precedente e +15,3% in tre anni. Una tendenza che evidenzia una sempre maggiore infedeltà verso un unico retailer; da qui la necessità di quest’ultimi di identificare le strade attraverso cui costruire una relazione solida e duratura con i propri clienti.
Ma quali sono i fattori che fanno davvero la differenza nel costruire fedeltà all’insegna nei diversi canali? Da una indagine YouGov per Centromarca, Servizi e Offerta assumono un ruolo maggiore rispetto alla percezione di convenienza. In sintesi, i veri motori della loyalty sono la relazione e vicinanza con il punto vendita (30,2%), i servizi (26,5%), l’offerta (19,7%), la convenienza (18,3%) e la responsabilità sociale (5,3%). Ai lavori partecipano esponenti di rilievo di Accenture, Ahold, Bain, Cesar - Acqua&Sapone, Conad, Coop Italia, Deloitte, Esselunga, GS - Princes Retail, Gruppo Végé, Lidl e Selex. (im)
Centromarca, Associazione Italiana dell’Industria di Marca, promuove la cultura e i valori della Marca nel Mercato e nella Società. Fondata nel 1965, associa 192 imprese che rappresentano oltre 2.700 marchi, tra le più importanti attive nei settori del largo consumo: alimentare, bevande, cura della casa e della persona. Complessivamente le industrie associate sviluppano un fatturato di 69 miliardi di euro, un valore condiviso di 87 miliardi di euro e occupano direttamente circa 100mila addetti.
Fonte: Ufficio stampa di Centromarca

Dal campo
Manodopera: "Costi e carenza cambiano le scelte produttive. Sui controlli serve buon senso"
Il tema è emerso con forza nell'incontro di Apo Conerpo: turnover elevato, difficoltà nel garantire continuità alle squadre, differenze contributive tra territori e oneri gestionali crescenti
Tra le strade indicate, maggiore organizzazione, integrazione dei lavoratori e meccanizzazione per ridurre il monte ore necessario per ettaro
Dal campo
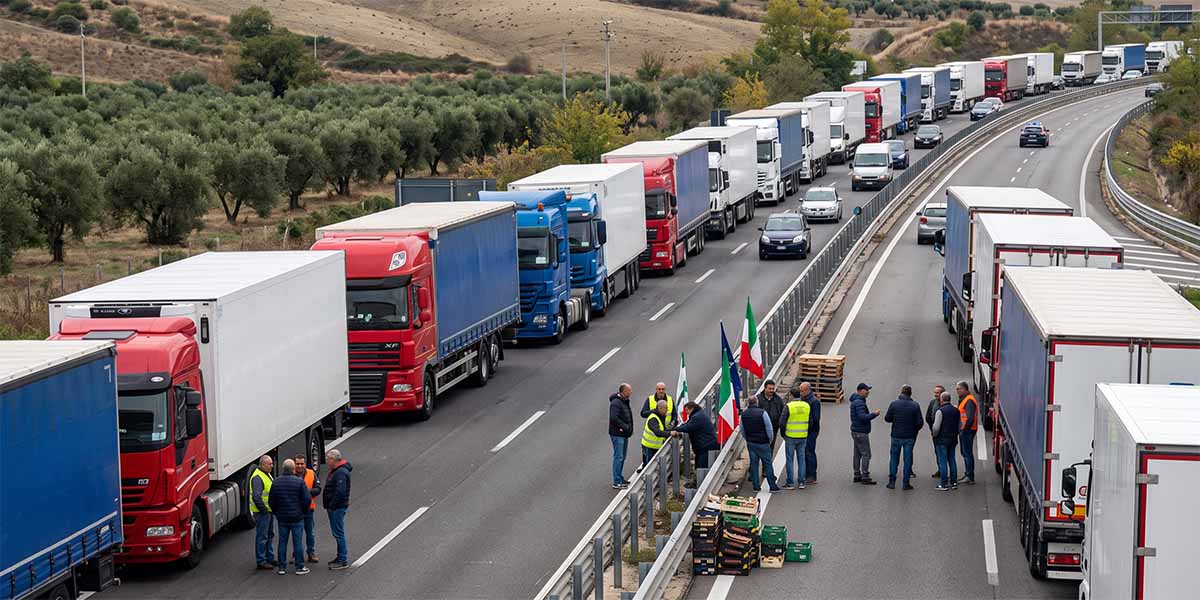
Trasporti, l'emergenza contagia la filiera: ora rallenta anche l'industria alimentare
Le associazioni chiedono corridoi per i deperibili e un intervento immediato di Governo, Ministeri e Prefetture
Dal campo
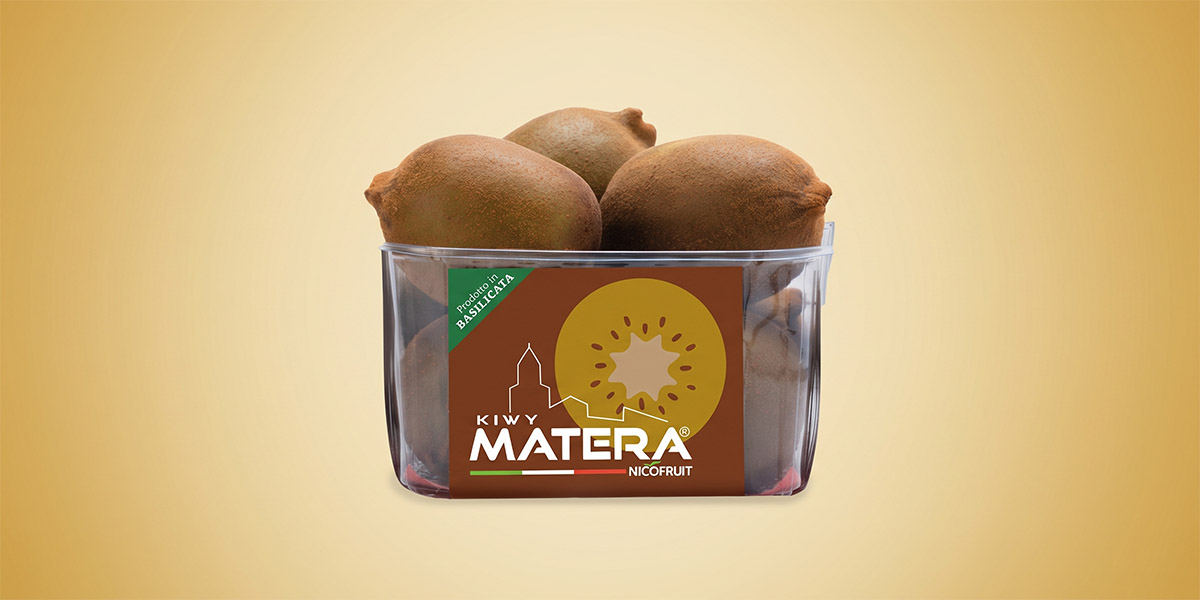
Kiwy Matera®, al via la stagione del kiwi giallo di Nicofruit
La varietà Top Gold coltivata in Basilicata torna nella Gdo con la sua polpa dolce e cremosa
Dal campo
Addio a Gianfranco Fornari, storico direttore operativo di Agribologna
Figura di riferimento della cooperativa, aveva accompagnato il percorso di crescita del Gruppo per oltre trent'anni
Dal campo
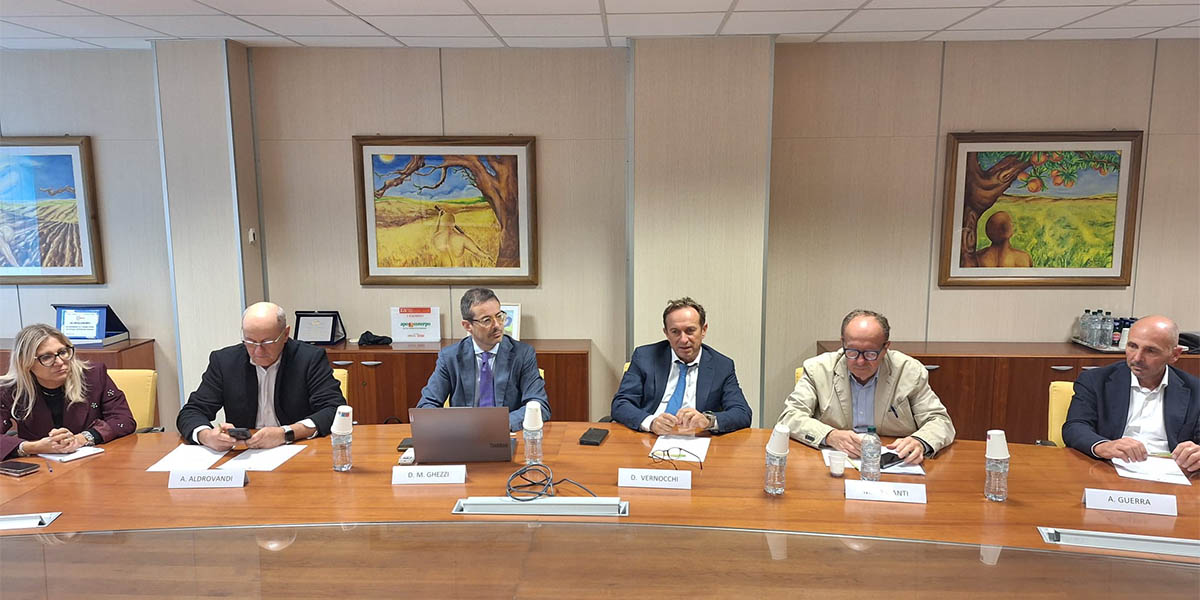
Proteste autotrasporti, Vernocchi (Apo Conerpo): "Mai visto tanto caos. E alla fine a pagare sarà l'agricoltore"
Nell’incontro di ieri presidente e vicepresidenti dell'Op hanno messo a fuoco le criticità che attraversano il comparto: costi, concorrenza estera, clima, fitopatie, trasporti e pressione sui prezzi all’origine
Dal campo
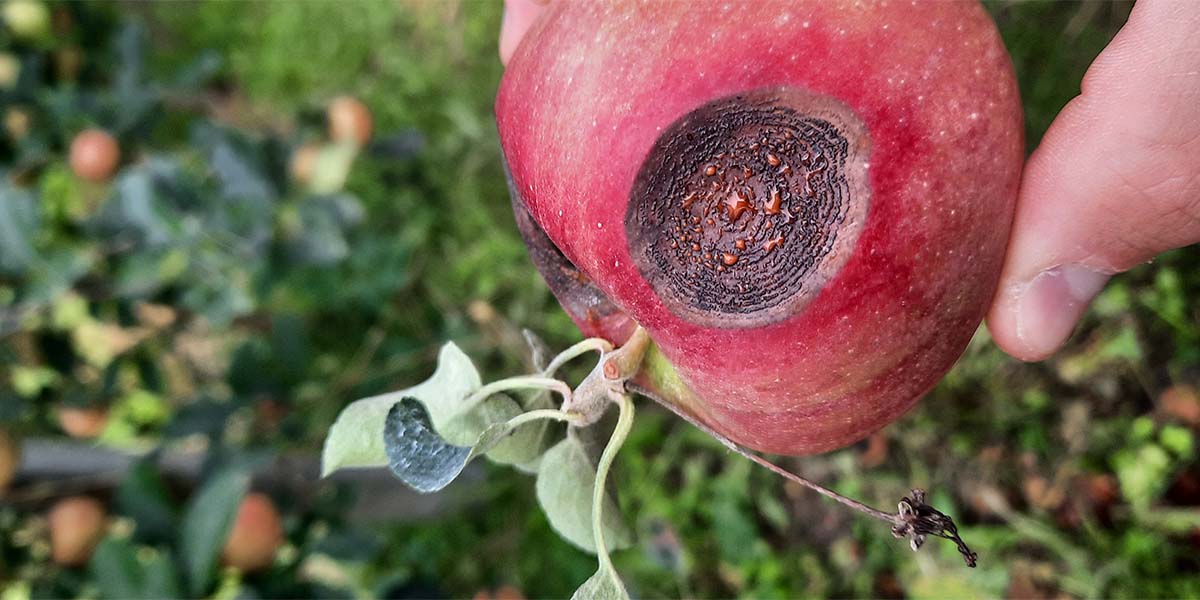
Mele, aumentano le malattie fungine in Alto Adige
Nel 2026 forte diffusione di Glomerella Leaf Spot e Apple Bitter Rot, con numerosi meleti colpiti
Dal campo
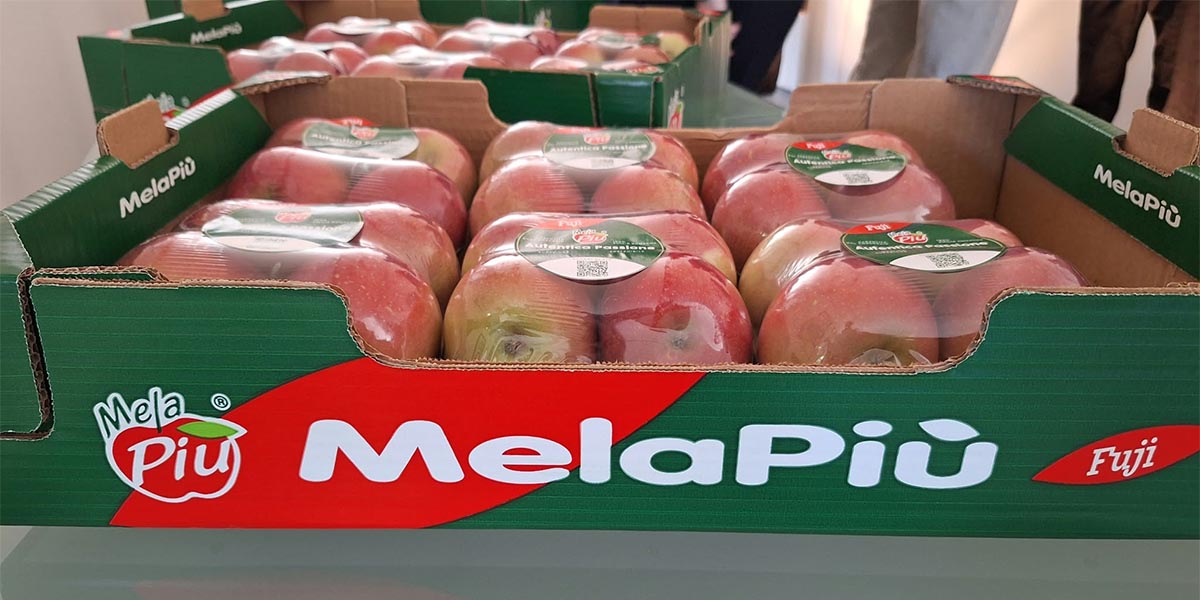
MelaPiù®, nuova campagna da 18 mila tonnellate per la Fuji di pianura
La raccolta è partita su circa 500 ettari, con commercializzazione prevista fino a luglio 2027
Dal campo
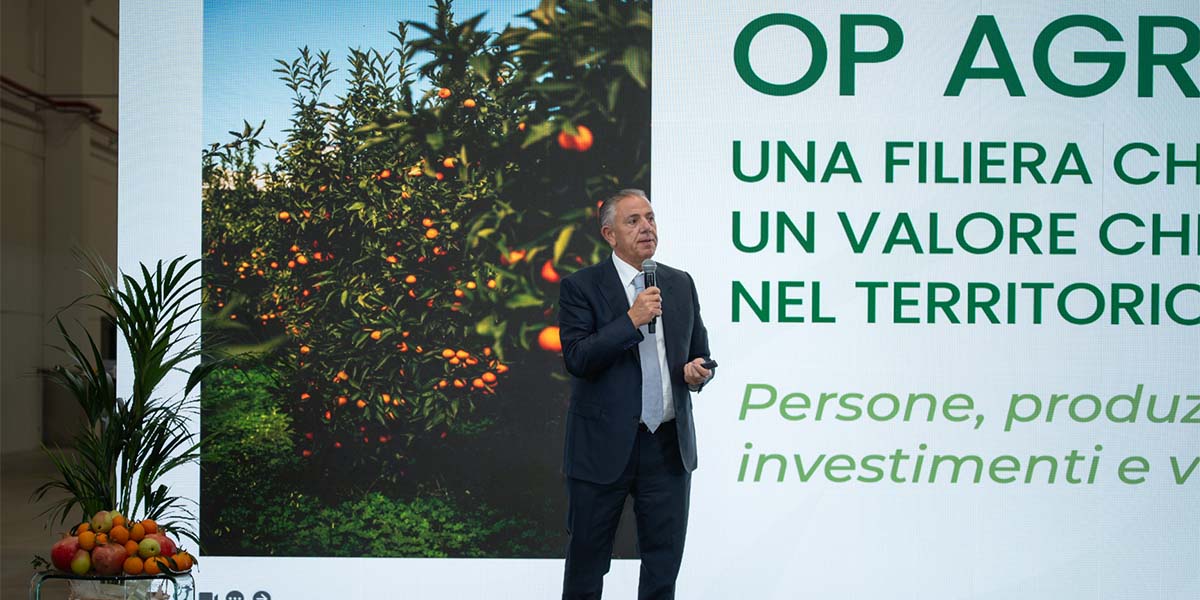
Op Agricor cresce ancora: nuovo stabilimento da 7,5 milioni nella Piana di Sibari
A Corigliano-Rossano inaugurato il nuovo centro di lavorazione da 9.000 metri quadrati, con selezione del Brix su ogni frutto
Dal campo
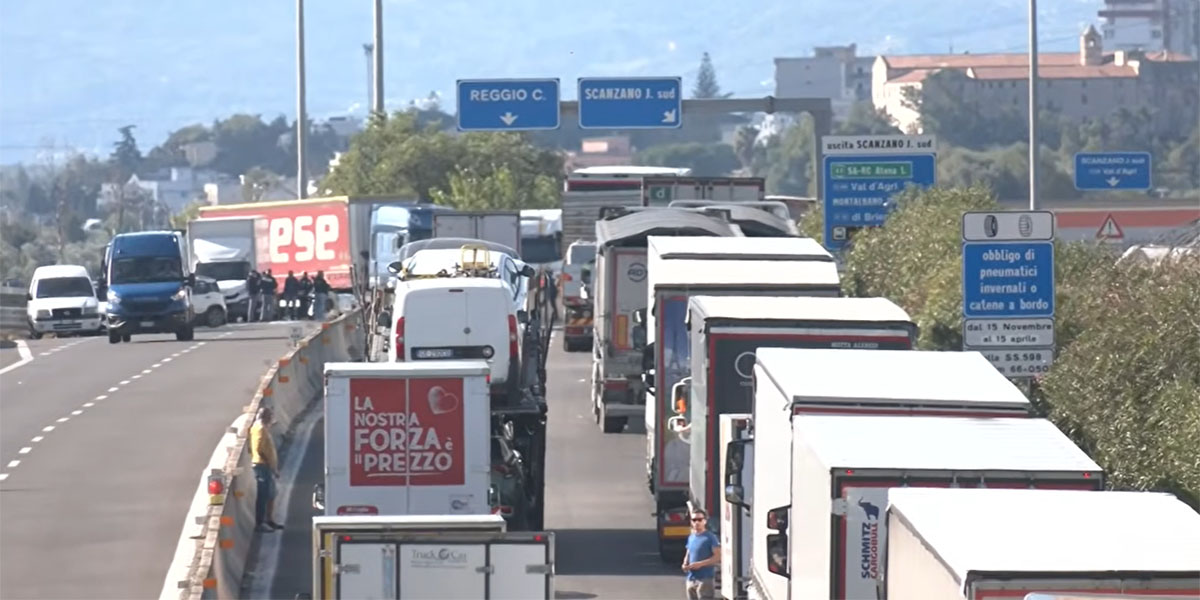
Autotrasporto, Fornari (Apofruit): "Cinque regioni paralizzate, così si mette a rischio l’ortofrutta"
Il dg denuncia camion fermati anche durante il viaggio e chiede l’intervento di Governo e forze dell’ordine
Dal campo
Gdo, Lidl consolida la crescita e raggiunge il 6,4% di quota nel Largo Consumo
L’insegna consolida il proprio posizionamento nel mercato italiano
Dal campo
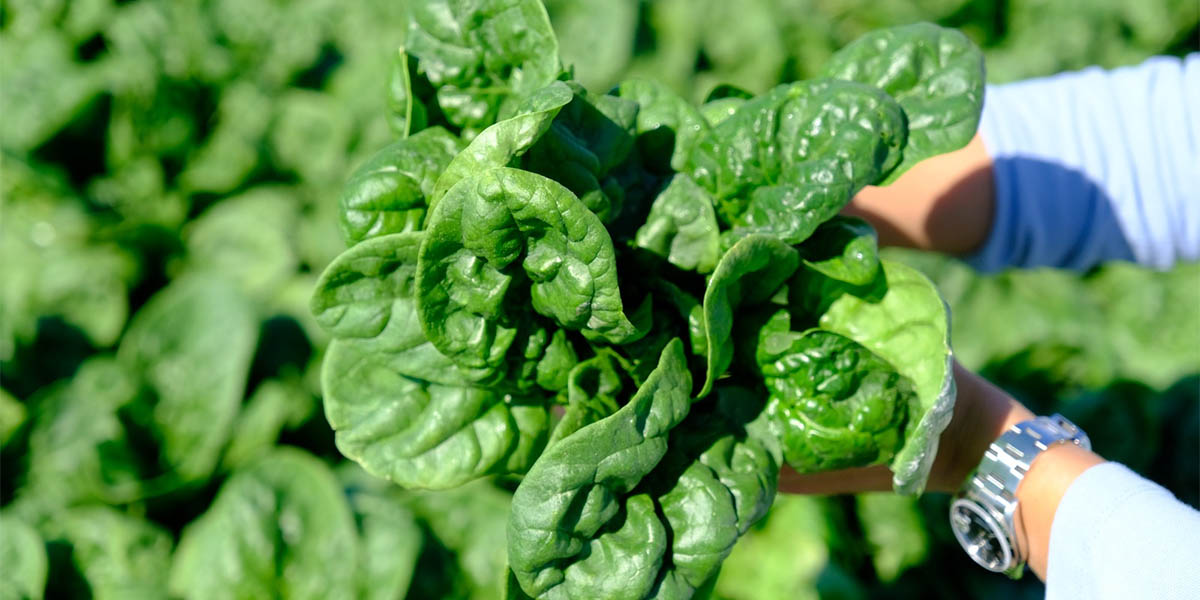
Spinacio, Seminis punta su nuove varietà resistenti alla peronospora
Nel Fucino presentate Barbuda, Sumbawa e Pukapuka, tre genetiche sviluppate per affrontare le nuove sfide produttive
Dal campo
Emilia-Romagna, quasi 35 milioni per sostenere le filiere in crisi
In arrivo aiuti per fertilizzanti e caro gasolio, mentre per il 2027 sono previsti fondi per i comparti

Dal campo
Fruit Logistica 2027, cinque palchi per raccontare il futuro dell’ortofrutta
A Berlino oltre 130 sessioni e 200 esperti internazionali dal 3 al 5 febbraio
Dal campo
Pera e kiwi, dal Masaf 11 milioni per integrare gli indennizzi
Via libera al riutilizzo delle risorse residue per sostenere le aziende colpite da eventi climatici e fitopatie

Dal campo
Orogel, Ri.Nova e Onit accelerano sull’Intelligenza Artificiale in campo
Con il progetto ORODATA, al via i test di Computer Vision su spinacio, mele e cachi