Dal campo
Uva da tavola, il mercato cambia: più seedless e confezionato per la GDO
Le uve senza semi guadagnano spazio, mentre confezioni monoporzione e formati snack intercettano la domanda di praticità e consumo fuori casa
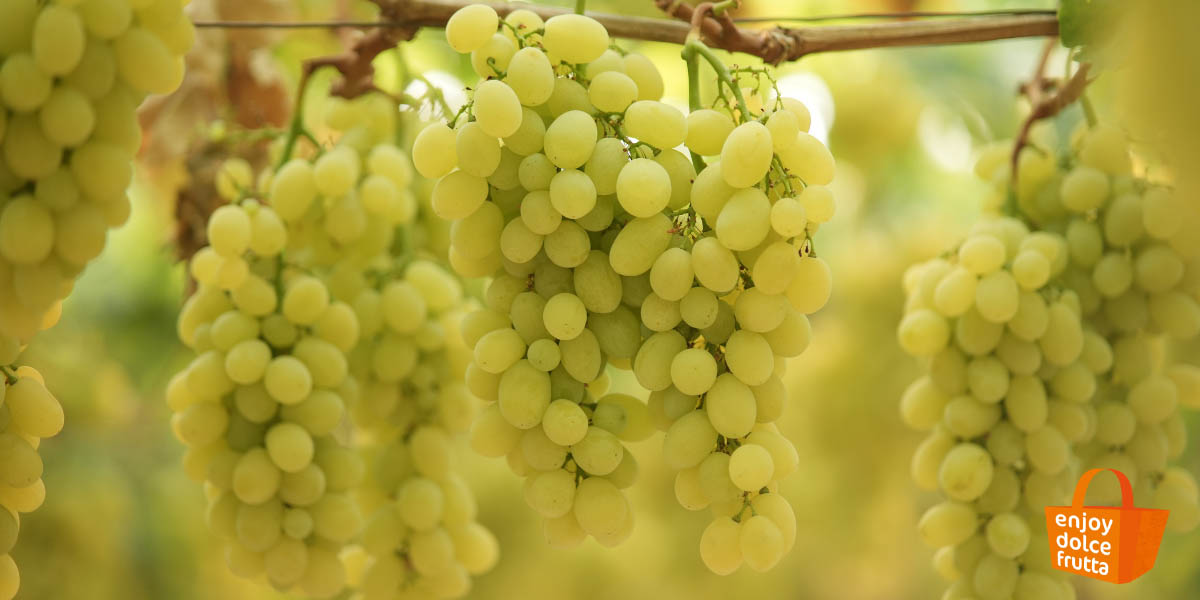
Settembre è il mese in cui l’uva da tavola entra nel vivo della stagione commerciale. Ma oggi parlare di uva significa raccontare molto più di un prodotto stagionale: significa leggere l’evoluzione di una categoria che, in Europa, sta cambiando sotto la spinta di nuovi consumi, innovazione varietale, formati di vendita più pratici e una crescente attenzione alla qualità percepita.
Il contesto generale conferma quanto la promozione della frutta fresca resti una priorità. Secondo il Freshfel Europe Consumption Monitor 2026, il consumo medio di frutta e verdura fresca nell’Unione Europea si è attestato a 355,71 grammi al giorno per persona, in crescita dell’1,98% rispetto al 2023, ma ancora sotto la soglia minima di 400 grammi raccomandata dall’OMS. Un dato che evidenzia la necessità di rendere la frutta più accessibile, riconoscibile e vicina ai nuovi stili di vita.
In questo scenario, l’uva da tavola rappresenta una categoria ad alto potenziale. È un frutto immediato, fresco, porzionabile, adatto alla merenda, allo snack fuori casa e al consumo familiare. Proprio questa versatilità la rende particolarmente interessante per la distribuzione moderna, soprattutto se letta attraverso l’evoluzione delle varietà e dei formati di vendita.
La campagna 2026 ha mostrato un mercato a due velocità. A luglio, secondo La Borsa della Spesa di BMTI e Italmercati (rilevazione del 17 luglio 2026), l’uva bianca Vittoria si è attestata tra 2,10 e 2,40 euro/kg, in calo dell’8,6% rispetto al 2025. La Black Magic si è posizionata tra 2,00 e 2,20 euro/kg, mentre l’uva bianca senza semi ha mantenuto quotazioni intorno ai 4,00 euro/kg*.
Il dato conferma una tendenza ormai strutturale: le varietà seedless difendono meglio il proprio posizionamento perché rispondono alla domanda di praticità, croccantezza, dolcezza e facilità di consumo. L’uva senza semi non è più una nicchia, ma uno degli assi principali attorno ai quali si sta ridefinendo il mercato europeo.
In Puglia, principale areale italiano dell’uva da tavola, circa il 70% delle superfici è oggi orientato verso varietà seedless, mentre il restante 30-35% resta legato a varietà con semi come Italia, Vittoria e Regina. Le varietà tradizionali continuano a mantenere spazio nei mercati più legati al gusto pieno, alla stagionalità e alla cultura mediterranea, ma la crescita delle apirene è ormai evidente.
Anche le abitudini d’acquisto cambiano da Paese a Paese. Nei mercati del Nord Europa, in particolare Germania e Regno Unito, la domanda si orienta sempre più verso uve apirene, uniformi, dolci, croccanti e facili da consumare. In Francia, Svizzera e in alcuni Paesi dell’Est Europa, invece, le varietà con semi conservano ancora un ruolo significativo, soprattutto quando riescono a comunicare origine, gusto e identità varietale.
Il packaging è diventato un’altra leva decisiva. Accanto allo sfuso e alla cassetta, crescono vaschette, cestini, confezioni top seal, flow pack e formati snack. Il confezionato permette di ridurre la manipolazione del grappolo, comunicare meglio origine e varietà, gestire il peso fisso e proporre l’uva come snack naturale per scuola, ufficio e consumo fuori casa.
Per la GDO, l’uva è quindi una categoria ad alto potenziale: consente assortimenti per colore, varietà, presenza o assenza di semi, fascia prezzo, origine e formato. La sfida, tuttavia, è evitare che il prodotto venga letto soltanto attraverso la leva promozionale. Una filiera che investe in ricerca varietale, selezione, manodopera, packaging e logistica ha bisogno di comunicare valore, non solo convenienza.
Il progetto europeo Enjoy Dolcefrutta si inserisce proprio in questa prospettiva, promuovendo il consumo consapevole della frutta fresca made in UE nei mercati di Italia e Germania. L’uva diventa così un esempio concreto di come l’ortofrutta europea possa rispondere ai nuovi bisogni dei consumatori: gusto, qualità, praticità, stagionalità e informazione. Nel 2026 l’uva da tavola conferma quindi il proprio ruolo di prodotto chiave tra fine estate e inizio autunno. Seedless e tradizionale, sfusa e confezionata, premium e snack: la categoria evolve e mostra quanto la competitività dell’ortofrutta europea passi sempre più dalla capacità di integrare innovazione varietale, servizio alla distribuzione e cultura del consumo.
Varietà e formati: le leve per valorizzare l’uva europea
L’evoluzione dell’uva da tavola europea passa dalla capacità di adattare prodotto e formato ai diversi mercati. Le varietà seedless rispondono alla richiesta di praticità e sono particolarmente performanti nei Paesi del Nord Europa, dove il consumatore privilegia uve dolci, croccanti, confezionate e facili da consumare. Le varietà con semi mantengono invece valore nei mercati più legati al gusto, alla tradizione e alla stagionalità.
Il packaging contribuisce alla valorizzazione della categoria: vaschette, cestini, flow pack, top seal e formati snack migliorano la gestione a scaffale, riducono la manipolazione e permettono di comunicare origine, varietà e occasioni di consumo. Per la filiera, la sfida è trasformare l’uva da semplice prodotto stagionale a categoria moderna, segmentata e riconoscibile.
* Quotazioni uva da tavola: BMTI e Italmercati, La Borsa della Spesa – L’esodo di luglio frena la domanda di ortofrutta e il caldo condiziona i raccolti, 17 luglio 2026.
OP Melodia è una delle principali organizzazioni di produttori ortofrutticoli del Sud Italia, che unisce tradizione e innovazione per garantire frutta di alta qualità. Con oltre 1.500 ettari coltivati e un'ampia gamma di prodotti stagionali, OP Melodia si distingue per il forte impegno verso pratiche agricole sostenibili che rispettano l’ambiente e sostengono la biodiversità. I suoi processi di produzione, mirati a offrire prodotti freschi e nutrienti, rispecchiano l'eccellenza italiana e il legame con il territorio, contribuendo a un'agricoltura che unisce qualità e responsabilità ambientale.
Finanziato dall’Unione europea. I punti di vista e le opinioni espresse sono tuttavia quelli dell’autore/degli autori e non riflettono necessariamente quelli dell’Unione europea o dell’Agenzia esecutiva europea per la ricerca (Rea). Né l’Unione europea né l’autorità che eroga la sovvenzione possono essere ritenuti responsabili per essi. (im)
Fonte: Ufficio stampa OP Melodia

Dal campo
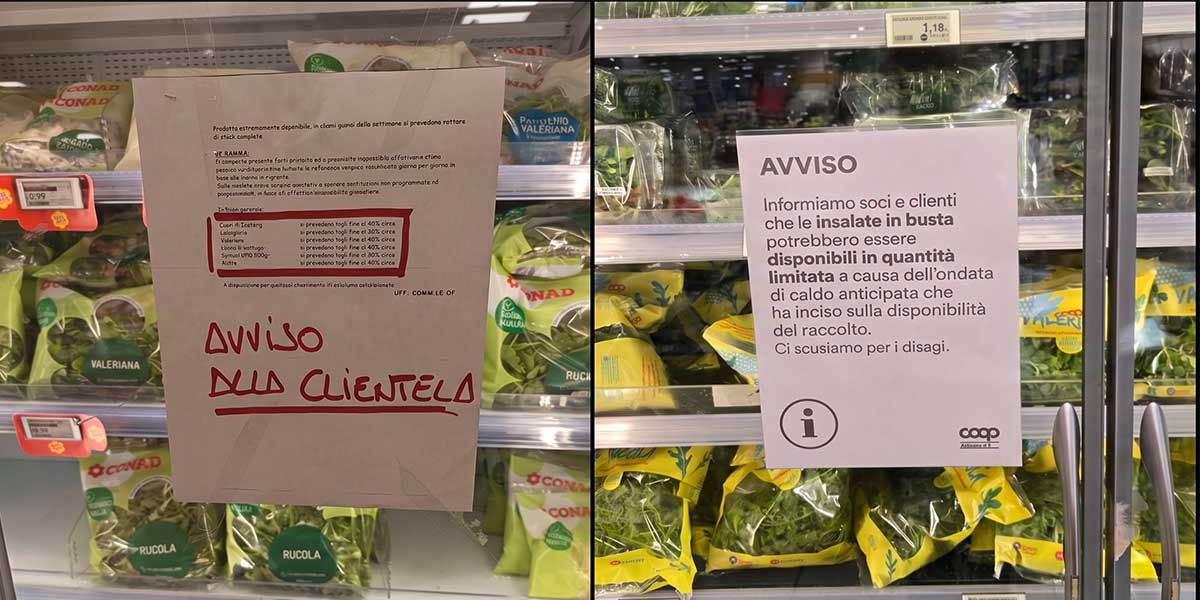
Quarta gamma sotto assedio: meno prodotto, più scarti e costi fuori controllo
Confagricoltura: volumi agricoli in calo fino al 40% e scarti fino al 20%. Giansanti chiede un nuovo patto con la Gdo
Temperature elevate, rincari e difficoltà nella difesa delle colture mettono sotto pressione la produzione di insalate pronte al consumo
Dal campo
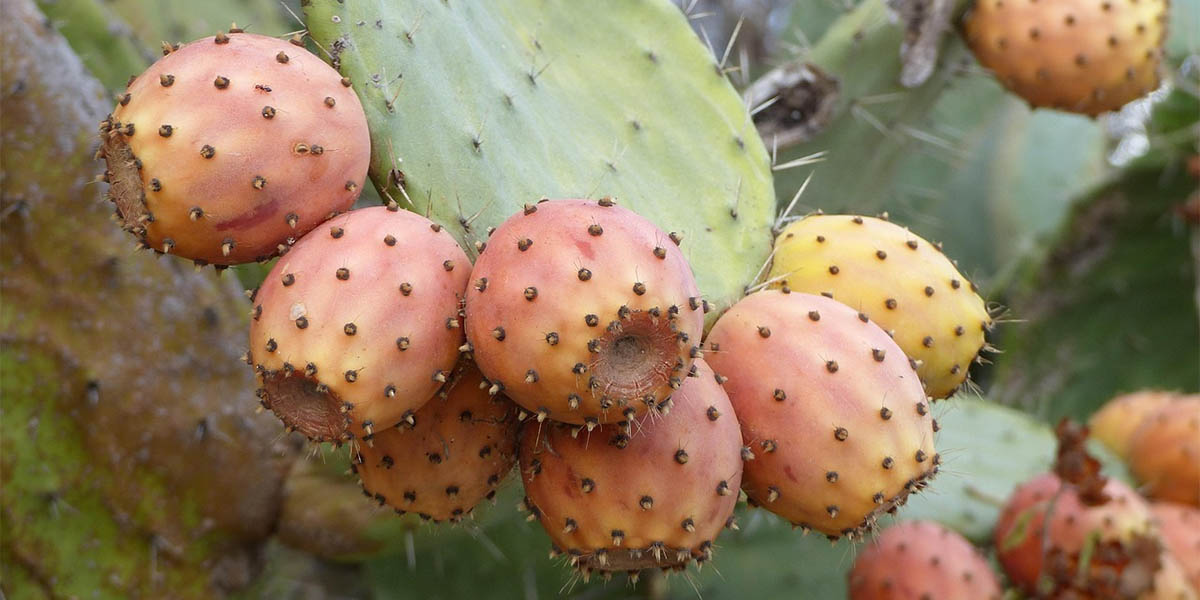
Borsa della Spesa: caldo record, fichi d’India in anticipo di due settimane
Prezzi in lieve calo per l’uva, piena disponibilità di susine tardive e melanzane ancora abbondanti dopo l’estate

Dal campo
Kiwi, in Grecia più controlli per fermare le raccolte anticipate di Hayward
La raccolta dovrà iniziare tassativamente dal 15 ottobre e dovranno essere rispettati i parametri di raccolta

Dal campo
Limoni, per la Spagna si prevede una campagna in forte aumento
Ailimpo stima un raccolto in crescita del 19% per la stagione 2026/2027
Dal campo
100 mila ettari in meno in 20 anni: così cambia la frutticoltura italiana
Dalla pera alla pesca, calano superfici e produzioni, mentre crescono le importazioni

Dal campo
Peperoncino Verde di Fiume, parte il percorso verso la certificazione di qualità
Il marchio collettivo come primo passo per definire standard, controlli e governance della filiera

Dal campo
Tripide sudafricano, dagli agrumeti siciliani un nuovo campanello d’allarme
Le segnalazioni di Scirtothrips aurantii aumentano e il parassita sembra diffondersi rapidamente

Dal campo
Pomodoro da industria, l’Agricoltura 4.0 entra nei campi sperimentali
Droni, monitoraggio delle colture e gestione mirata delle risorse al centro delle prove realizzate dalle OP

Dal campo
Pesca e nettarina di Romagna Igp: la produzione cresce e la Gdo risponde
Pari: “Dobbiamo trasformare questa ripresa dei consumi in valore per l’intera filiera”

Dal campo
Zucca, il valore della genetica emerge nelle annate più difficili
Amamy F1, Bombonera F1, Dulcimaks F1 e Dulcistore F1 confermano le performance nei diversi areali produttivi

Dal campo
Ortofrutta, lo SQNPI punta sulla filiera digitale
Tracciabilità dei lotti, banca dati delle norme e Open Data: il sistema guarda alla filiera
Dal campo
Siccità, caldo e maltempo: raccolti a rischio fino all’80%
Coldiretti traccia un primo bilancio dei danni nelle campagne italiane, con perdite pesanti per frutta, ortaggi, vite e olivo
Dal campo
Tosca, più controllo sulla supply chain con Asset IQ
La soluzione combina IoT, RFID e barcode per una tracciabilità su misura, dai beni di alto valore alle operazioni ad alto volume
Dal campo
Pere Emilia-Romagna, Vernocchi: “Nessuno ha smesso di crederci”
Apo Conerpo plaude al nuovo intervento regionale, che unisce sostegno alla produzione e valorizzazione commerciale
Dal campo
Agroalimentare, export record a 72 miliardi. Frutta fresca a +14,6%
Il Rapporto CREA fotografa la crescita del Made in Italy sui mercati esteri: +5,6% nel 2025