Monitor
Mele, più referenze ma meno spazio per ciascuna: lo scaffale si affolla
Le marche dei produttori salgono dal 51 al 57% delle referenze, mentre la MDD raggiunge il 28% del campione
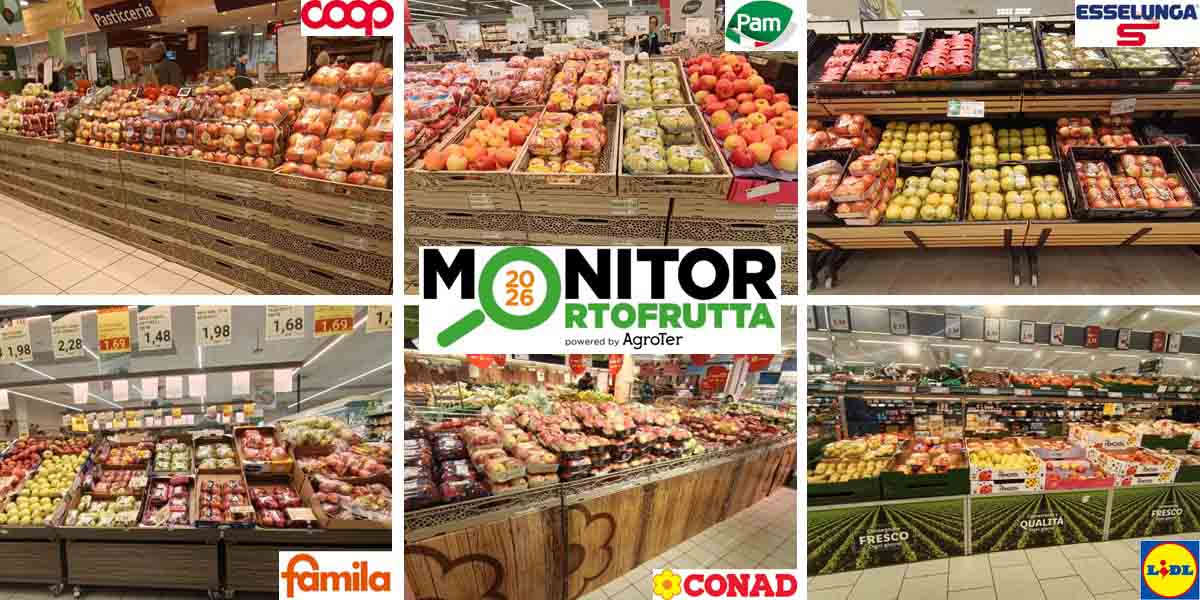
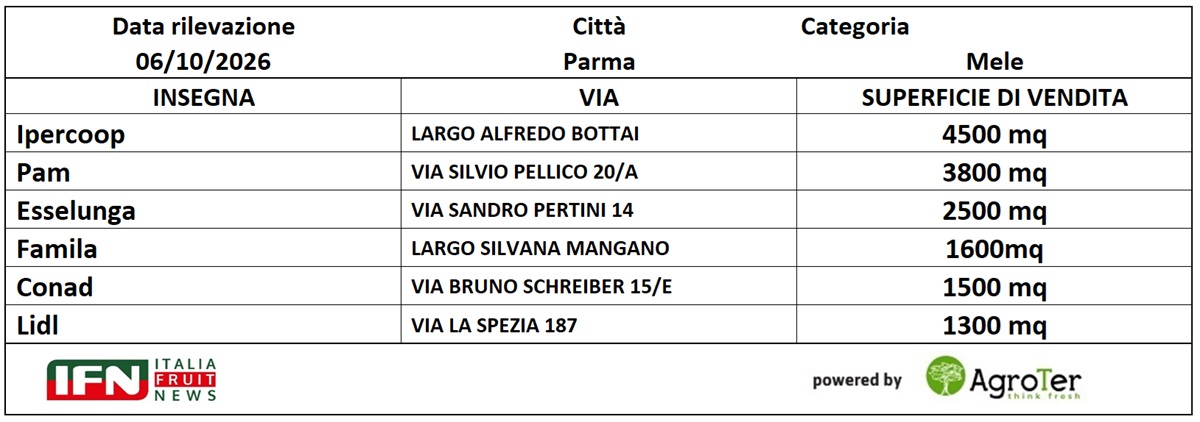
Quante mele servono davvero in uno scaffale per offrire scelta al consumatore? E da quale punto in poi l'assortimento rischia invece di diventare sovraffollamento? La fotografia scattata da Italiafruit News nella Gdo di Parma pone la questione in maniera piuttosto evidente. Il 6 ottobre 2026, nei sei punti vendita analizzati, sono state rilevate 121 referenze di mele contro le 111 dell'ottobre 2025, quasi il 9% in più. L'assortimento cresce in cinque delle sei insegne osservate.
Lo spazio, però, non segue lo stesso ritmo: la superficie media dedicata alla categoria passa appena da 7,04 a 7,22 metri quadrati per negozio, +2,6%. Il risultato è semplice: sempre più varietà, club, marchi e confezioni devono contendersi praticamente gli stessi metri di reparto. Non è necessariamente un problema avere maggiore scelta. Anzi, il dato racconta una categoria che continua a innovare e segmentarsi. Ma se l'offerta aumenta molto più rapidamente dello spazio, la vera sfida non diventa aggiungere un'altra referenza, bensì riuscire a far capire al consumatore perché dovrebbe sceglierla.
Coop guida l'assortimento, Esselunga sulle club
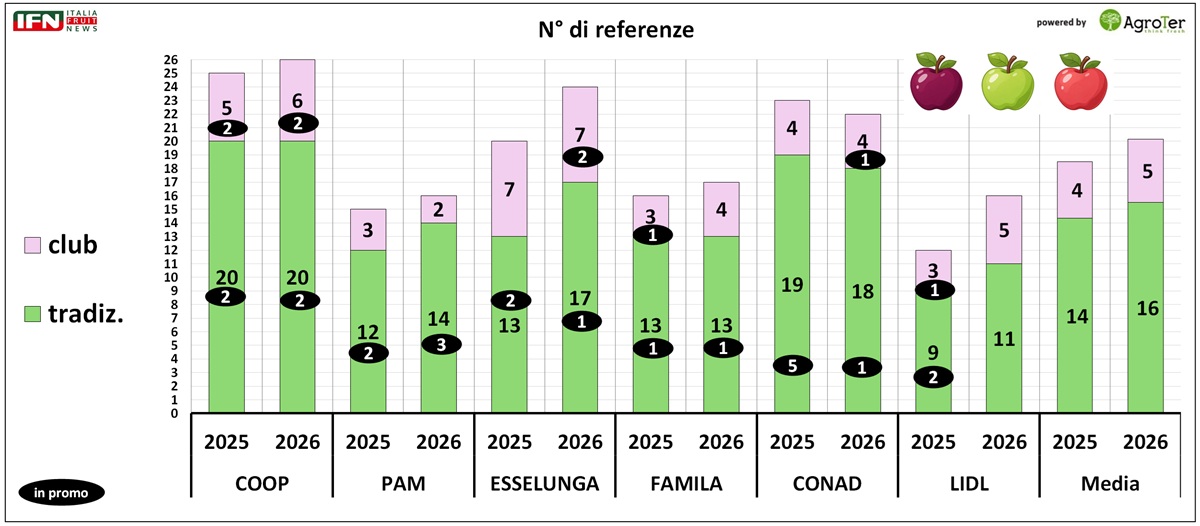
L'assortimento medio sale da 18,5 a poco più di 20 referenze per punto vendita. Coop si conferma l'insegna con l'offerta più ampia, con 26 proposte, seguita da Esselunga, che compie uno dei balzi più consistenti passando da 20 a 24. Conad scende leggermente da 23 a 22, mentre Famila sale a 17. Pam e Lidl arrivano entrambe a 16 referenze, con Lidl che ne aggiunge quattro rispetto alla rilevazione precedente. All'interno di questo aumento generale continuano a guadagnare spazio anche le mele club, che passano da 25 a 28 referenze. La loro incidenza resta però intorno al 23%, perché contemporaneamente crescono anche le tradizionali, da 86 a 93. Esselunga mantiene il primato per ampiezza del segmento club con sette referenze, seguita da Coop con sei. Interessante soprattutto l'evoluzione di Lidl, dove le proposte passano da tre a cinque. Il messaggio è chiaro: la segmentazione della categoria continua, ma non avviene più soltanto attraverso le club. Anche il resto dell'assortimento si allarga.
Gala e Golden perdono peso relativo
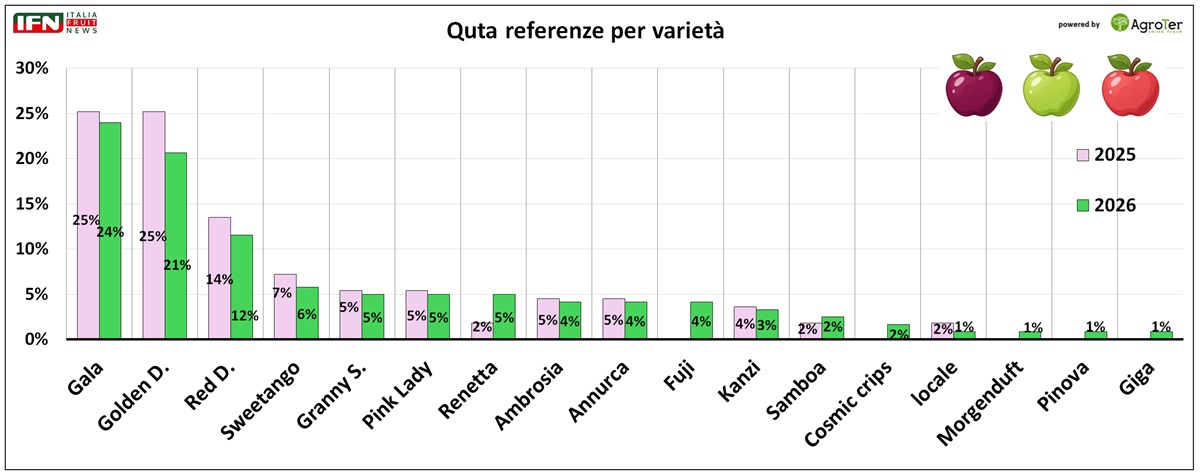
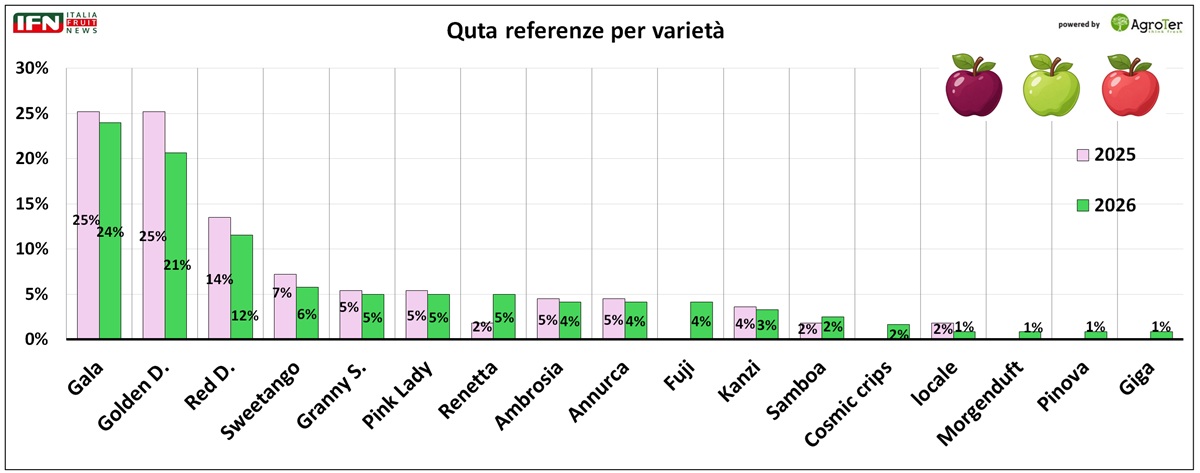
Gala e Golden Delicious rimangono saldamente al centro dello scaffale. La prima rappresenta il 24% delle referenze, la seconda il 21%, mentre Red Delicious si ferma al 12%. Insieme valgono però il 57% dell'assortimento, contro il 64% rilevato un anno prima. Non significa che le tre grandi famiglie stiano scomparendo, ma che attorno a loro sta crescendo tutto il resto. La Renetta passa dal 2 al 5%, Fuji raggiunge il 4%, mentre nella rilevazione 2026 compaiono anche Cosmic Crisp, MorgenDuft, Pinova e Giga, seppure con incidenze ancora contenute. Granny Smith e Pink Lady restano entrambe intorno al 5%. Lo scaffale mela diventa quindi sempre meno concentrato su poche proposte dominanti e sempre più frammentato tra varietà, marchi e posizionamenti differenti.
Più referenze, meno spazio per ciascuna
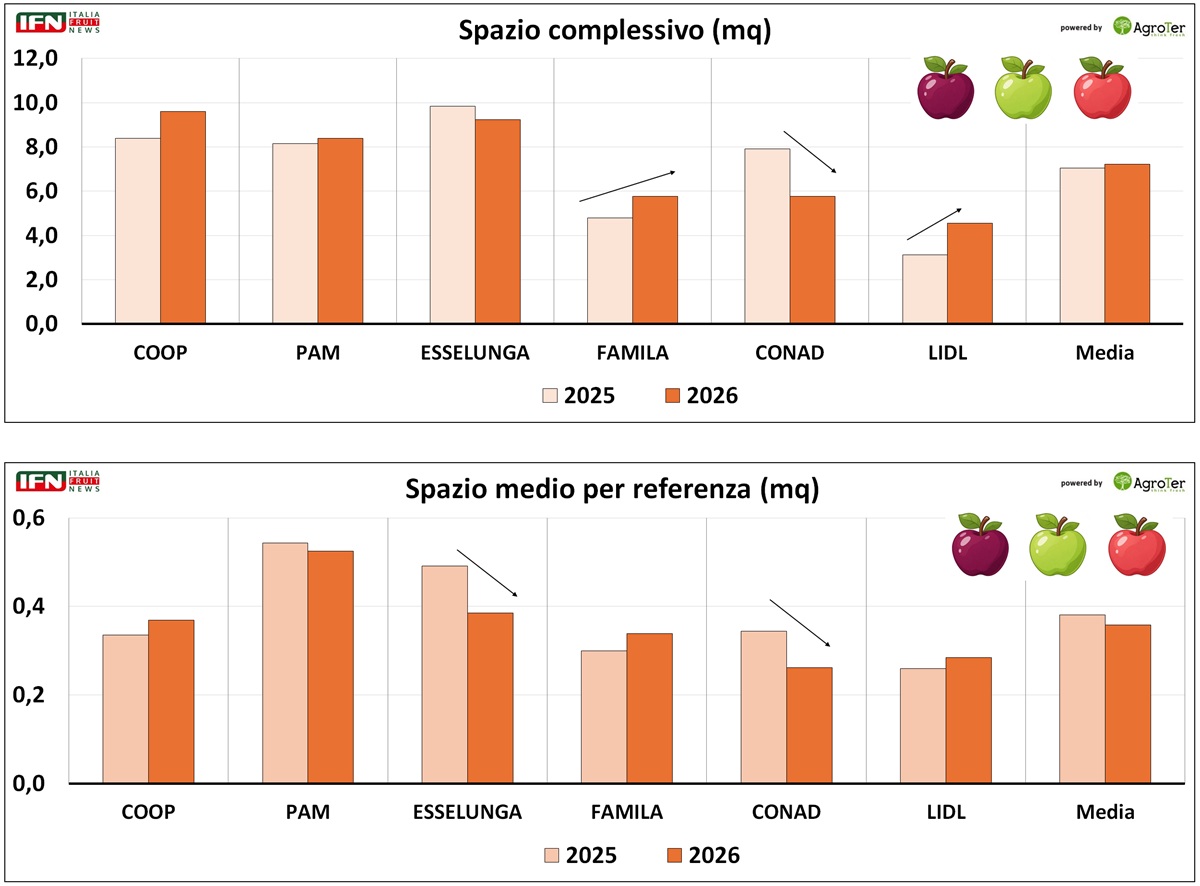
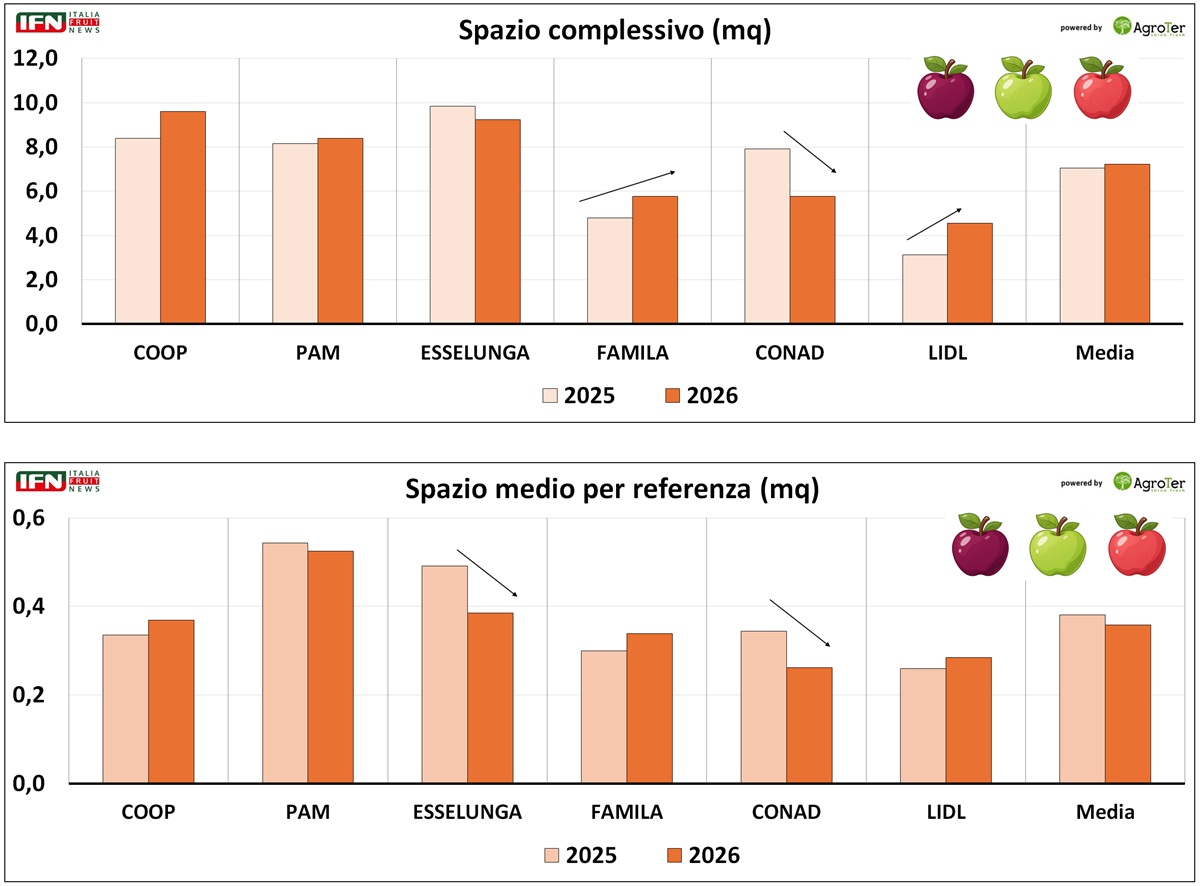
Ed è qui che emerge il punto più delicato dell'analisi. La superficie media dedicata alle mele cresce da 7,04 a 7,22 metri quadrati, ma lo spazio medio disponibile per singola referenza diminuisce da 0,38 a 0,36 metri quadrati. Coop aumenta la superficie da 8,4 a 9,6 metri quadrati e conquista il primato. Crescono anche Famila e Lidl, mentre Conad riduce significativamente lo spazio, da 7,92 a 5,76 metri quadrati. Pam continua ad avere la maggiore disponibilità media per singola proposta. Più significativo il caso di Esselunga: le referenze aumentano da 20 a 24, ma la superficie scende leggermente, da 9,84 a 9,24 metri quadrati. In altre parole, l'assortimento cresce comprimendo sempre di più lo spazio assegnato a ogni mela. E più lo scaffale si frammenta, più diventano decisive riconoscibilità, packaging e capacità di distinguersi a colpo d'occhio.
Il vassoio in cartone continua a guadagnare terreno
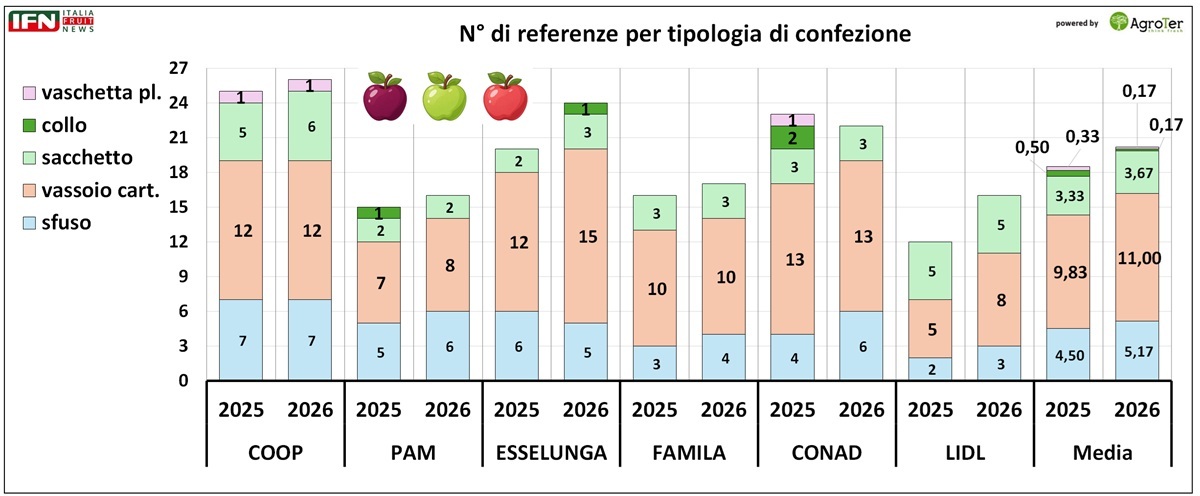
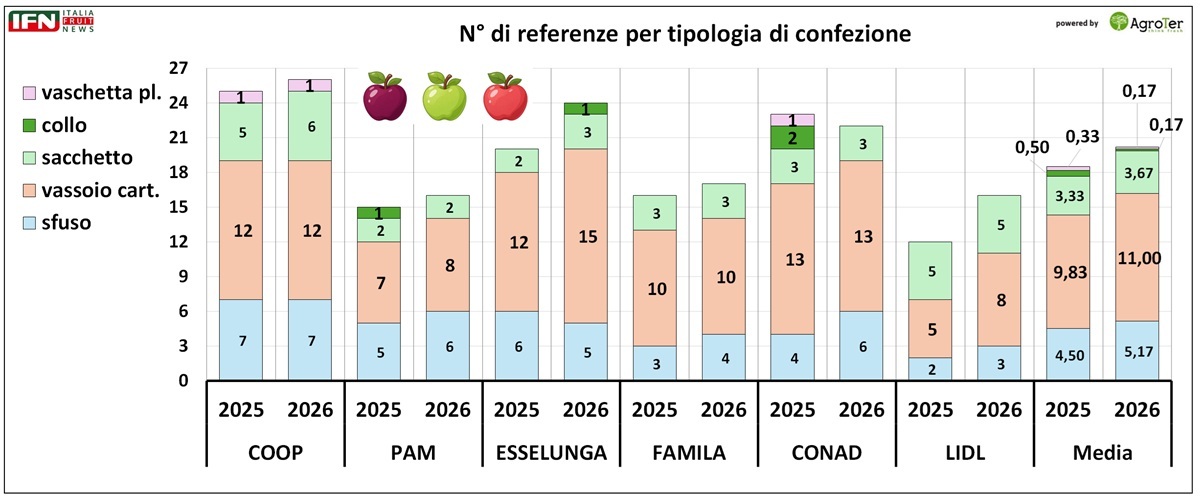
Il confezionato mantiene una quota vicina ai tre quarti dell'offerta e il formato che cresce maggiormente è il vassoio in cartone. Le referenze passano da 59 a 66 e la media per punto vendita sale da 9,83 a 11. L'aumento più evidente si registra in Esselunga e Lidl, entrambe con tre proposte aggiuntive. Anche lo sfuso avanza, passando da 27 a 31 referenze e mantenendo circa un quarto dell'offerta complessiva. I sacchetti salgono da 20 a 22: Coop ne propone sei e Lidl cinque. Vendite a collo e vaschette in plastica risultano ormai marginali, con appena due referenze complessive. Ancora una volta, quindi, la crescita non avviene per sostituzione di un formato con un altro: si aggiungono proposte su più fronti contemporaneamente.
Marchi dei produttori e MDD occupano quasi tutto lo scaffale
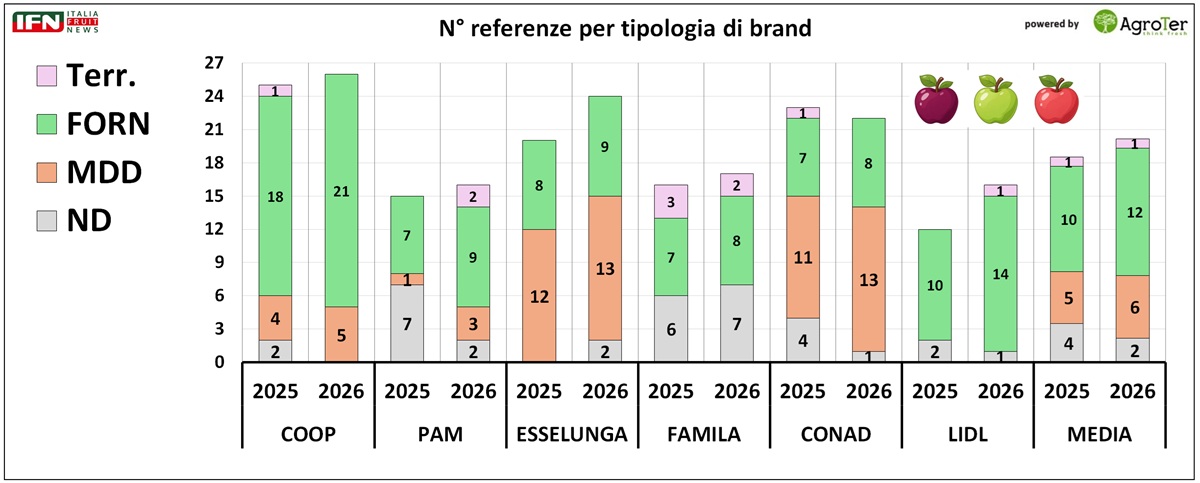
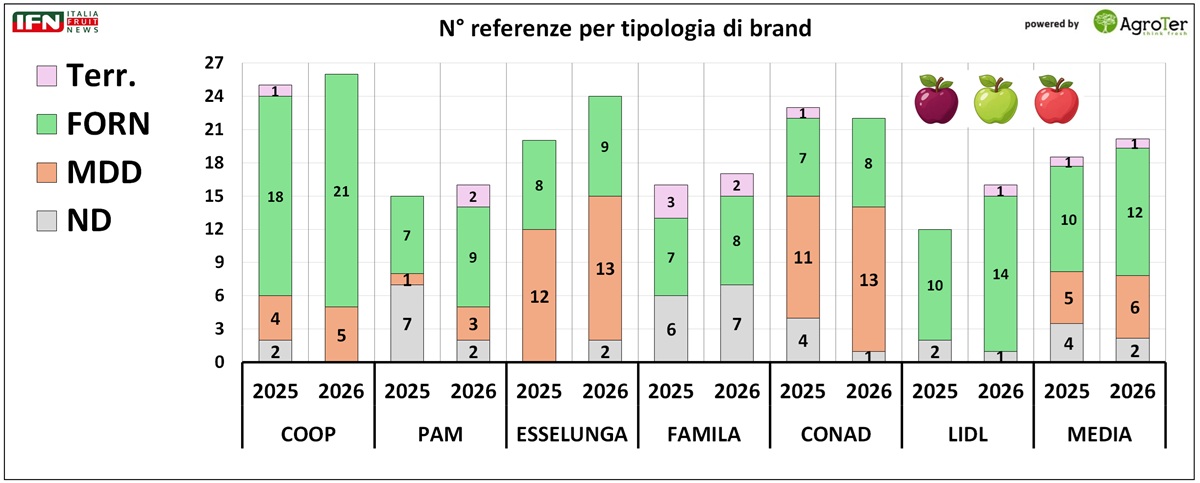
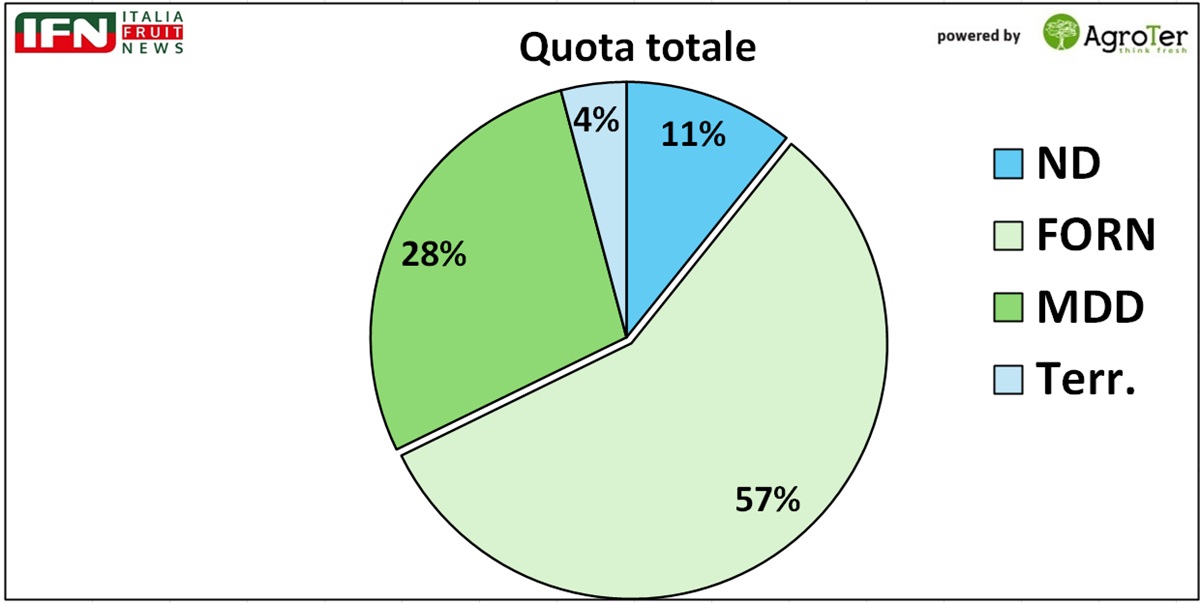
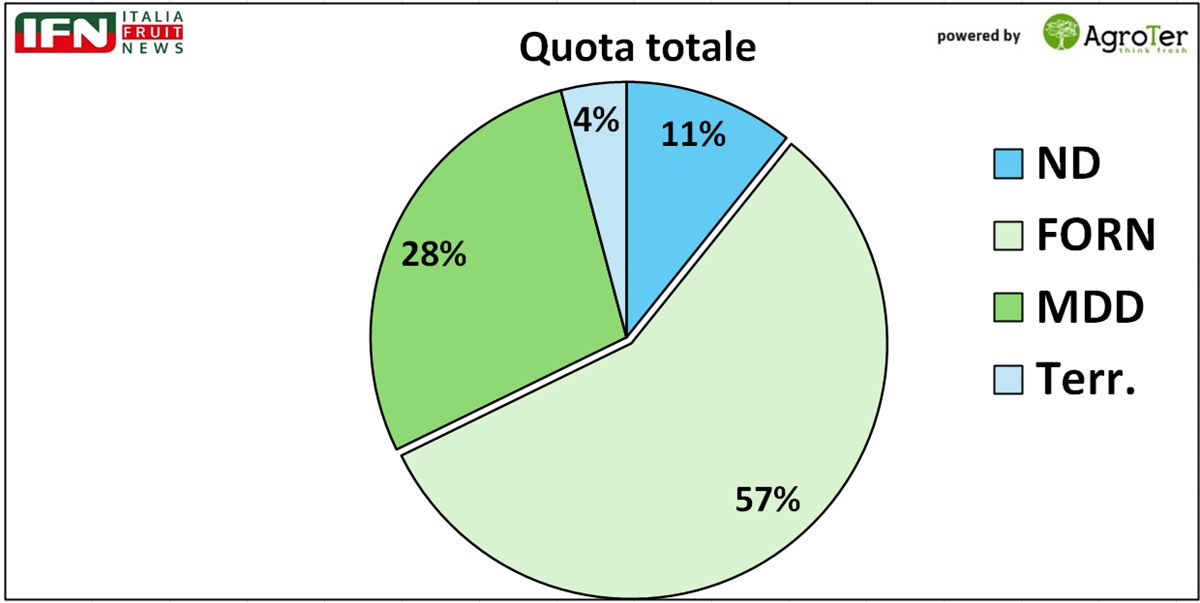
La maggiore densità dell'offerta si accompagna anche a una crescita molto evidente delle marche. Le referenze con marchio del fornitore salgono da 57 a 69, passando dal 51 al 57% dell'assortimento complessivo. Coop arriva a 21, tre in più rispetto al 2025, mentre Lidl passa da 10 a 14 e concentra su questa componente gran parte dell'offerta. Cresce contemporaneamente la marca del distributore, da 28 a 34 referenze, raggiungendo il 28% del campione. Esselunga e Conad ne contano 13 ciascuna. Si riduce invece nettamente lo spazio per le mele senza un'identità precisa: le referenze prive di una marca riconoscibile passano da 21 a 13. Quelle territoriali restano cinque. Il segnale è probabilmente uno dei più interessanti della rilevazione: in uno scaffale sempre più affollato, essere semplicemente "una mela" diventa sempre più difficile.
Clicca qui per ingrandire
Le club partono più in alto sul prezzo
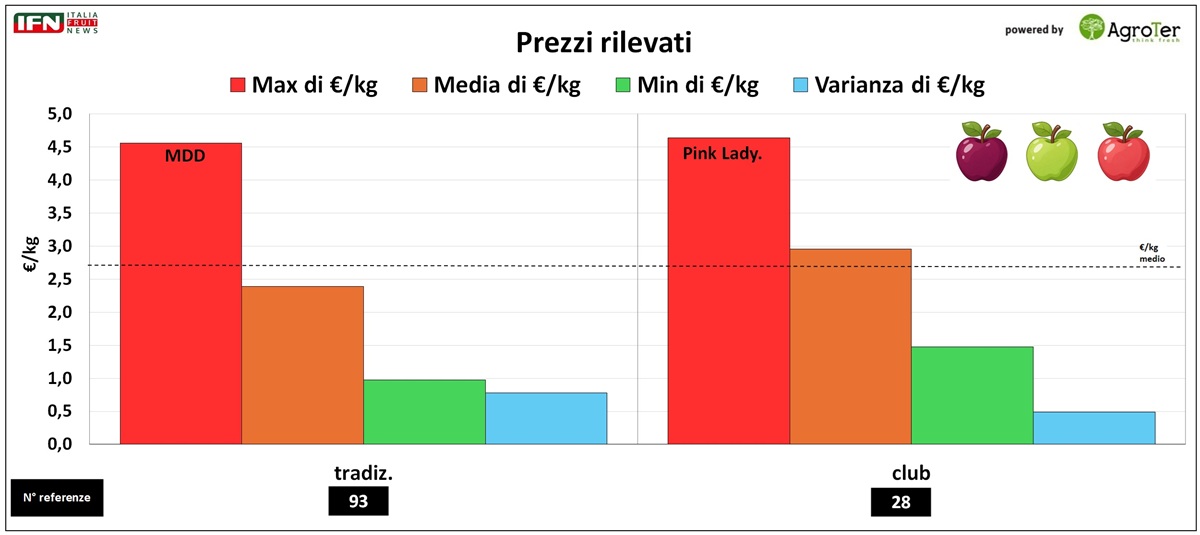
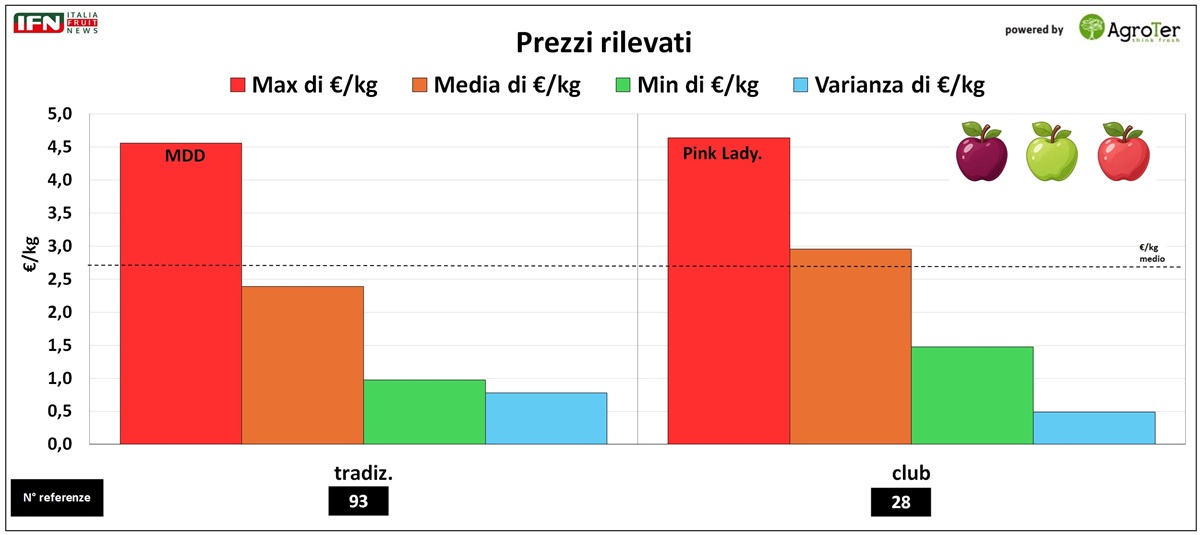
Anche il prezzo continua a distinguere chiaramente i due grandi blocchi della categoria. La media rilevata è di circa 2,40 euro/kg per le mele tradizionali e poco meno di 3 euro/kg per le club. La distanza emerge già dalla fascia d'ingresso: intorno a 1 euro/kg per le prime e circa 1,50 euro/kg per le seconde. Nella parte alta del mercato, invece, i valori tendono a convergere. I massimi si collocano attorno ai 4,60 euro/kg e riguardano una referenza MDD tra le tradizionali e Pink Lady tra le club. Il prezzo, quindi, continua a segmentare, ma non basta da solo a ordinare una categoria che nel giro di dodici mesi ha aggiunto altre dieci referenze senza aumentare in maniera proporzionale lo spazio. Ed è forse questo il dato più importante dell'intera rilevazione: la Gdo continua ad aggiungere mele più velocemente di quanto allarghi lo scaffale.
Clicca qui per ingrandire
La scelta può essere una ricchezza, ma a 20 referenze medie per punto vendita il rischio è che varietà, club, MDD e marchi dei produttori finiscano per contendersi non solo centimetri, ma soprattutto l'attenzione del consumatore. Perché il prossimo passo della categoria non può essere semplicemente aggiungere un'altra mela: deve essere riuscire a spiegare perché quella mela merita di stare lì. (ga)

Monitor
Temperature in risalita fino a venerdì, crollo nel weekend
In settimana, piogge al Centro-Nord e temperature in rialzo al Centro-Sud. Precipitazioni più diffuse da giovedì, accompagnate da un rinforzo dei venti
Le analisi del Monitor Ortofrutta Agroter in collaborazione con Fresh4cast
Monitor
Novembre si apre con piogge al Sud e temperature in calo
Media nazionale intorno ai 12 °C e raffreddamento più marcato nel Nord-Ovest. Nuovo peggioramento sulle Isole da giovedì
Monitor
Finocchi, vendite in difficoltà: a settembre volumi giù del 22% e prezzi su del 26%
Il mercato si avvicina alla stagione di maggiore consumo con quantità in calo e prezzi in forte rialzo. Tra ottobre e marzo si concentra quasi il 70% delle vendite annuali.
Monitor
Week 44, ottobre chiude al sole ma il freddo bussa nel weekend
Alta pressione per gran parte della settimana, poi possibile instabilità al Sud e in Sicilia
Monitor
Kiwi, vendite a doppia cifra a ottobre
Volumi in controtendenza rispetto alla frutta, con il confezionato che guida la crescita: il mercato sarà al centro della Diretta IFN sul kiwi del 29 ottobre
Monitor
Kiwi italiano, la crescita passa sempre più da giallo e rosso
Giovedì 29 ottobre alle 11 la Diretta IFN metterà a confronto produzione e Gdo su campagna, consumi, assortimenti e valorizzazione della categoria
Monitor
Tornano piogge e temporali: temperature in calo al Centro-Nord
La fase più intensa del maltempo è attesa tra martedì e mercoledì. La temperatura media nazionale si attesta intorno ai 16 °C
Monitor
Fruit Attraction, l’Italia corre con mele, kiwi e tecnologia
A Madrid brand e nuovi progetti mostrano un lavoro sempre più sofisticato su consumatore, comunicazione e occasioni di consumo
Monitor
Ottobre inizia con l'Italia divisa a metà
Persiste il caldo al Sud, mentre al Nord in arrivo temporali, vento e aria più fredda. Media nazionale intorno ai 18°C, ma ancora 25-26°C sulle Isole
Monitor
Pesche e nettarine chiudono la stagione con volumi in crescita a doppia cifra
Da agosto la categoria cresce più della frutta nel suo complesso. Nella week 38 il divario raggiunge 18 punti: +13% contro -5%
Monitor
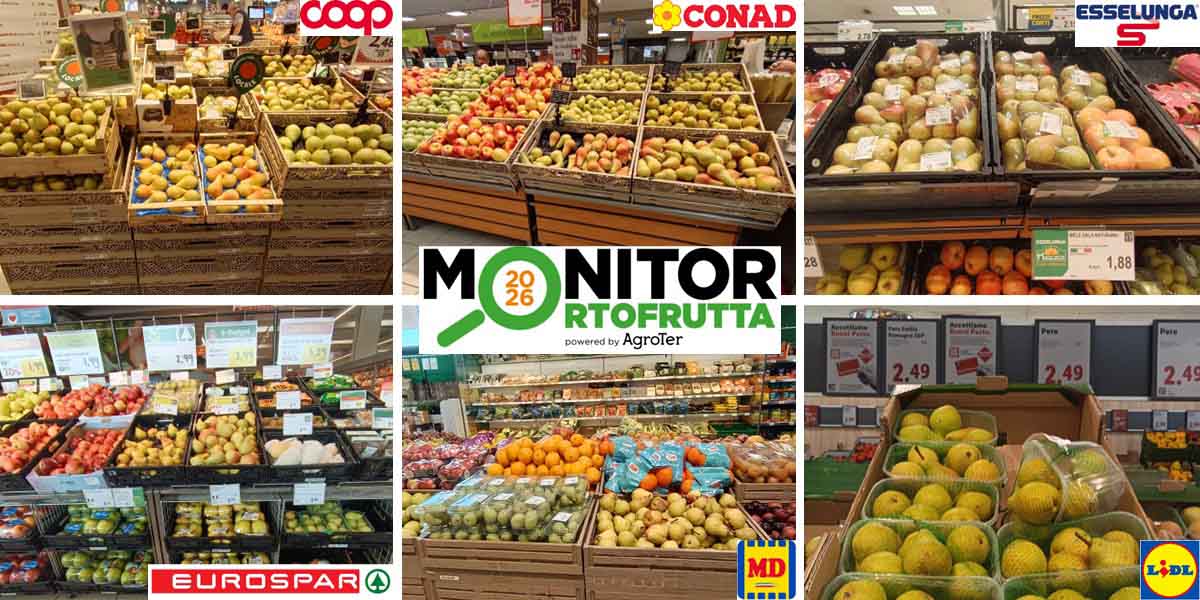
Pere in Gdo, meno referenze ma più spazio per prodotto
L’assortimento medio scende da quasi 7 a 6 referenze. Williams protagonista, mentre aumentano lo spazio medio e il peso delle proposte brandizzate
Monitor
REWE Group, best case a ‘Il Carrello Frutta & Verdura 2026’
Player globale, che spazia dal discount al superstore, è uno dei più grandi retailer alimentari in Europa con oltre 100 miliardi di vendite nel 2025
Monitor
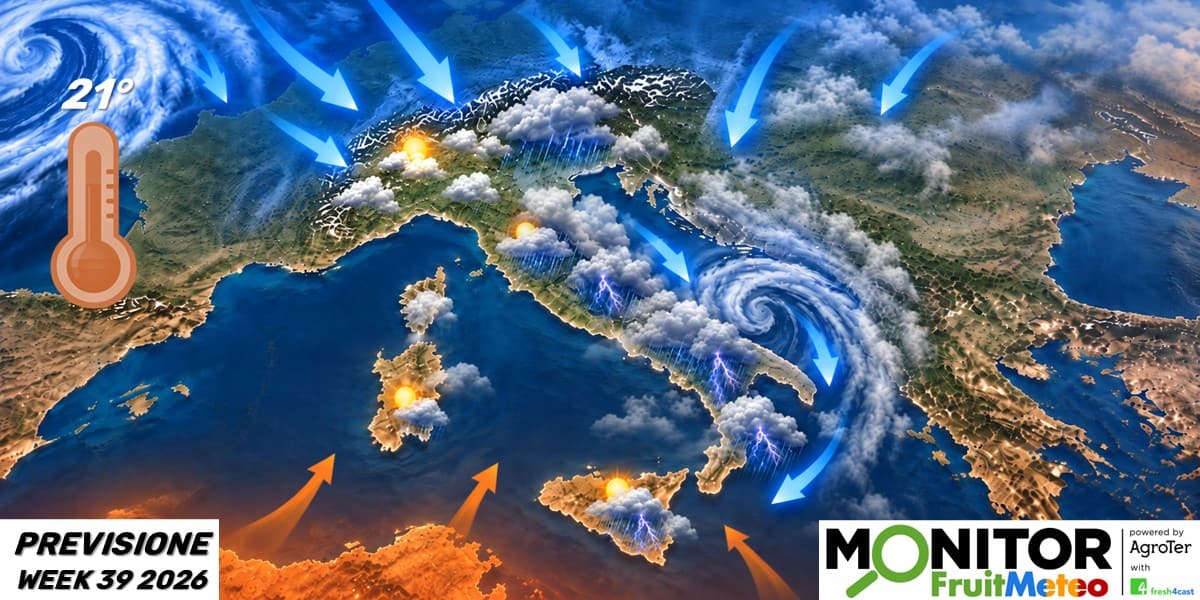
Settimana 39, arriva l’autunno e si cambia passo
Ci raggiunge il primo vero fronte freddo della stagione. Il calo termico sarà diffuso lungo la Penisola, con effetti più marcati al Centro-Sud
Monitor
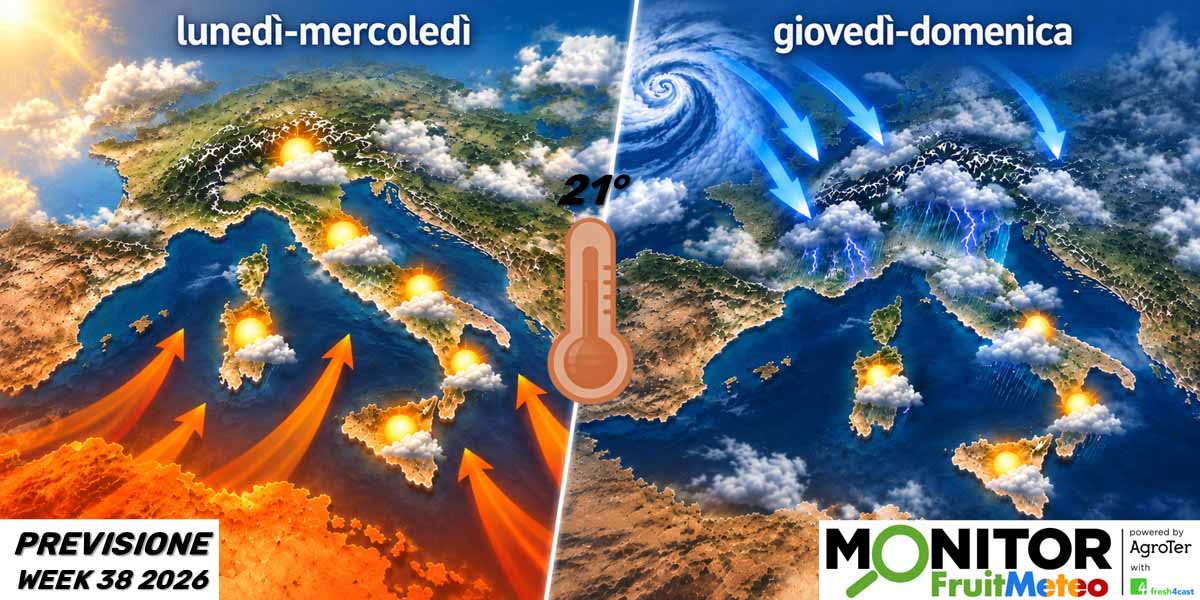
Settimana 38, breve ritorno del caldo poi temperature in calo
L’anticiclone africano riporta le massime sopra la media a inizio settimana, ma da giovedì una perturbazione favorirà un nuovo raffreddamento, soprattutto al Centro-Sud

Monitor
Ortofrutta, primo semestre da importatori netti: saldo negativo anche a valore
Il saldo passa da +59,1 milioni nel primo semestre 2025 a -20,4 milioni nel 2026, con un disavanzo a volume vicino a 300mila tonnellate