Monitor
Uva da tavola, meno spazio a scaffale ma cresce il peso di seedless e marche
Le referenze senza semi salgono al 43% del totale. In due anni Mdd e brand dei fornitori passano dal 23 al 50% delle referenze
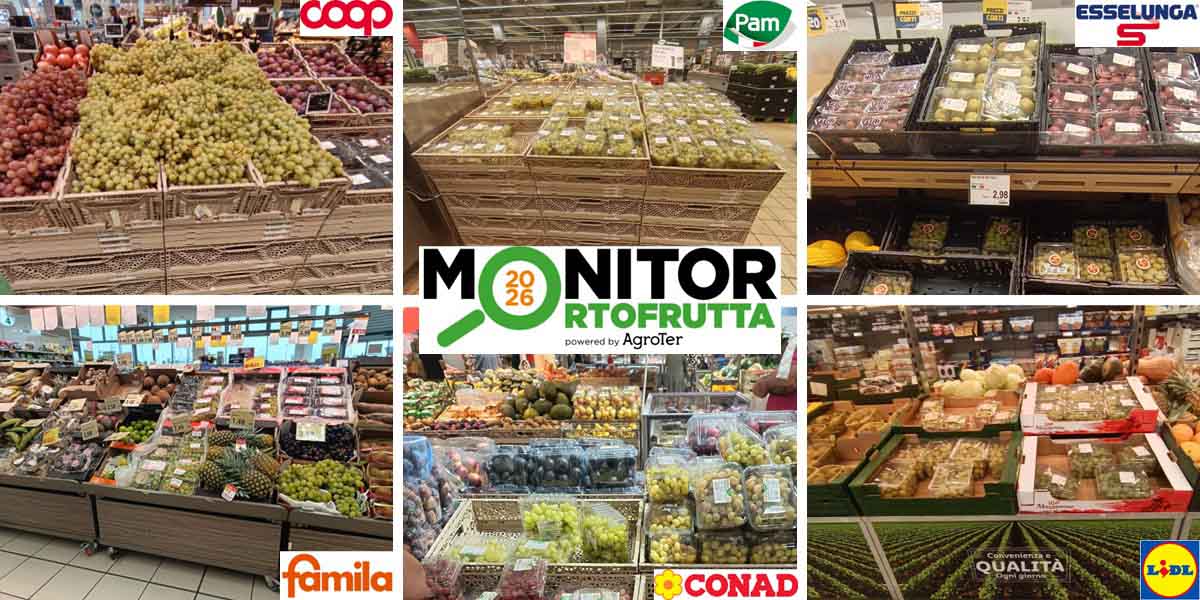
Meno referenze rispetto allo scorso anno, meno spazio complessivo a scaffale e una superficie sempre più compressa per singolo prodotto. Ma, dentro un’offerta che si restringe, l’uva da tavola sta cambiando pelle: cresce il peso del senza semi, arretrano alcune tipologie tradizionali e soprattutto aumenta rapidamente la quota di prodotto riconoscibile attraverso Mdd e marche dei fornitori.
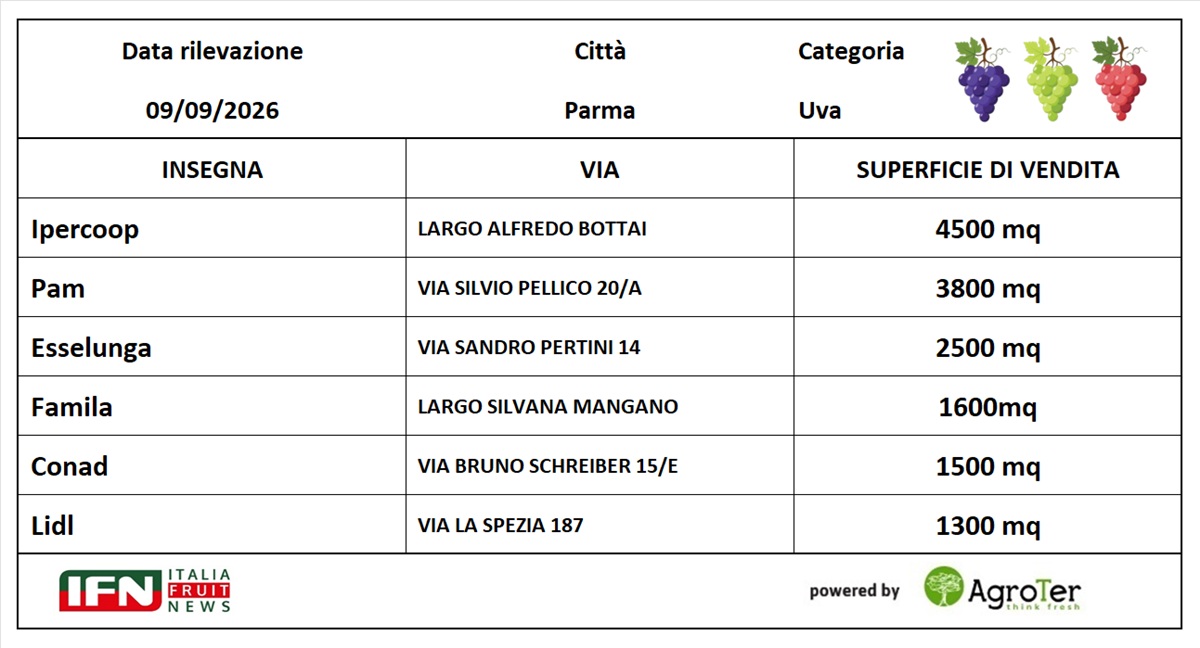
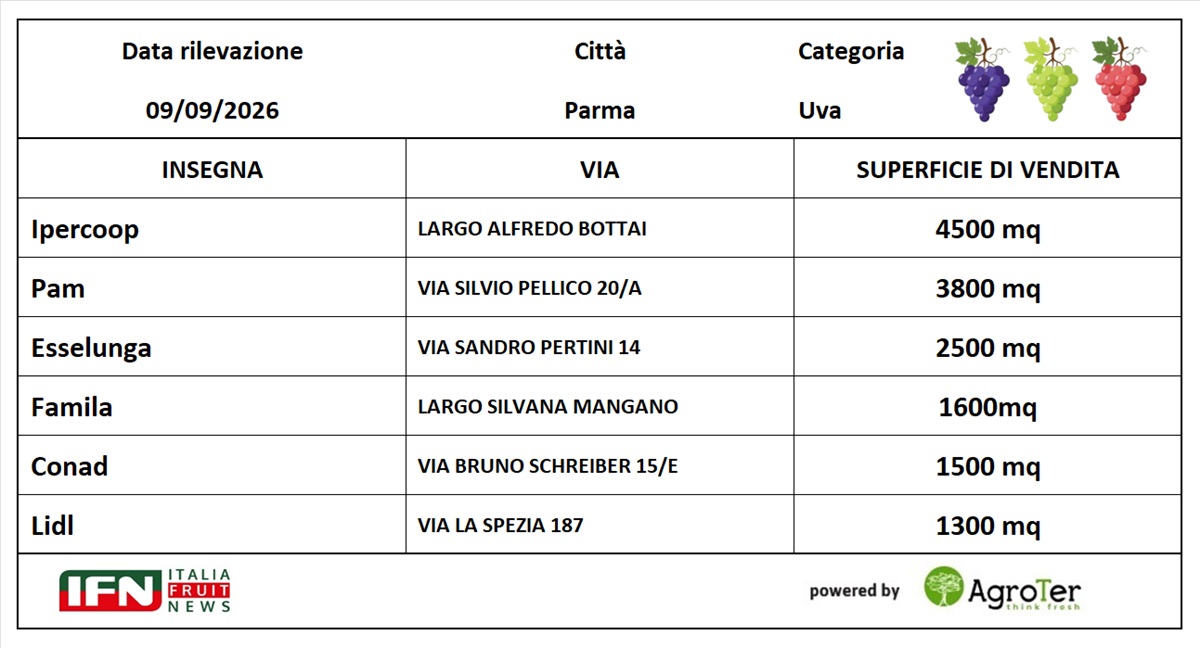
È quanto emerge dalla rilevazione realizzata il 9 settembre a Parma nell’ambito del monitoraggio IFN-Agroter, che ha preso in esame sei punti vendita di dimensioni e format differenti: Ipercoop, Pam, Esselunga, Famila, Conad e Lidl, con superfici comprese tra 1.300 e 4.500 metri quadrati.
Clicca qui per ingrandire
L’assortimento si restringe, ma il seedless guadagna quota
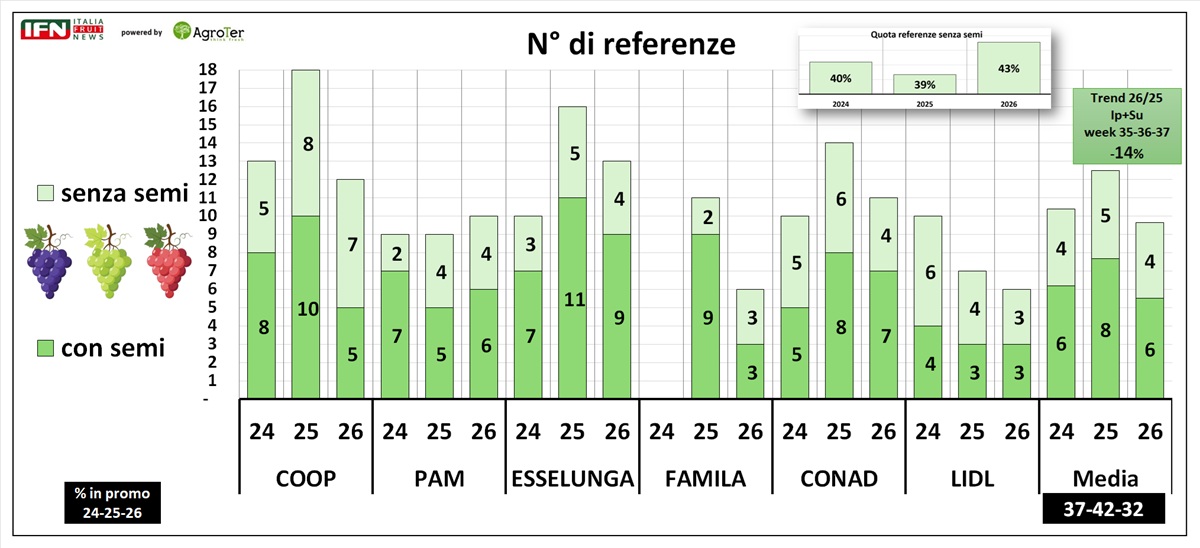
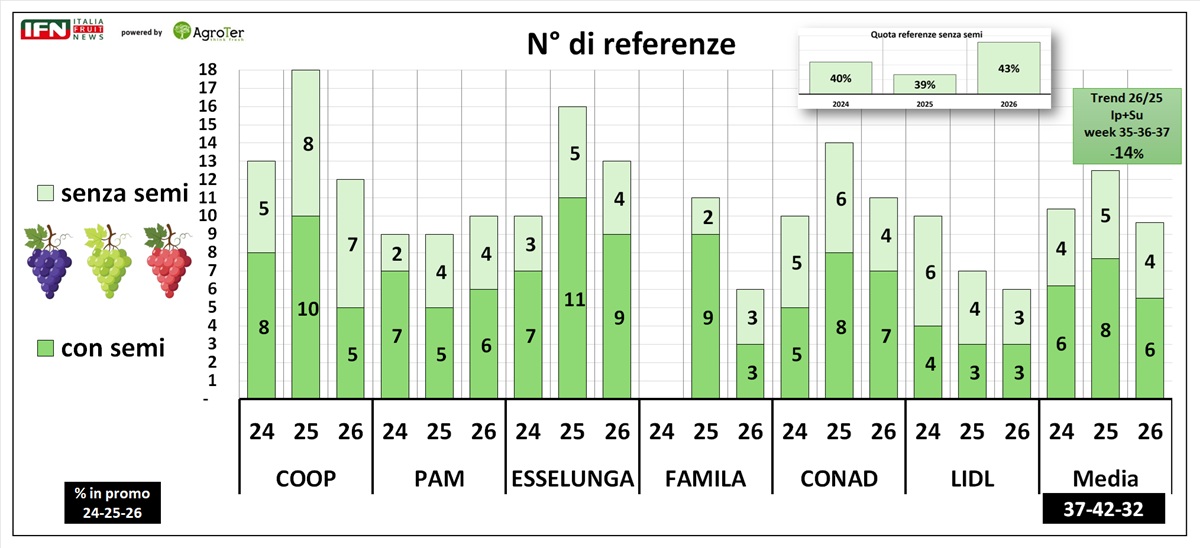
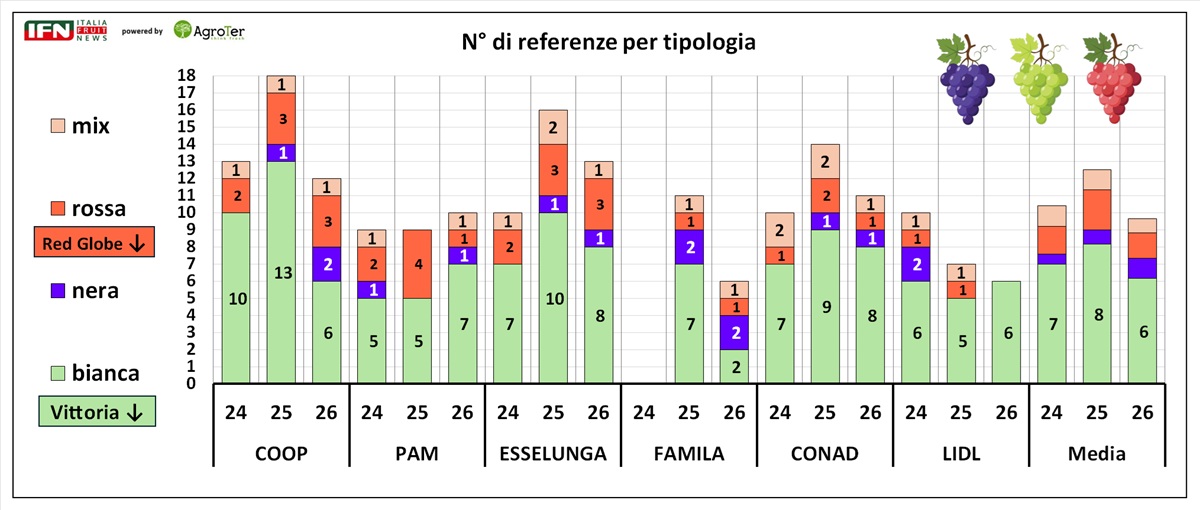
Il primo dato che emerge riguarda la numerica. Dopo l’ampliamento osservato nel 2025, quest’anno il numero medio di referenze torna sostanzialmente sui livelli del 2024: circa 10 referenze per punto vendita, contro 13 dello scorso anno. Il ridimensionamento non è però uniforme. Coop passa da 18 a 12 referenze, Esselunga da 16 a 13, Conad da 14 a 11 e Famila da 11 a 6. Pam, invece, cresce leggermente da 9 a 10.
Dentro un assortimento mediamente più corto continua però l’avanzata dell’uva senza semi, che passa dal 39% delle referenze nel 2025 al 43% nel 2026, superando anche il 40% registrato nel 2024. L’uva seedless, quindi, non cresce necessariamente attraverso un aumento assoluto delle referenze, ma conquista una fetta maggiore dello spazio disponibile. In diminuzione anche la pressione promozionale: le referenze in promo rappresentano il 32% del totale, contro il 42% del 2025 e il 37% del 2024.
Clicca qui per ingrandire
Meno metri quadrati e più competizione tra referenze
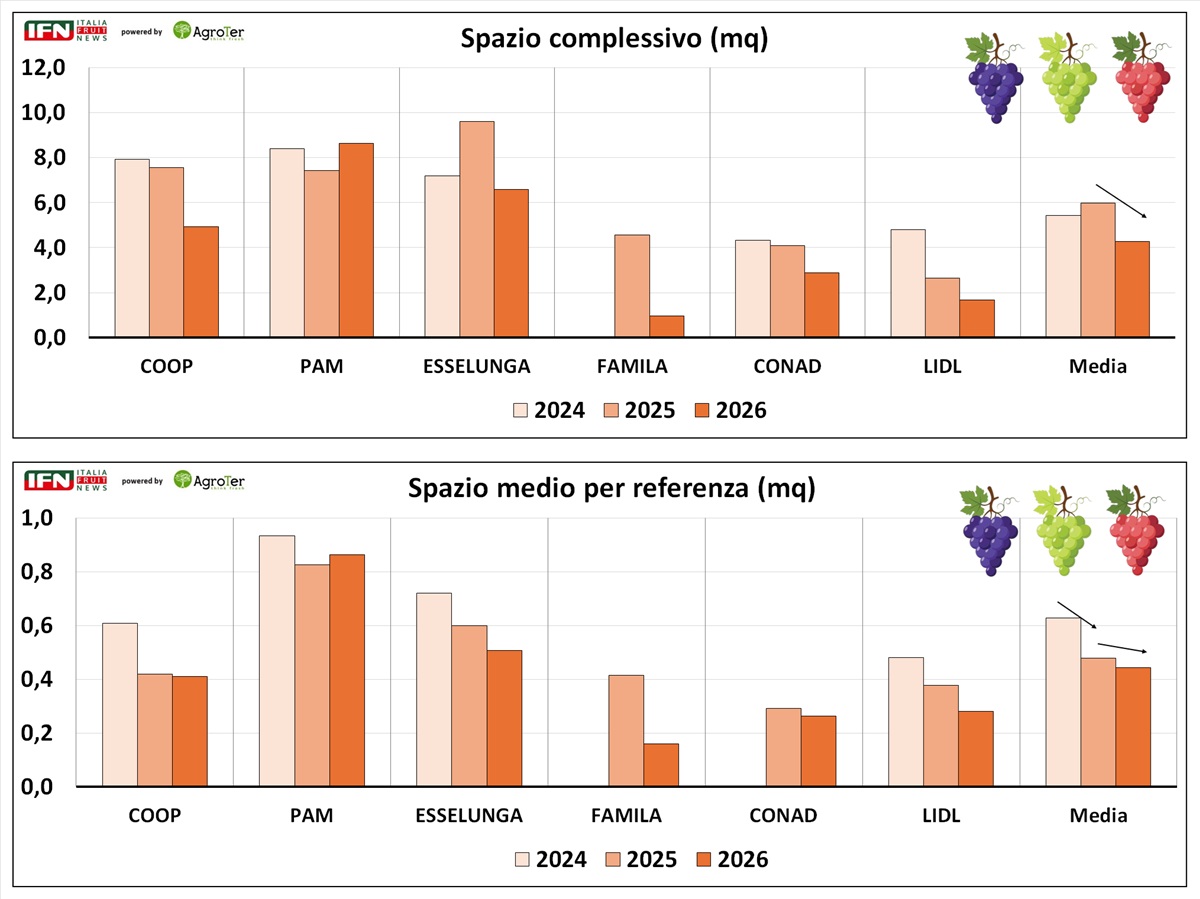
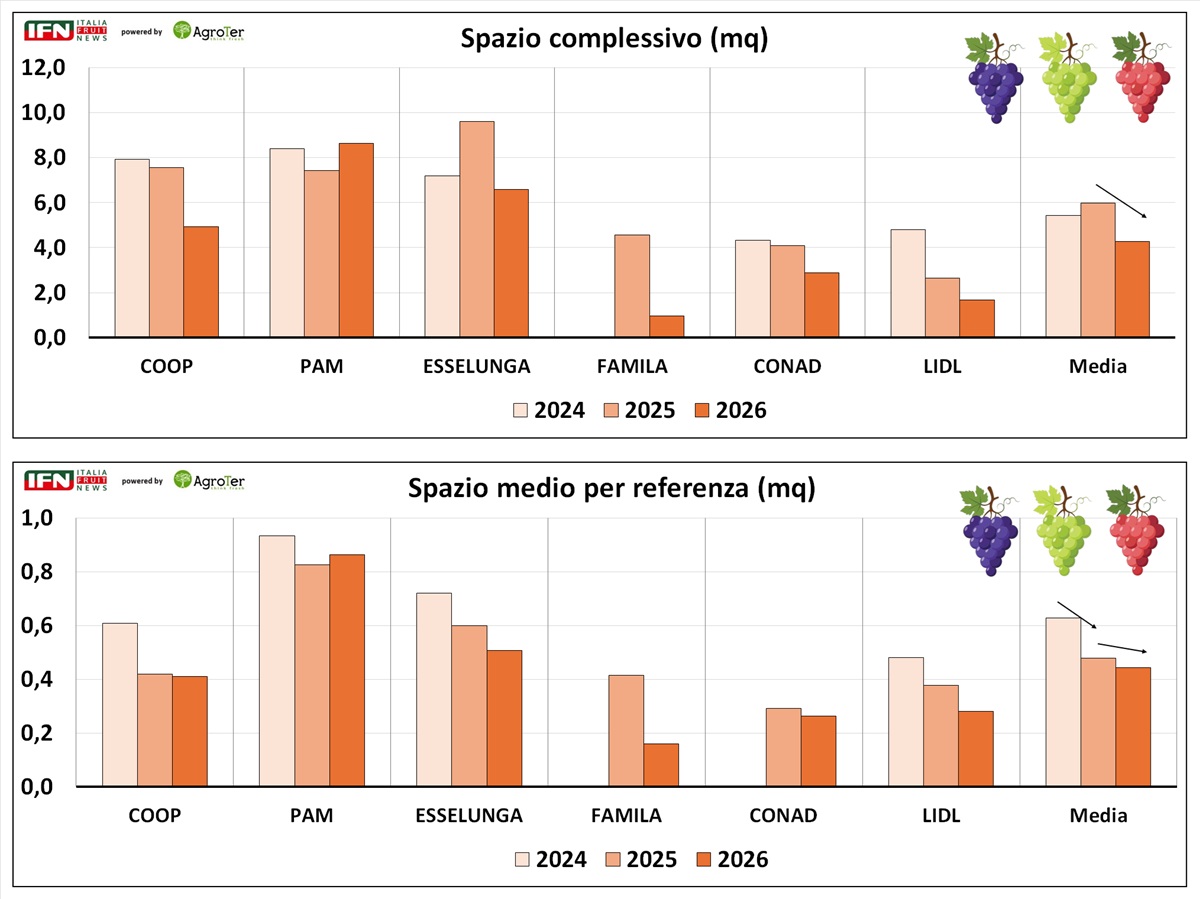
La contrazione diventa ancora più evidente osservando lo spazio espositivo. La superficie media dedicata all’uva scende da circa 6 metri quadrati nel 2025 a poco più di 4 nel 2026, il livello più basso del triennio.
Le strategie delle insegne sono molto diverse. Pam è l’unica a rafforzare nettamente lo spazio rispetto allo scorso anno, mentre Coop, Esselunga, Famila, Conad e Lidl riducono, con cali particolarmente evidenti in alcuni punti vendita. Paura degli sfridi?
Il risultato è uno scaffale più affollato. Lo spazio medio per referenza scende infatti da circa 0,48 a 0,44 metri quadrati, dopo essere stato sopra 0,60 nel 2024. In appena due anni, quindi, ogni singola referenza ha perso una parte consistente della propria visibilità.
È un segnale da non sottovalutare: l’uva deve ormai competere non soltanto con le altre categorie del reparto, ma anche al proprio interno. Più segmentazione significa più possibilità di scelta, ma anche meno spazio per raccontare ogni singolo prodotto.
Clicca qui per ingrandire
Bianca dominante, Vittoria e Red Globe arretrano
La lettura per colore conferma una struttura dell’assortimento ancora saldamente dominata dalle uve bianche, che rappresentano la grande maggioranza delle referenze in tutte le insegne.
Rispetto al 2025 si riduce però la profondità complessiva dell’offerta e il grafico evidenzia in particolare l’arretramento di due prodotti storici: Vittoria e Red Globe. La prima paga il progressivo spostamento verso bianche seedless più moderne, mentre la tradizionale rossa con semi deve confrontarsi con un mercato sempre più segmentato tra nuove varietà, colori e proposte senza semi. Le uve nere restano una nicchia, mentre le rosse mantengono una presenza significativa ma meno profonda rispetto allo scorso anno. Nel complesso, la fotografia restituisce una categoria che continua a spostarsi dalle denominazioni varietali più tradizionali verso segmenti maggiormente differenziati.
Clicca qui per ingrandire
La vera rivoluzione è la marca: dal 23 al 50% in due anni
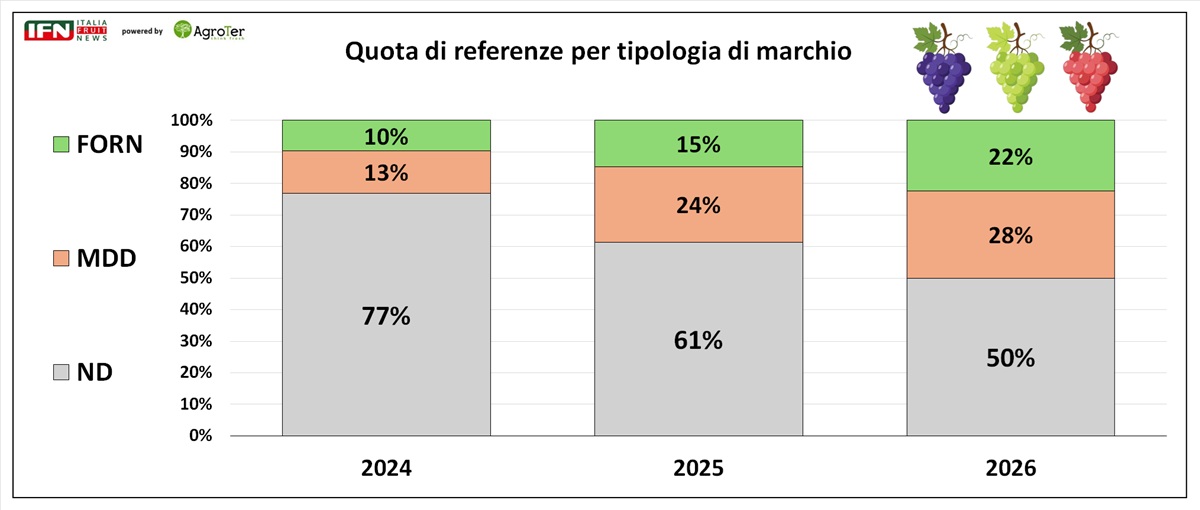
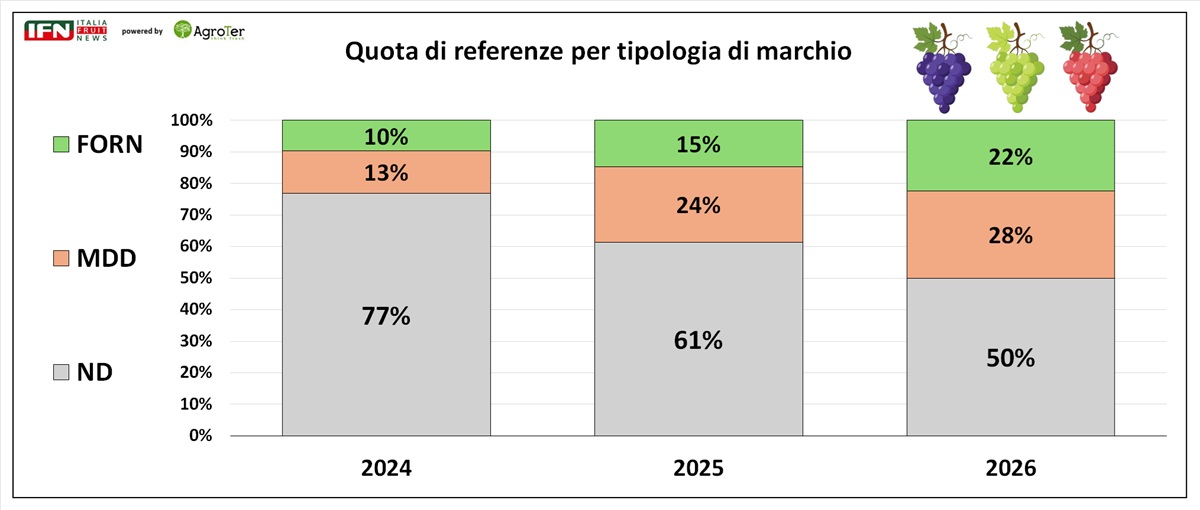
Il cambiamento più netto, però, arriva dalla lettura del branding. Nel 2024 ben il 77% delle referenze non presentava un identificativo evidenziato. Due anni dopo questa quota è scesa al 50%. La metà dell’assortimento è quindi ormai riconducibile a un brand.
La Mdd passa dal 13% del 2024 al 28% del 2026, dopo aver già raggiunto il 24% lo scorso anno. Parallelamente, anche le marche dei fornitori più che raddoppiano, salendo dal 10 al 22%. Anche se in questo caso va evidenziato come non esistano dei brand forti e distintivi agli occhi del consumatore. In appena due stagioni, Mdd e brand industriali sono passati complessivamente dal 23 al 50% delle referenze. Un cambiamento importante per una categoria storicamente molto legata al prodotto sfuso e alla varietà, che oggi sembra cercare sempre più riconoscibilità attraverso confezione, marca e promessa al consumatore.
Clicca qui per ingrandire
Il senza semi mantiene un premium di prezzo
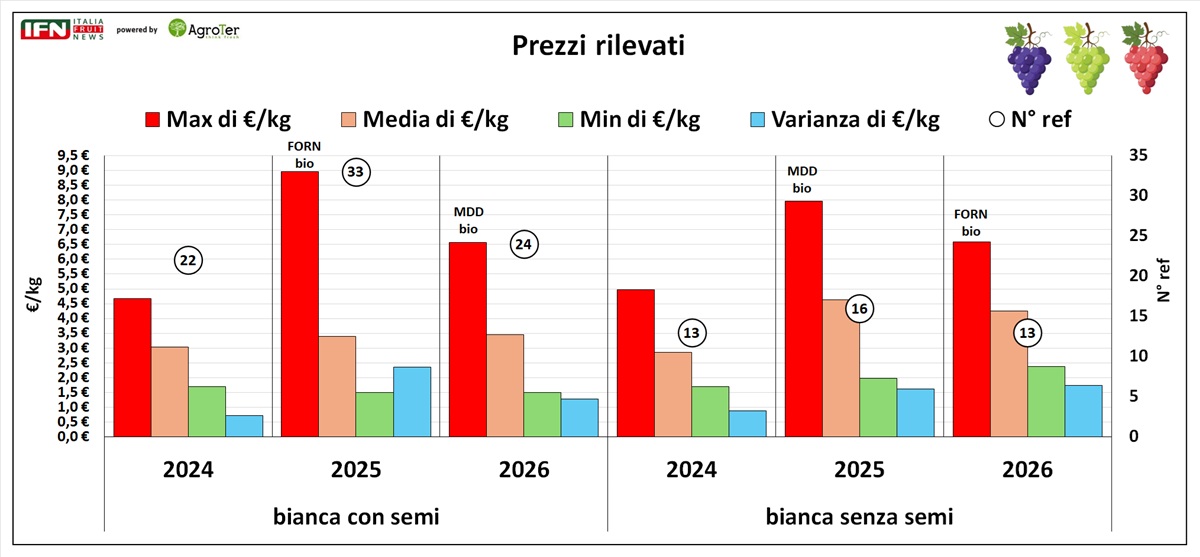
Anche i prezzi mostrano una separazione piuttosto chiara tra uva bianca con semi e senza semi. Nel 2026 la bianca con semi si posiziona mediamente attorno ai 3,5 euro/kg, con un minimo vicino a 1,5 euro e punte oltre i 6 euro/kg, in particolare sulle proposte biologiche a Mdd.
Per la bianca senza semi il livello medio supera invece i 4 euro/kg, con un prezzo minimo già attorno ai 2,4 euro e massimi nell’ordine dei 6,5 euro/kg. L’uva seedless mantiene quindi un differenziale positivo non soltanto sul prezzo medio, ma anche sulla fascia di ingresso. Rispetto ai picchi del 2025, quando alcune referenze bio avevano raggiunto quotazioni prossime agli 8-9 euro/kg, la forbice si è ridotta, ma resta evidente la capacità della senza semi di sostenere un posizionamento superiore. (ga)
Monitor
Settimana 39, arriva l’autunno e si cambia passo
Ci raggiunge il primo vero fronte freddo della stagione. Il calo termico sarà diffuso lungo la Penisola, con effetti più marcati al Centro-Sud
La settimana parte ancora con massime vicine ai 28°C, poi tra martedì e mercoledì il cambio di passo. Temperature medie ancora sopra il 2025, ma in calo rispetto alla settimana precedente
Monitor
Settimana 38, breve ritorno del caldo poi temperature in calo
L’anticiclone africano riporta le massime sopra la media a inizio settimana, ma da giovedì una perturbazione favorirà un nuovo raffreddamento, soprattutto al Centro-Sud

Monitor
Ortofrutta, primo semestre da importatori netti: saldo negativo anche a valore
Il saldo passa da +59,1 milioni nel primo semestre 2025 a -20,4 milioni nel 2026, con un disavanzo a volume vicino a 300mila tonnellate
Monitor
Susine, l’offerta si allarga e cambia colore
L’assortimento medio sale da 8 a 9 referenze e cresce lo spazio dedicato. Le gialle guadagnano terreno, mentre il confezionato resta protagonista
Monitor
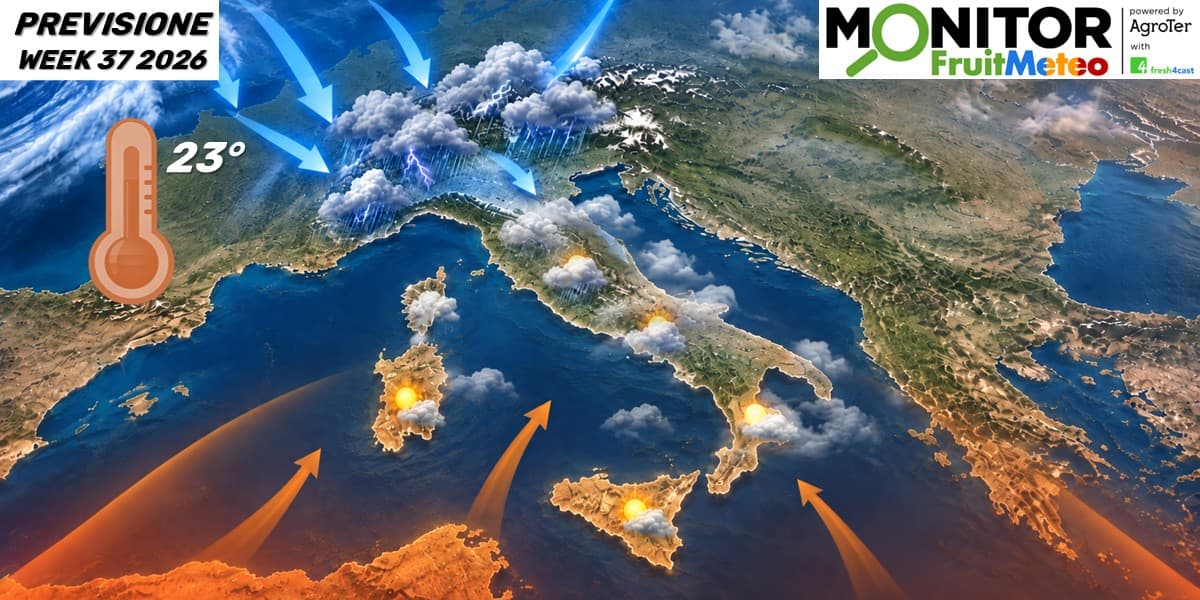
Settembre cambia passo: piogge e temperature in calo da metà settimana
Le perturbazioni scenderanno dal Nord verso il Centro-Sud. Da mercoledì brusco calo termico, con i consumi pronti a spostarsi dalle categorie estive a quelle autunnali.
Monitor
Frutti di bosco: crescita record nel discount, ad agosto è +75%
La categoria avanza in tutta la Gdo (+27%), ma questo canale stacca tutti gli altri e guadagna quota
Monitor
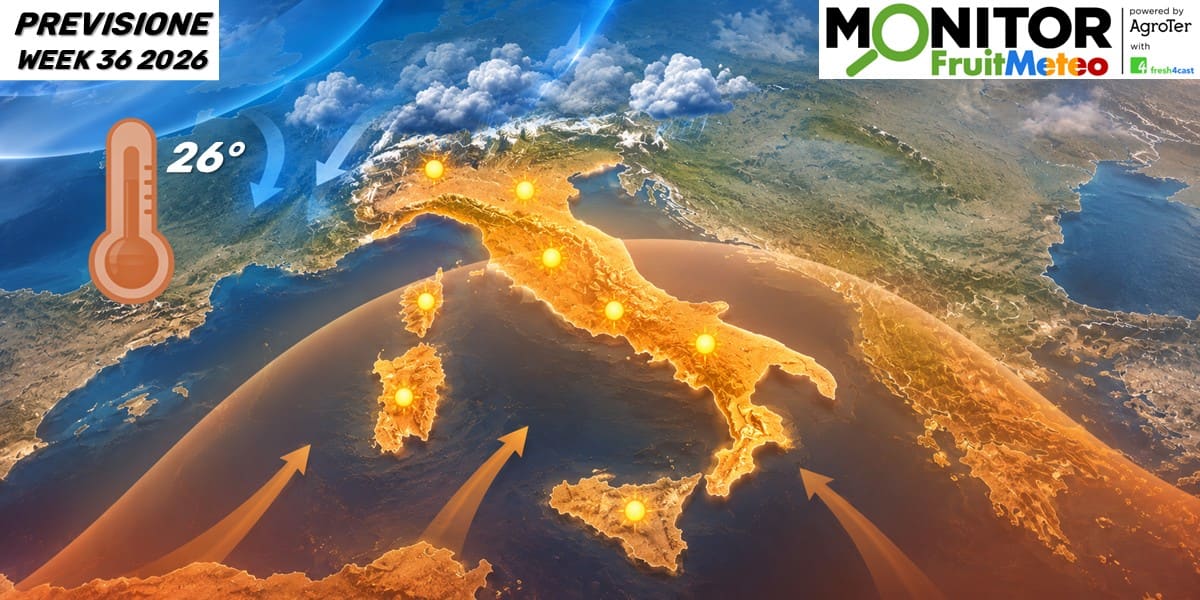
Autunno solo sul calendario: settembre parte con l’anticiclone africano
Clima ancora estivo sulla Penisola, con temperature ben superiori al 2025 e punte fino a 34°C come media nel Centro Italia. Gli assortimenti rimarranno estivi o ci sarà sovrapposizione con i prodotti autunnali?
Monitor
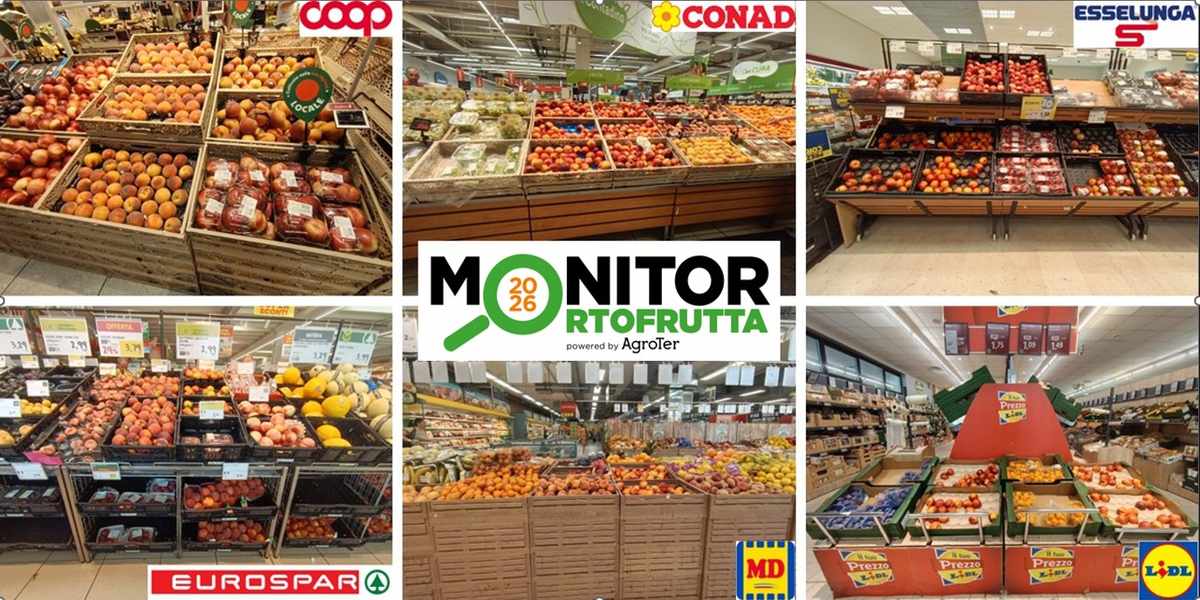
Pesche e nettarine: a ciascuno la propria strategia
Coop, Conad ed Esselunga alzano l’asticella su assortimenti e visibilità, mentre Eurospar, Lidl e MD scelgono una gestione più essenziale della categoria
Monitor
Commercio estero, il kiwi corre mentre pere e arance crollano
Nei primi cinque mesi il kiwi cresce del 14% a volume e del 19% a valore; al contrario, le pere perdono il 38% a volume e le arance il 19%
Monitor
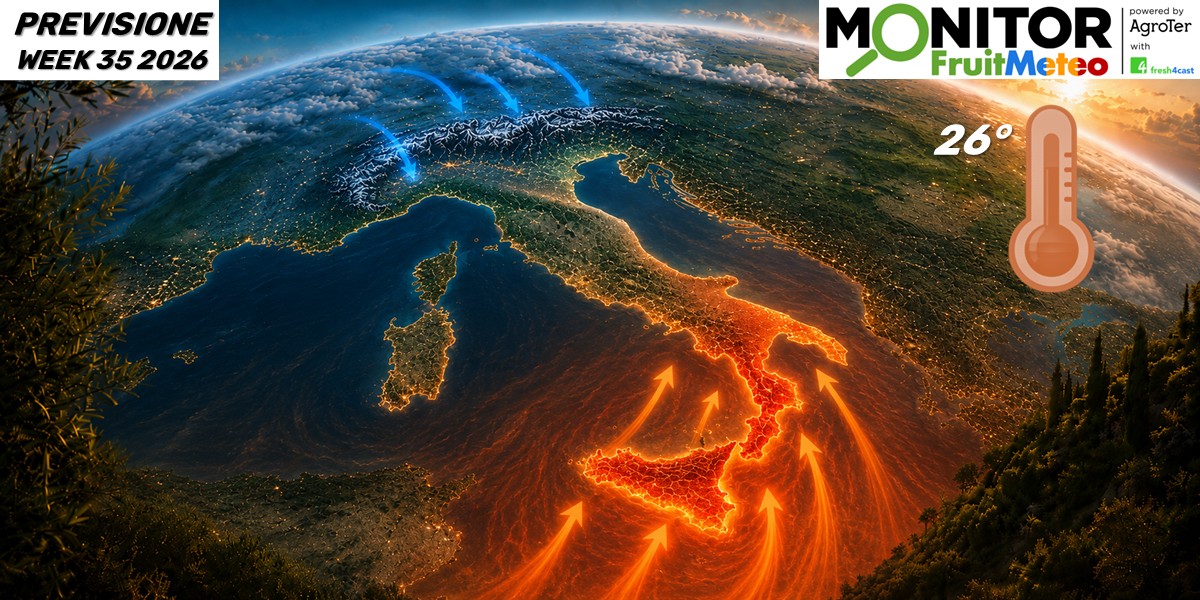
Fine agosto ancora rovente: il caldo si sposta al Sud
La settimana 35 interrompe la graduale discesa delle temperature: medie ancora sui 26 °C, fino a 3 °C sopra il 2025. Picchi tra giovedì e venerdì, week end meno afoso

Monitor
Agosto debutta con la quarta ondata di caldo
Da mercoledì temperature in forte rialzo, con picchi fino a 40 °C: prospettive favorevoli per i consumi estivi, ma aumentano i rischi per produzione, raccolta e conservazione

Monitor
V gamma, assortimenti senza mezze misure nella Gdo
Tra verdure cotte e piatti pronti, le insegne mostrano strategie molto diverse, con numeriche che vanno da 4 a oltre 120 referenze e un potenziale ancora elevato grazie a servizio, shelf life e varietà dell’offerta

Monitor
Meteo, tregua dal caldo estremo, ma è emergenza temporali
Dopo punte oltre i 47 °C, la settimana 30 porterà valori più contenuti. Resta da capire l’impatto sulle vendite dei prodotti stagionali
Monitor
Ortofrutta, l’export cresce a valore ma il saldo peggiora
Nel primo quadrimestre 2026 le vendite estere salgono del 7%, ma l’import corre di più e riduce l’avanzo commerciale
Monitor
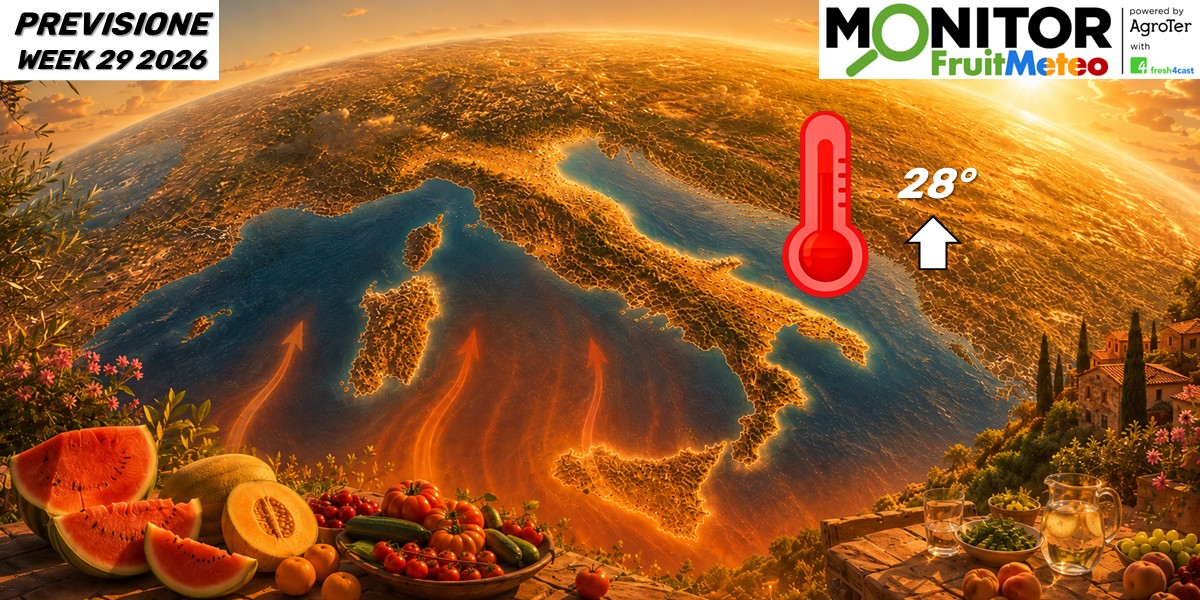
Caldo in ulteriore aumento: in Sardegna fino a 43 °C
Temperature in aumento, soprattutto al Centro-Sud: per l’ortofrutta consumi sostenuti, ma attenzione allo stress produttivo